事業モデル
同社は、独自の化学技術、計算生物学、機械学習を組み合わせた免疫シーケンシングプラットフォームを提供しています。この技術により、適応免疫系を解読するための臨床免疫学データを生成することが可能です。
主な製品には、治療中および治療後に体内に残存するがん細胞の数(微小残存病変:MRD)を検出し監視するclonoSEQ診断テストが含まれます。同社は、ライフサイエンス研究、臨床診断、および創薬アプリケーション向けに製品とサービスを提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高276,976,000 USD(=2.8億ドル)を記録しています。この数値は前年度と比較して54.8%の増収となっており、事業規模の拡大が見て取れます。
営業利益率は-20.6%となっており、過去の数年間に比べれば大幅な改善傾向にあります。ROEも-27.2%と、過去の数年と比較して改善の動きを見せています。
業績推移
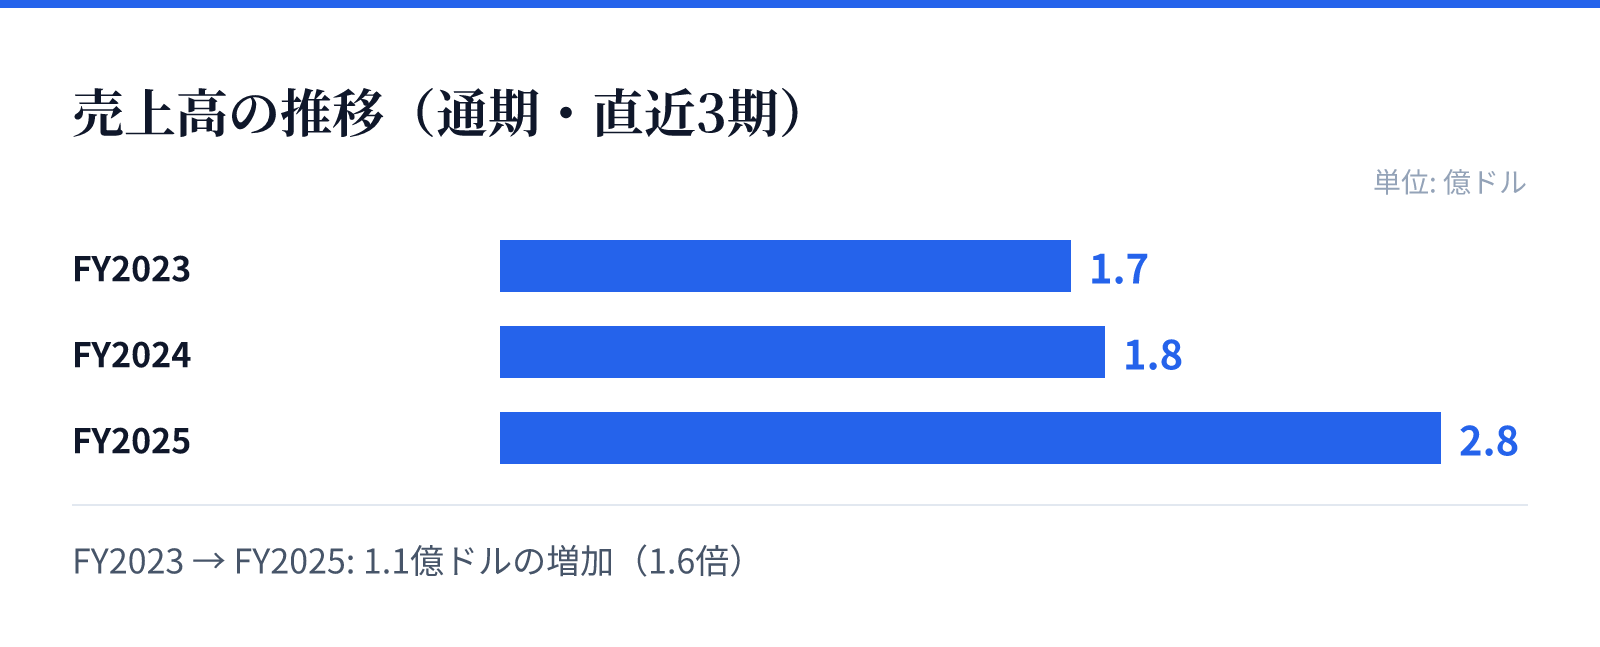
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.7億ドル。
FY2024の売上高は1.8億ドル。
FY2025の売上高は2.8億ドル。
成長ドライバー
同社の成長は、免疫シーケンシング技術を活用した診断および治療のプラットフォーム展開に支えられています。特に、がんの微小残存病変(MRD)を監視するclonoSEQなどの高度な診断技術が成長の柱となります。
直近の財務トレンドでは、売上高がFY2023の170,276,000 USD(=1.7億ドル)からFY2025の276,976,000 USD(=2.8億ドル)へと大幅に増加しています。また、純利益も前年比で62.7%増加しており、事業の拡大と効率化が同時に進んでいるとみられます。
リスク
同社の財務データは、依然として営業利益率がマイナス圏にあることを示しており、収益性の完全な黒字化には時間を要する可能性があります。過去数年間の営業利益率は-118.4%から-86.8%へと推移しており、現在は改善の過程にあるとみられます。
また、高度な計算生物学や機械学習を基盤とした技術への依存度が高いため、技術革新のスピードや精度の維持が事業継続の鍵となります。研究開発や高度な診断技術の維持には継続的な投資が必要となるため、資金調達やコスト管理が重要な要素となります。
競合
同社は、独自の化学技術と機械学習を統合した免疫シーケンシングプラットフォームを強みとしています。この独自の技術基盤により、競合他社とは異なるアプローチで臨床免疫データの提供を行っています。
提供するサービスは、ライフサイエンス研究から臨床診断、創薬まで多岐にわたる分野をカバーしています。特にがんの微小残存病変(MRD)の検知といった高度な診断領域において、独自の技術的優位性を確立することを目指しています。
バリュエーション
最新の市場データにおいて、同社の株価は25.55ドル、時価総額は約40.8億ドル(4,078百万USD)となっています。この規模は、同社の持つ免疫解析プラットフォームの将来性を反映した評価といえます。
株価純資産倍率(PBR)は28.45倍となっており、高い成長期待を反映したバリュエーションとなっています。投資判断にあたっては、現在の高いPBRと、将来的な収益性の改善スピードを照らし合わせる必要があります。