
事業モデル
同社は米国および国際市場において、複数のブランドを展開するマルチブランドの専門小売業者として事業を展開しています。主力ブランドのAmerican Eagleでは、男女向けのジーンズやアパレル、アクセサリー、パーソナルケア製品を提供しています。
また、AerieやOFFLINE by Aerieといったブランドでインティメートやアクティブウェアを展開するほか、Todd Snyder New YorkやUnsubscribedといったブランドも展開しています。これらの製品は、直営店やライセンス店舗、卸売市場、オンラインマーケットプレイスなど、多様なチャネルを通じて販売されています。
KPI
最新の会計年度における売上高は5,547,236,000 USD(=55.5億ドル)を記録しています。同期間の営業利益率は5.9%となっており、前年度の8.3%と比較すると低下する推移を見せています。
資本効率を示すROEは、前年度の18.7%から11.3%へと低下しています。また、同社は103,286,000 USD(=1億ドル)の現金および現金同等物を保有しています。
業績推移
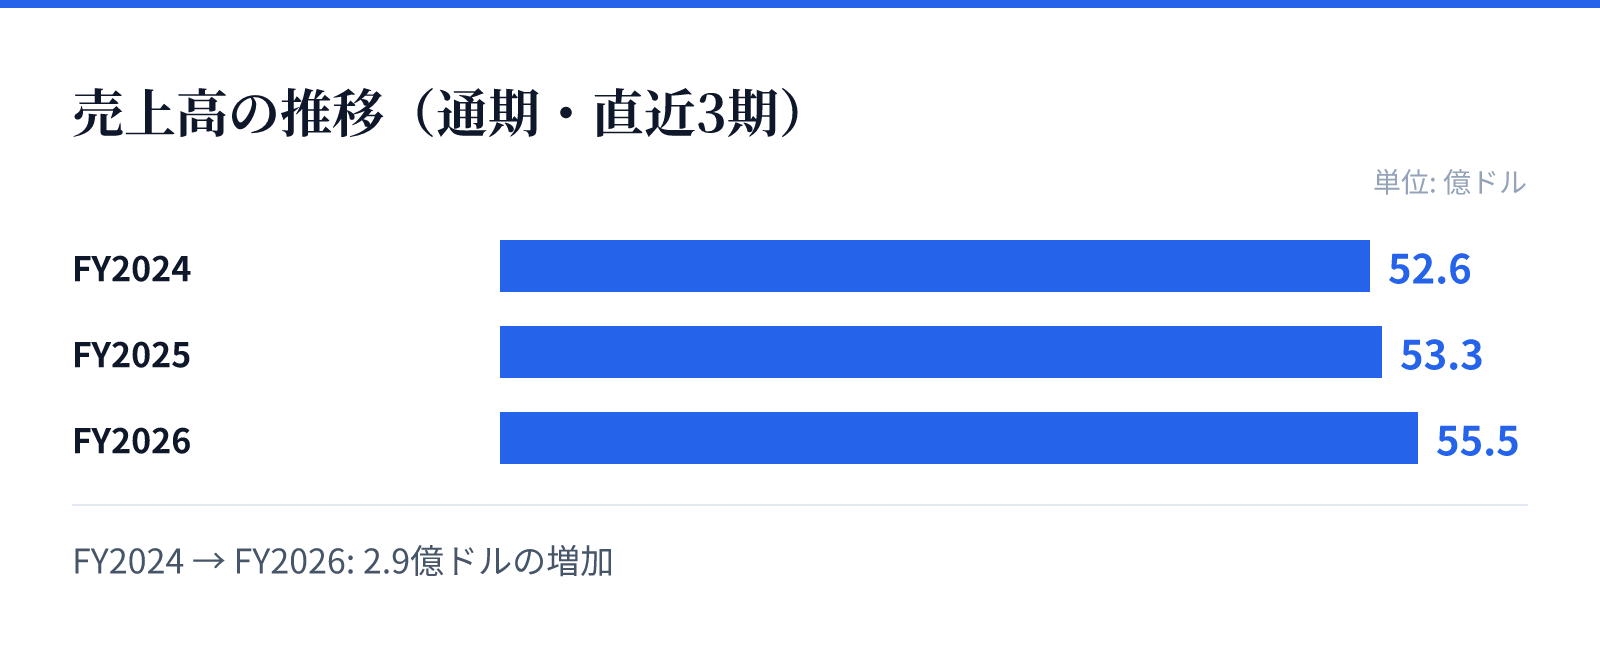
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は52.6億ドル。
FY2025の売上高は53.3億ドル。
FY2026の売上高は55.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の5,261,770,000 USD(=52.6億ドル)からFY2026の5,547,236,000 USD(=55.5億ドル)へと推移しており、最新のFY2026では前年比4.1%の成長を記録しています。
一方で、最新のFY2026における純利益は前年比で41.7%減少しており、収益性の推移には注意が必要です。複数のブランド展開とデジタルチャネルの活用が、同社の主要な成長基盤となっています。
リスク
最新の財務データにおいて、純利益が前年比で41.7%減少している点は、収益性の低下に関するリスクとして捉えられます。営業利益率も前年度の8.3%から5.9%へと低下しており、コスト構造の変化や競争環境の影響が推測されます。
また、複数のブランドを運営する複雑なポートフォリオを維持するための運営コストや、各ブランドのブランド価値の維持が課題となります。売上高は成長しているものの、利益の伸びが伴わない要因の特定が重要となります。
競合
同社はアパレル小売セクターにおいて、複数のブランドを使い分けることで幅広い顧客層へのアプローチを試みています。American EagleやAerieといったブランドは、それぞれ異なるターゲット層に訴求する戦略をとっています。
競合他社との差別化において、独自のブランドアイデンティティの確立と、オンラインおよび実店舗の両面での顧客体験の提供が重要となります。多角的なブランド展開は、市場の多様なニーズに対応するための戦略的な布陣とみられます。
バリュエーション
現在の株価は16.73ドルであり、時価総額は約28.3億ドル(2,827百万USD)となっています。PERは10.16倍、PBRは1.72倍と算出されており、市場における評価を反映しています。
配当利回りは3.09%となっており、投資家に対して一定の配当を提供しています。これらの指標は、アパレル小売セクターにおける同社の立ち位置を示す重要な指標となります。