事業モデル
同社は米国、カナダ、および国際的な決済ネットワークを運営しています。消費者向けのポイント・オブ・セール決済ソリューションや、加盟店向けのコマースソリューション、消費者向けアプリを提供しています。
提携銀行や資本市場のパートナーとの提携を通じて、消費者が購入費用を分割で支払えるプラットフォームを構築しています。対象となる加盟店は、中小企業から大企業、D2Cブランド、実店舗まで多岐にわたります。
取り扱う業種は、スポーツ用品、ホーム&ライフスタイル、旅行、電子機器、ファッション、美容、自動車など多岐にわたります。2012年に設立され、サンフランシスコに拠点を置く企業として成長を続けています。
KPI
最新の会計年度であるFY2025において、同社は売上高3,224,412,000 USD(=32.2億ドル)を記録しています。この期間の営業利益率は10.5%に達し、ROEも1.7%を記録しています。
過去の財務推移を見ると、FY2023の営業利益率は-61.8%、FY2024は-11.4%と、大幅な改善傾向にあります。同期間のROEも、FY2023の-38.9%からFY2024の-19.0%へと改善が進んでいます。
同社は現在、1,723,413,000 USD(=17.2億ドル)の現金および現金同等物を保有しています。この財務基盤を背景に、事業規模の拡大と収益性の向上を両立する構造へと移行しています。
業績推移
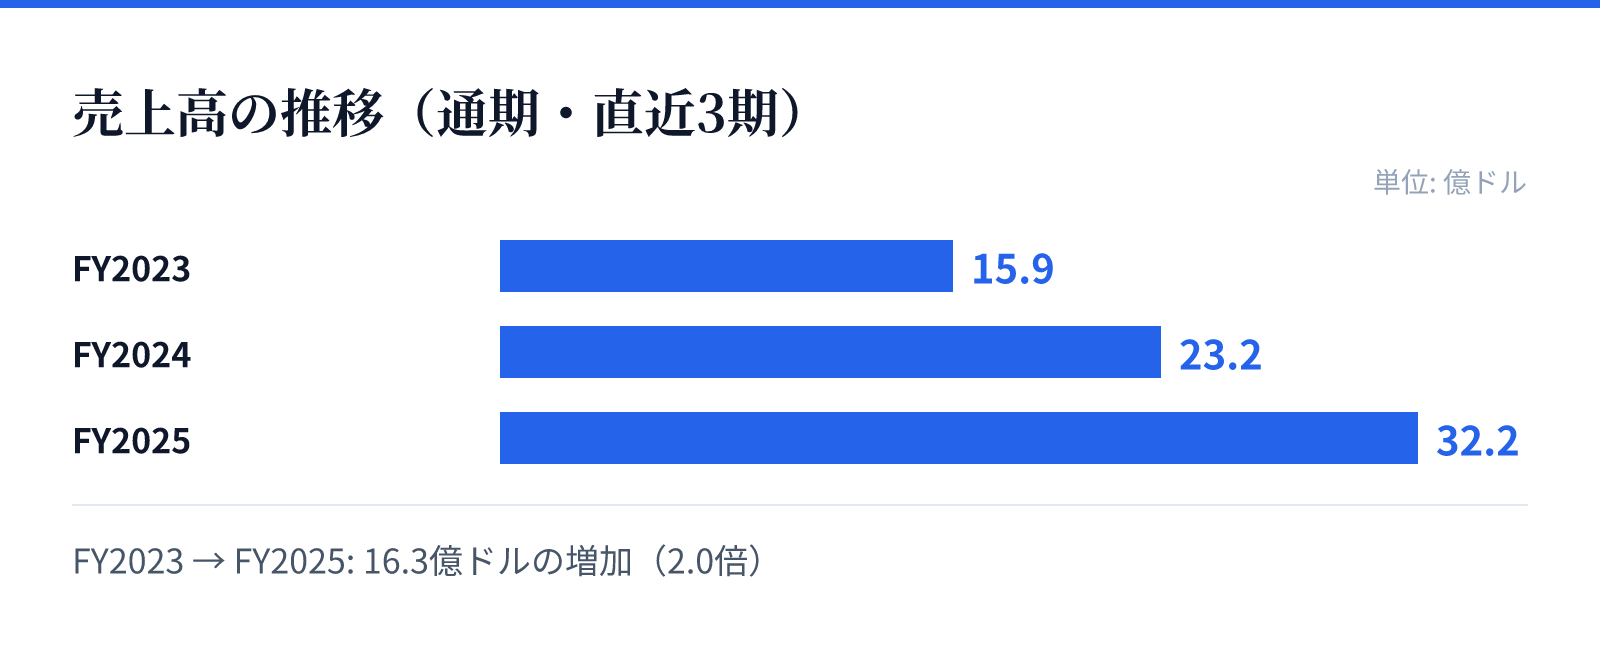
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.9億ドル。
FY2024の売上高は23.2億ドル。
FY2025の売上高は32.2億ドル。
成長ドライバー
直近の財務推移において、FY2025の売上高は前年比(YoY)で38.8%の成長を記録しています。この成長は、同社が提供する分割払いプラットフォームの普及と、多様な業種への浸透によるものとみられます。
特に、FY2025において純利益が黒字に転換したことは、事業モデルの成熟を示す重要な指標です。売上高の増加とともに、効率的なオペレーションが利益の積み上げに寄与しています。
多岐にわたる業種(ファッション、電子機器、旅行など)の加盟店を抱えることで、安定した取引量の拡大が見込まれます。広範なコマースプラットフォームの活用が、今後の成長を支える主要な要因となります。
リスク
同社はクレジットサービスを提供しており、マクロ経済の変動や金利動向が与える影響を注視する必要があります。過去の財務データでは、FY2023からFY2024にかけて営業利益率の改善は見られるものの、依然として高いコスト構造を抱えていた時期があります。
決済ネットワークの運営には、提携銀行や資本市場のパートナーとの関係維持が不可欠です。これらのパートナーシップの安定性が、将来的な資金調達や決済処理の安定性に直結します。
また、多岐にわたる業種で加盟店を展開しているため、各業界特有の規制や消費者動向の変化への対応が求められます。特に信用供与に関連するリスク管理は、継続的な成長に向けた重要な課題となります。
競合
同社は、中小企業から大企業、D2Cブランドまで幅広い層を顧客として獲得しています。多様な業種をカバーする広範なネットワークは、競合他社に対する優位性を構築する要因となります。
独自の決済プラットフォームと、消費者向けアプリの統合により、ユーザー体験の向上を図っています。この統合的なアプローチが、競合する決済サービスとの差別化要因となります。
提供するソリューションは、実店舗からオンラインまでオムニチャネルでの展開を可能にします。この柔軟な展開能力が、多様な販売チャネルを持つ企業からの支持を集める要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$76.88となっており、時価総額は約257億ドル(25,747百万USD)です。この規模は、同社の成長性と市場でのプレゼンスを反映しています。
株価に対する株価収益率(PER)は69.89倍と算出されています。これは、将来の成長に対する市場の期待を反映した数値とみられます。
株価純資産倍率(PBR)は6.80倍となっており、資産に対する評価の高さを示しています。これらの指標は、同社が成長フェーズにあるクレジットサービス企業として評価されていることを示唆しています。