事業モデル
同社は米国を拠点とし、細胞代謝の分野において革新的な医薬品の発見および開発を行っています。主な製品には、ピルビン酸キナーゼ(PK)の活性化剤であるPYRUKYNDが含まれます。
PYRUKYNDは、PK欠損症に伴う溶血性貧血の成人患者向けの治療薬として使用されています。また、同社は他にも、フェニルケトン尿症や多血症などの疾患を対象とした複数の治療薬候補を開発しています。
KPI
最新の会計年度における売上高は54,030,000 USD(=5,403万ドル)を記録しており、前年比で48.0%の成長を見せています。一方で、営業利益率は-873.9%となっており、研究開発への投資が継続していることが伺えます。
同社の財務状況において、現金および現金同等物は99,647,000 USD(=9,965万ドル)を保有しています。ROEは前年度の43.7%から、最新のFY2025では-34.6%へと転落しており、投資フェーズにおける変動が見られます。
業績推移
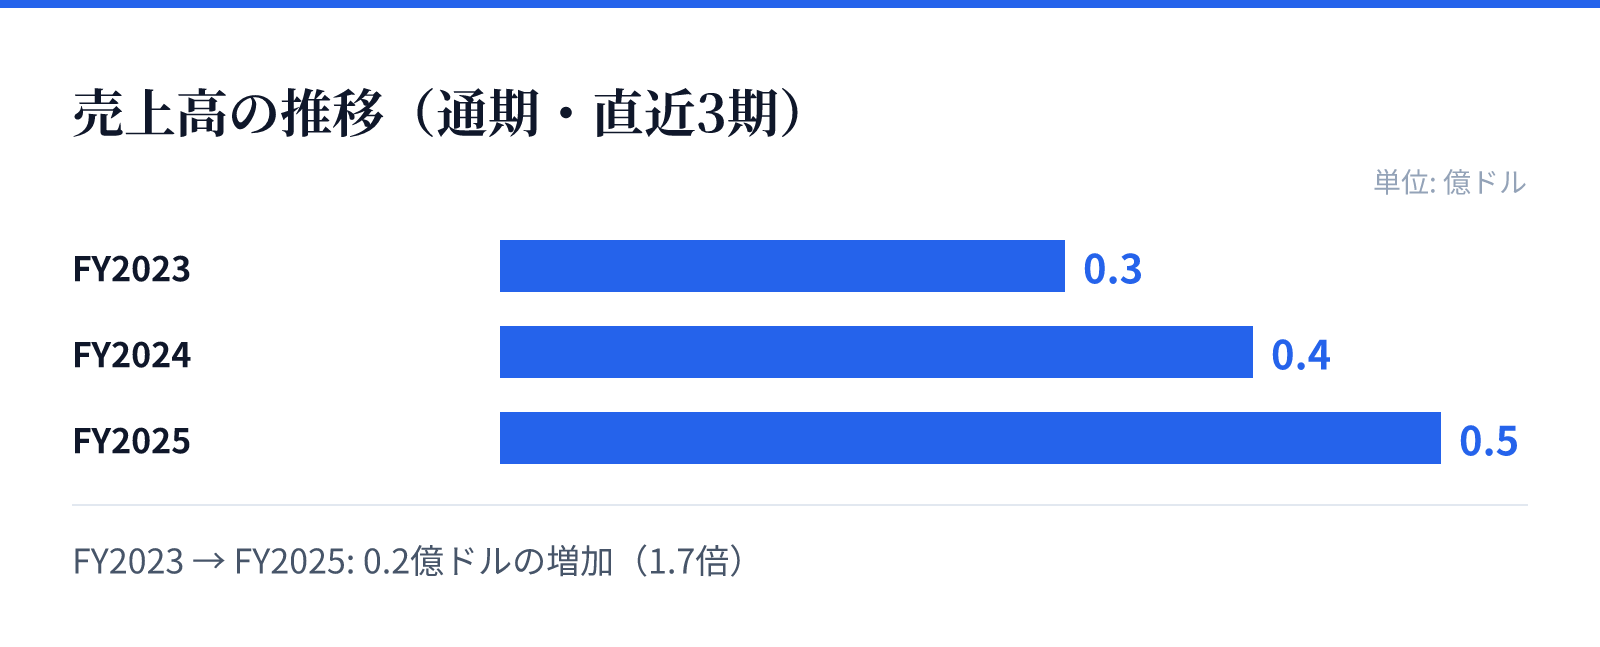
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.3億ドル。
FY2024の売上高は0.4億ドル。
FY2025の売上高は0.5億ドル。
成長ドライバー
成長の主な要因は、主力製品であるPYRUKYNDの展開と、それに伴う市場の拡大にあります。PYRUKYNDは、現在第3相臨床試験の段階にある鎌状赤血球症の治療にも活用されています。
また、他疾患向けの治療薬候補も複数存在しており、これらが承認を得ることでさらなる成長が見込まれます。特に、特定の遺伝子を標的としたin-licensedの薬剤など、多様なパイプラインが将来の成長を支える要因となります。
リスク
バイオテクノロジー企業として、臨床試験の進捗や規制当局の承認プロセスが事業の成否を左右する大きな要因となります。特に、新薬の承認が得られない場合、開発コストの回収が困難になるリスクが存在します。
また、財務データにおいて営業利益率が大幅なマイナスを記録していることから、研究開発費の増大がキャッシュフローを圧迫する可能性があります。将来の成長に向けた投資と、資金の持続可能性のバランスが重要な課題となります。
競合
同社は細胞代謝という特定の領域において、独自の酵素活性化技術を用いた差別化を図っています。PYRUKYNDのような特定の酵素を標的とするアプローチは、競合他社に対する独自の強みとなります。
一方で、バイオテクノロジー分野では同様の疾患に対する代替治療法や競合する新薬の開発も活発です。独自の知的財産や、特定の疾患に対する高い専門性が、市場における競争優位性を維持するための鍵となります。
バリュエーション
最新の市場データにおいて、同社の株価は32.64ドル、時価総額は約19.5億ドル(1,949百万USD)となっています。PBRは1.90倍と算出されており、バイオテクノロジー企業としての期待値が反映されています。
投資判断にあたっては、現在の高い成長率と、将来の製品承認による収益化の可能性を評価する必要があります。現在の時価総額と保有する現金、およびパイプラインの進捗状況を照らし合わせることで、企業価値の評価が可能となります。