事業モデル
同社は米国国内のコミュニティにおいて、かかりつけ医を通じて高齢者向けのヘルスケアサービスを提供しています。患者の包括的な医療ニーズを管理するプラットフォームを構築しており、月額制のサブスクリプションに近いモデルを採用しています。
2016年に設立され、オハイオ州ウェスタービルに拠点を置いています。2021年3月には社名を現在のagilon health, inc.に変更し、高齢者向けの医療提供体制を強化しています。
KPI
直近の財務データによると、FY2025の売上高は5,932,576,000 USD(=59.3億ドル)を記録しています。これは前年度の6,060,530,000 USD(=60.6億ドル)と比較して、前年比で2.1%の減少となっています。
同社の営業利益率は、FY2023の-5.4%からFY2024の-4.8%へと改善傾向にありましたが、FY2025には-7.2%へと低下しています。また、ROEはFY2025において-308.8%と、非常に低い水準で推移しています。
業績推移
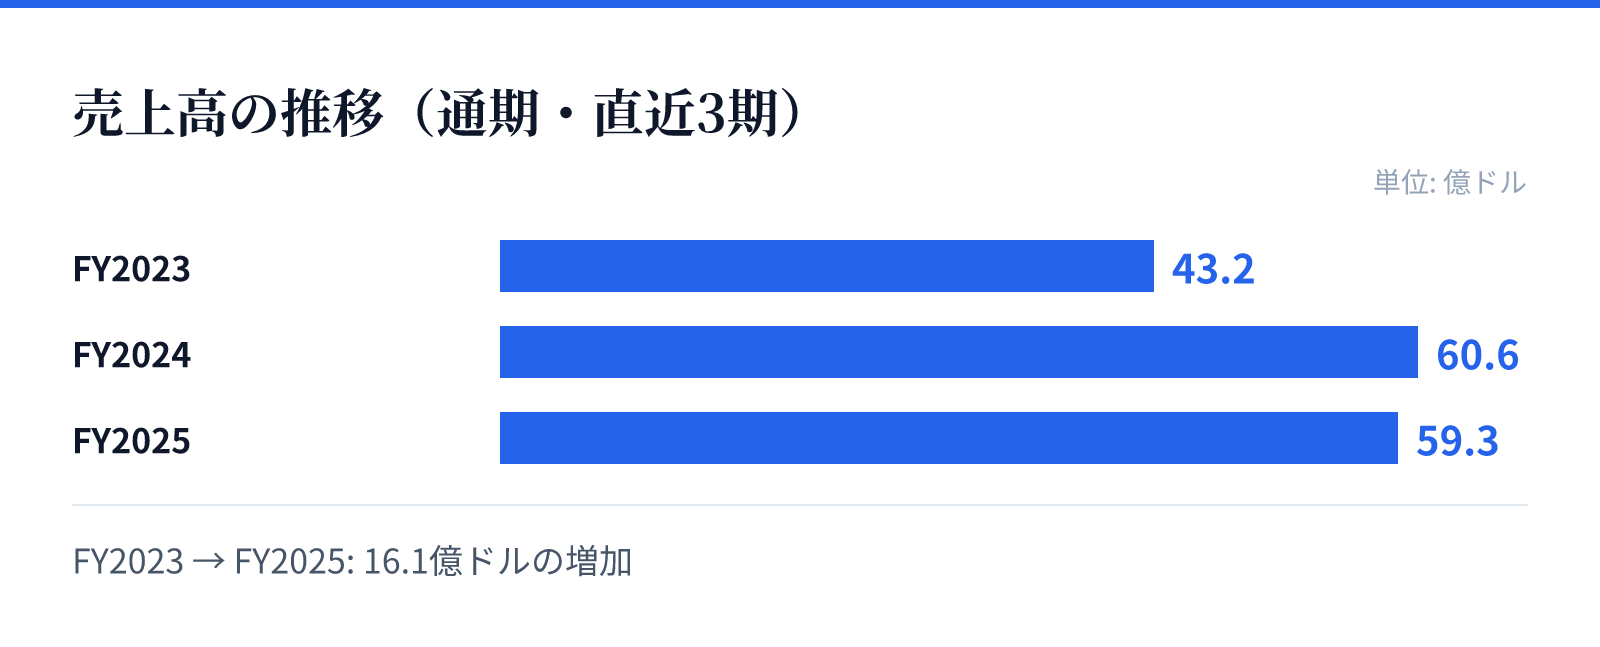
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は43.2億ドル。
FY2024の売上高は60.6億ドル。
FY2025の売上高は59.3億ドル。
成長ドライバー
同社の成長は、サブスクリプション型のモデルによる安定した収益基盤の構築に支えられています。高齢者向けヘルスケアの需要は継続的なものとみられ、プラットフォームを通じた包括的なケアの提供が成長の鍵となります。
しかし、直近の財務推移では売上高が前年比で微減しており、純利益も前年比で50.4%減少しています。今後の成長には、運営効率の改善と、より安定した利益構造の構築が求められる状況です。
リスク
同社の財務状況において、営業利益率がマイナス圏で推移している点が重要なリスク要因です。特にFY2025における利益率の悪化と、ROEの極端な低下は、現在の事業モデルにおけるコスト構造の課題を示唆しています。
また、高齢者向け医療サービスは、医療制度の変化や運営コストの変動に敏感な分野です。売上高が横ばい、あるいは減少傾向にある中で、いかに効率的な運営体制を維持できるかが今後の課題となります。
競合
高齢者向けヘルスケア市場は、地域密着型の医療提供体制が重要となる競争の激しい分野です。同社はプラットフォームを通じて包括的なケアを提供することで、競合他社との差別化を図っています。
しかし、医療提供の質とコストのバランスをいかに保つかが、市場における優位性を維持するための鍵となります。地域コミュニティにおけるかかりつけ医との連携強化が、競争優位性を築くための重要な要素となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$93.79となっており、時価総額は約15.7億ドル(1,575百万USD)です。この規模に対し、PBRは6.92倍と算出されています。
投資判断にあたっては、現在のマイナス成長傾向にある利益率と、高いPBRの乖離を考慮する必要があります。市場は、同社のプラットフォームモデルが将来的にいかに収益性を改善できるかを注視しているとみられます。