事業モデル
同社は米国国内の借り手に対する様々な融資の二次市場を提供しています。事業は、農場・牧場、企業向け農業金融、電力・公共事業、ブロードバンド・インフラ、再生可能エネルギー、資金調達、投資の計7つのセグメントで構成されています。
具体的には、農場や牧場向けの融資に加え、大規模な農業運営や食品・繊維加工に焦れ、供給網生産に焦点を当てた企業向け融資も取り扱います。また、地方の電力供給や通信インフラ、データセンタープロジェクトなど、広範なインフラ分野の融資を支える役割を担っています。
KPI
最新の会計年度における売上高は408,372,000 USD(=4.1億ドル)を記録しています。同期間のROEは12.1%となっており、安定した資本効率を維持しています。
また、流動性確保を目的とした投資ポートフォリオを含め、同社は1,011,107,000 USD(=10.1億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が強固な財務基盤を持って事業を運営していることを示唆しています。
業績推移
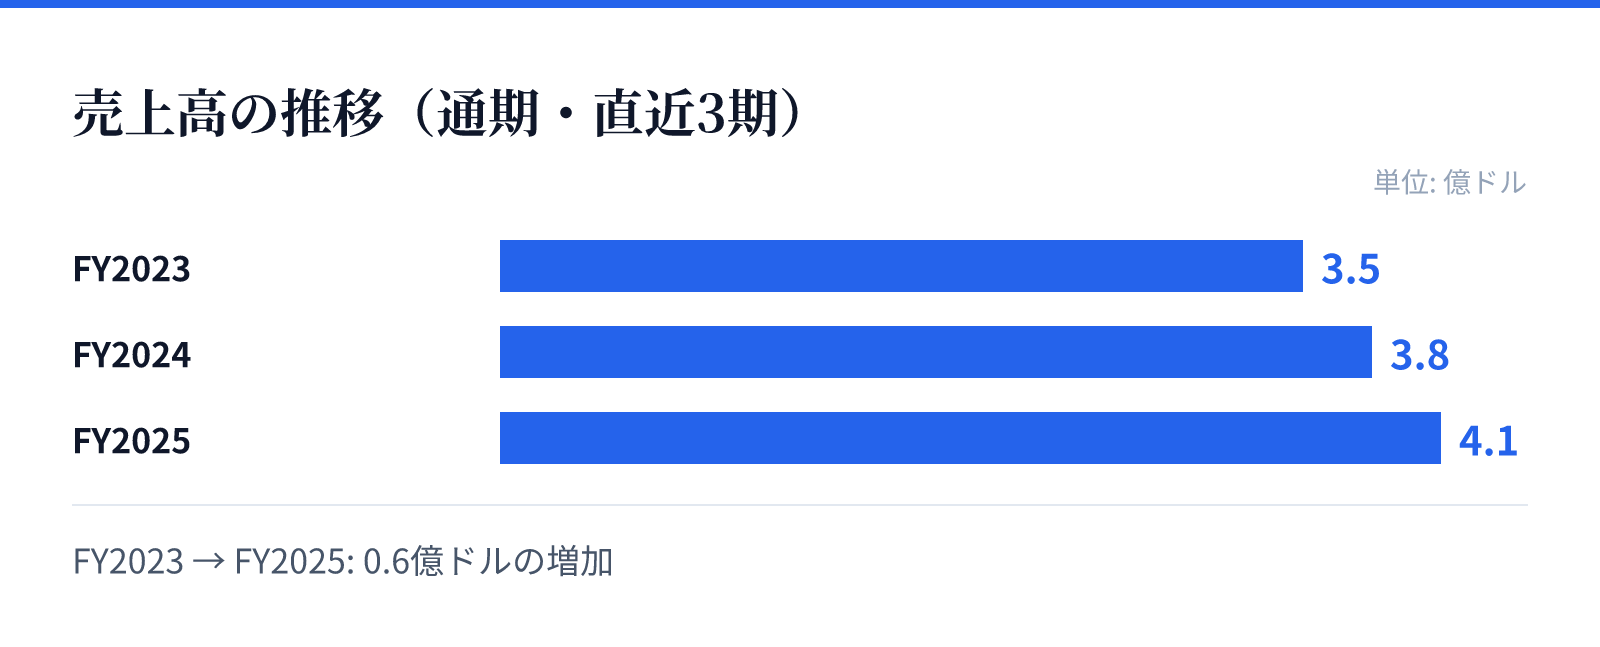
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.5億ドル。
FY2024の売上高は3.8億ドル。
FY2025の売上高は4.1億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の351,058,000 USD(=3.5億ドル)からFY2025の408,372,000 USD(=4.1億ドル)へと着実に推移しています。最新のFY2025における売上高は前年比で8.9%の成長を記録しました。
成長の源泉は、農場や牧場、再生可能エネルギー、ブロードバンドといった、現代のインフラに不可欠な分野への融資提供にあります。これらのセグメントは、多様な需要に対応する広範なポートフォリオを形成しており、安定した事業拡大を支えています。
リスク
同社の事業は、農業や公共インフラといった特定のセクターに深く根ざした融資に依存しています。これらのセクターは、地域の経済状況や政府の政策、あるいは気候変動などの外部要因による影響を受けやすい特性を持っています。
また、融資の保証や管理、および長期の購入コミットメントの提供といった複雑な金融スキームを運用しています。これらの業務は、金利動向や信用リスクの変動に対して、高度な資産・負債管理能力を常に要求される環境にあります。
競合
同社は、農業金融や地方インフラの融資に特化したニッチな市場において独自の地位を築いています。農場や牧場、電力、ブロードバンドといった特定のセグメントに焦点を当てることで、競合他社との差別化を図っています。
特に、農場や牧場向けの融資を担保とした証券の提供や、地方の通信インフラへの融資など、特定のニッチな需要に応える体制を整えています。これらの専門的なサービス提供能力が、同社の市場における競争優位性を支える要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は219.71ドル、時価総額は約23.8億ドル(2,385百万USD)となっています。PERは12.08倍、PBRは1.91倍と算出されています。
また、配当利回りは2.85%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と市場における評価を反映しており、安定した財務基盤に基づいた評価が行われていることを示しています。