事業モデル
同社は企業向け人工知能アプリケーションソフトウェアを提供しており、北米、欧州、中東、アフリカ、アジア太平洋を含む広範な地域で事業を展開しています。主な製品群には、AIアプリケーションの設計・開発・展開を可能にするC3 agentic AIプラットフォームや、エンジニアやデータサイエンティスト向けの統合開発環境であるC3 AI Studioが含まれます。
さらに、特定の業界向けAIアプリケーションのポートフォリオであるC3 AI Applicationsや、ワークフローの自動化を支援するC3 Generative AIを提供しています。また、データパイプラインやセキュリティ制御を含む企業向けAIアプリケーションを自動的に構築・展開するC3 Codeなどのソリューションも提供しています。
KPI
最新の財務データによると、FY2025の売上高は389,056,000 USD(=3.9億ドル)を記録しています。しかし、同期間の営業利益率は-83.4%となっており、収益性の改善に向けた課題が浮き彫りとなっています。
直近のFY2026においては、売上高が250,268,000 USD(=2.5億ドル)へと減少しており、前年比で35.7%の減収となっています。また、同期間の純利益も前年比で62.9%減少しており、厳しい財務状況に直面していることが示されています。
業績推移
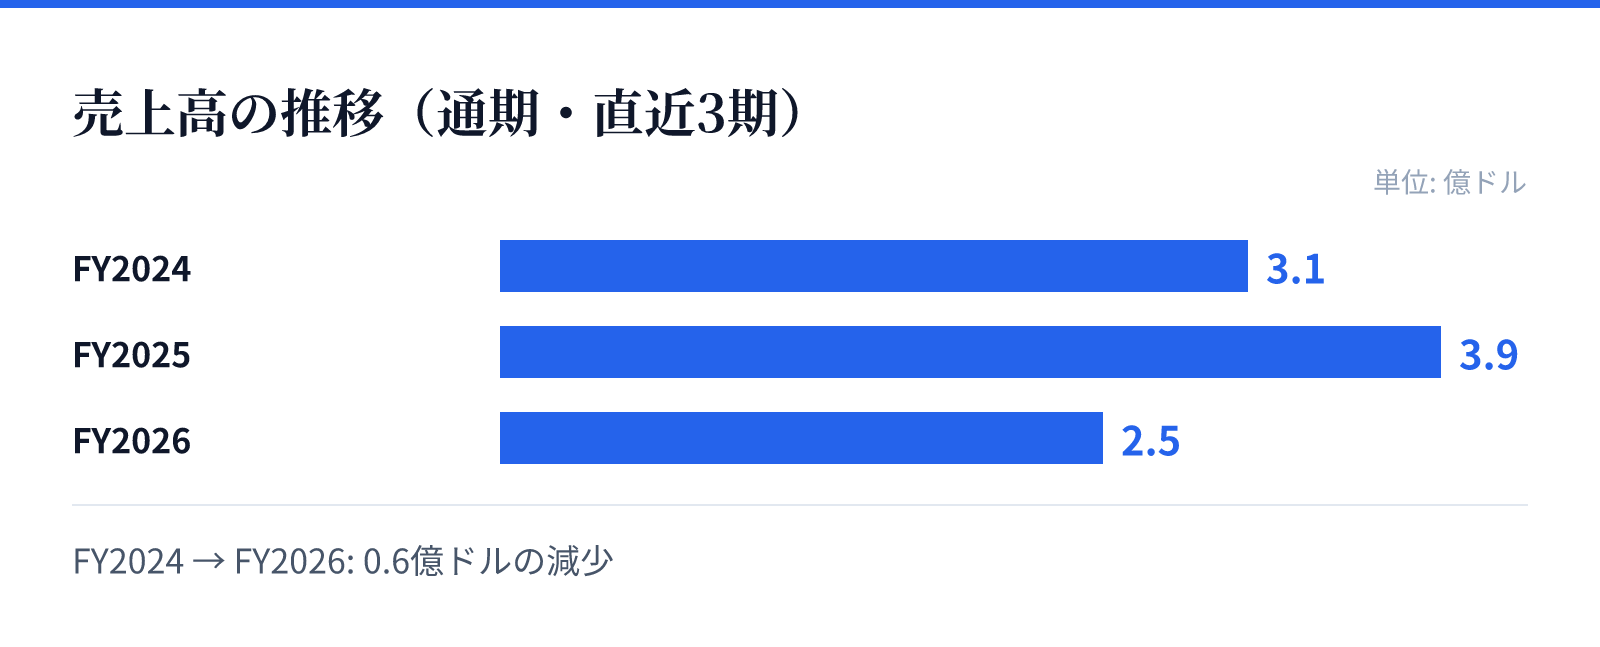
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は3.1億ドル。
FY2025の売上高は3.9億ドル。
FY2026の売上高は2.5億ドル。
成長ドライバー
同社は、Microsoft、AWS、Google Cloudといった主要なクラウドプラットフォームとの戦略的パートナーシップを構築しています。これらの提携により、広範なインフラ基盤を活用した顧客へのアプローチが可能となっています。
また、コンサルティング企業のMcKinsey & Companyや、産業機器のBaker Hughesとの提携も重要な成長の柱です。これらのパートナーシップを通じて、特定の業界におけるデジタル変革を支援し、企業向けAIソリューションの普及を加速させる戦略をとっています。
リスク
財務データから、同社は継続的にマイナスの営業利益率を記録しており、事業拡大に伴うコスト構造の管理が課題とみられます。特にFY2026における営業利益率の悪化(-194.9%)は、収益性の低下を懸念させる要因です。
また、売上高および純利益が直近の期間で大幅に減少している点は、市場環境の変化や競争の激化による影響を受ける可能性があります。成長を維持するためには、AI技術の高度化と同時に、効率的なコスト構造の構築が不可欠な状況です。
競合
同社は、企業向けAIアプリケーションの提供において、高度な開発環境や統合されたツールセットを提供することで差別化を図っています。特に、特定の業界に特化したアプリケーションのポートフォリオを持つことが、競合他社に対する優位性となります。
また、主要なクラウドプロバイダーや大手コンサルティング企業との強固な提携関係も、競合に対する参入障壁として機能しています。これらのパートナーシップを通じて、信頼性の高いソリューションを企業に提供し、市場での地位を確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は10.11ドルとなっており、時価総額は約15.7億ドル(1,572百万USD)です。この規模は、同社が持つAIプラットフォームの技術力と市場の期待を反映した数値となっています。
また、PBR(株価純資産倍率)は2.29倍と算出されています。投資判断にあたっては、現在の高い成長期待と、財務諸表に現れている収益性の課題のバランスを慎重に見極める必要があります。