事業モデル
同社は米国を拠点とし、金融機関向けにクラウドベースのデジタル販売およびサービスプラットフォームを提供しています。提供するプラットフォームには、デジタルバンキング、オンボーディング、口座開設、データおよびマーケティングのモジュールが含まれます。
独自のクラウドベースかつマルチテナントのアーキテクチャを活用することで、顧客である信用組合や銀行の運営効率向上を支援しています。これらのソリューションは、新規ユーザーの獲得や収益の加速、さらには顧客とのエンゲージメント強化を目的として設計されています。
KPI
直近の財務データによると、売上高はFY2023の2.6億ドルからFY2025には4.4億ドルへと拡大しています。この期間において、営業利益率は-24.0%から-10.9%へと改善しており、収益構造の改善が進んでいることが示唆されます。
一方で、ROEはFY2023の-19.4%からFY2024には-11.4%へと改善したものの、FY2025には-13.2%となっています。また、最新のFY2025における純利益は前年比で16.7%の減少を記録しており、成長と利益のバランスが課題となっています。
業績推移
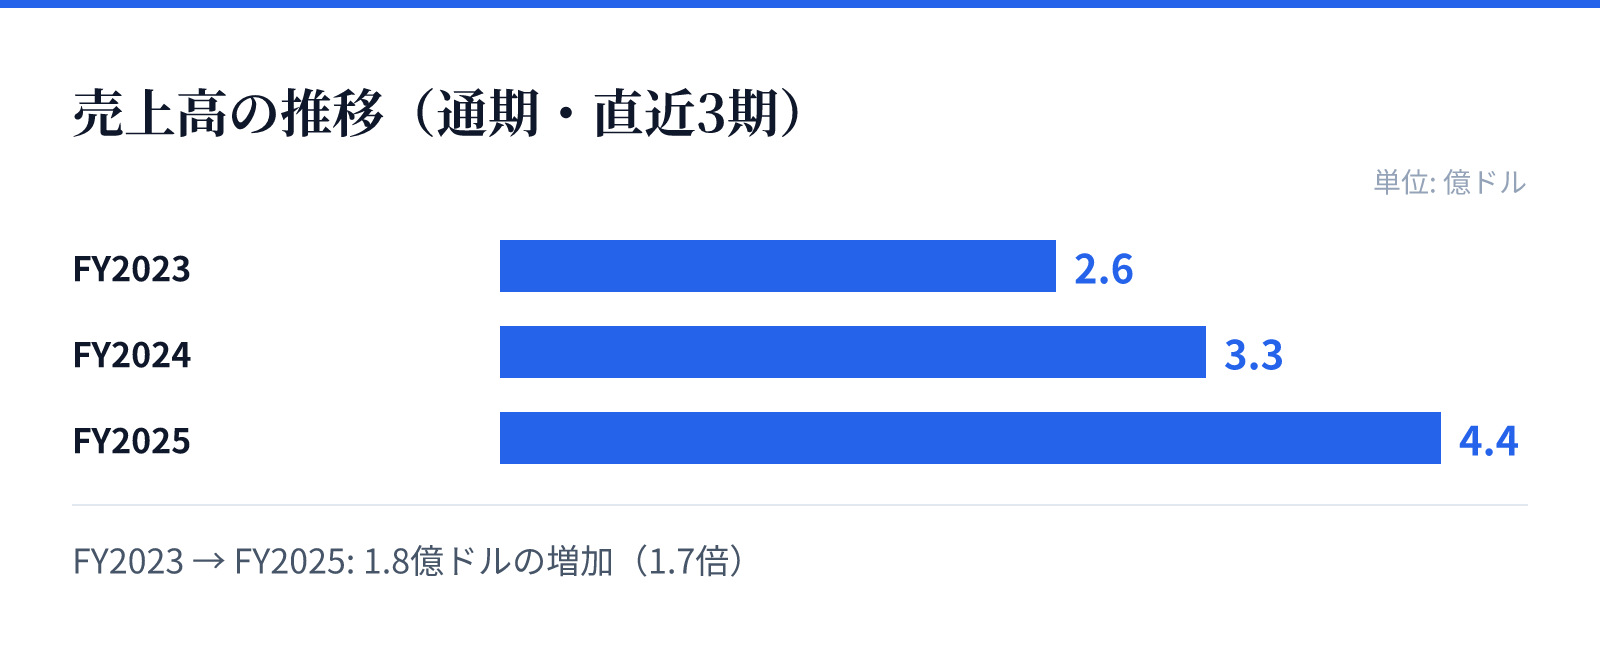
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.6億ドル。
FY2024の売上高は3.3億ドル。
FY2025の売上高は4.4億ドル。
成長ドライバー
同社の成長の主な要因は、クラウド基盤を活用したデジタル変革を求める金融機関の需要に支えられています。特に、オンボーディングや口座開設の自動化といった機能は、顧客の運営効率を向上させる重要な要素です。
売上高はFY2025において前年比32.9%増を記録しており、強力な需要があることが推測されます。マルチテナント構造を採用することで、より多くの金融機関に対してスケーラブルなサービスを提供できる体制を整えています。
リスク
財務データから、依然として営業利益率がマイナス圏にあることが確認され、収益性の改善には時間を要するとみられます。特に純利益が前年比で減少している点は、成長投資とコスト管理のバランスに関する課題を示唆しています。
また、金融機関という特定のセクターを対象としているため、金融規制やセキュリティ基準への対応が不可欠です。クラウド基盤の運用において、システムの安定性やセキュリティの確保が継続的なリスク要因となります。
競合
同社は、信用組合や地域銀行、超地域的な信用組合など、特定のターゲット層に対して特化したソリューションを提供しています。競合他社と比較して、独自のマルチテナントアーキテクチャによる効率的な提供体制が強みとなります。
金融機関向けのデジタルプラットフォーム市場では、既存のシステムとの統合や使い勝手が重要な差別化要因となります。同社は、オンボーディングやマーケティングといった多角的なモジュールを提供することで、競合に対する優位性を構築しています。
バリュエーション
現在の市場データにおいて、同社の株価は20.31ドル、時価総額は約21.7億ドルとなっています。PBRは5.99倍と算出されており、市場からは将来の成長に対する期待が反映されているとみられます。
投資判断にあたっては、売上高の堅調な伸びと、営業利益率の改善傾向を注視する必要があります。現在のバリュエーションは、クラウド基盤の普及と金融機関のデジタル化加速というトレンドに基づいた評価となっています。