事業モデル
同社はタングステンの精鉱の採掘、処理、および出荷に従事する企業です。事業の核となるのは、タングステンおよびスチンの鉱床の探索と開発にあります。
同社はカナダ、韓国、ポルトガル、スペイン、および米国のプロジェクトと鉱山において100%の権益を保有しています。拠点はモンタナ州ディロンに置かれ、多角的な地域での資源確保を目指しています。
KPI
最新の財務データによると、FY2026の売上高は2,540万ドルを記録しています。これは前年度の3,251万ドルと比較して、前年比で21.9%の減少となっています。
一方で、同期間の純利益は前年比で96.7%の増加を見せています。また、同社は2.6億ドルの現金および現金同等物を保有しており、事業運営のための強固な流動性を確保しています。
業績推移
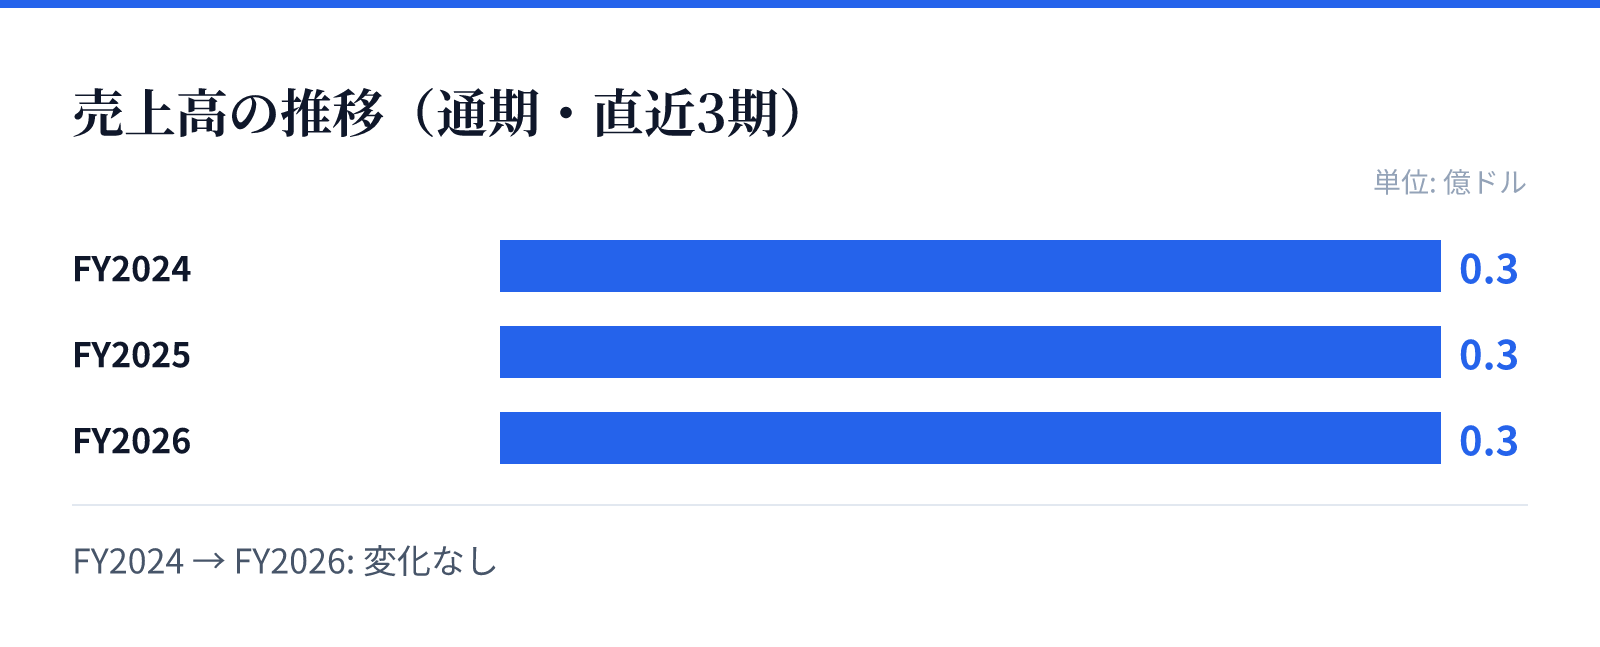
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.3億ドル。
FY2025の売上高は0.3億ドル。
FY2026の売上高は0.3億ドル。
成長ドライバー
同社の成長は、保有する複数の鉱山プロジェクトの稼働と生産量の拡大に依存しています。特にタングステンとスチンの資源確保は、戦略的な重要性を有する分野です。
財務トレンドを見ると、FY2026において営業利益率は8.8%へと改善しています。前年度のマイナス圏から回復しており、生産効率の向上やコスト構造の改善が進んでいるとみられます。
リスク
資源採掘事業の特性上、鉱物価格の変動や採掘コストの増大が収益に直接的な影響を及ぼす可能性があります。また、プロジェクトの進捗状況や地質学的リスクも重要な要因となります。
過去の財務データでは、FY2024およびFY2025において営業利益率がマイナスとなっており、初期投資や運営コストの負担が重い時期があったことが示されています。今後の安定的な収益確保が課題となります。
競合
同社は、世界的なタングステンおよびスチンの需要に応えるための競争環境の中に位置しています。複数の国で100%の権益を持つプロジェクトを保有していることは、競合に対する優位性となります。
資源確保の安定性は、供給網における重要性を高める要因となります。同社は、特定の地域に依存しない多角的な拠点を確保することで、市場における存在感を維持しようとしています。
バリュエーション
現在の株価は18.28ドルであり、時価総額は約51.87億ドルに達しています。この規模は、同社が保有する資源資産の価値を反映しているものとみられます。
バリュエーション指標を見ると、PERは83.09倍、PBRは13.15倍となっています。これらの数値は、将来の資源開発に対する期待や、保有する鉱山資産の潜在的な価値を市場が評価していることを示唆しています。