事業モデル
Alumis Inc.は、自己免疫疾患の治療薬の開発および商業化に焦点を当てた臨床段階のバイオ医薬品企業です。同社は、乾癬や全身性エリテマトーデスを対象としたTYK2阻害剤「envudeucitinib」の開発を進めています。
さらに、中枢神経系疾患を対象とした「A-005」や、甲状腺眼疾患を対象としたモノクローナル抗体「lonigutamab」、免疫機能不全に対応する「IRF5」の開発も行っています。同社は2021年に設立され、2022年1月に社名を変更しました。
KPI
同社の財務状況において、FY2023のROEは45.7%を記録していますが、FY2024には-113.1%へと大きく低下しています。最新のFY2025では、売上高が2,405万ドル(=2,405万ドル)を計上しており、純利益は前年比で17.3%の増加を見せています。
一方で、FY2025における営業利益率は-1886.9%となっており、研究開発段階の企業特有のコスト構造が反映されています。また、同社は現在、6,389万ドル(=6,389万ドル)の現金および現金同等物を保有しています。
業績推移
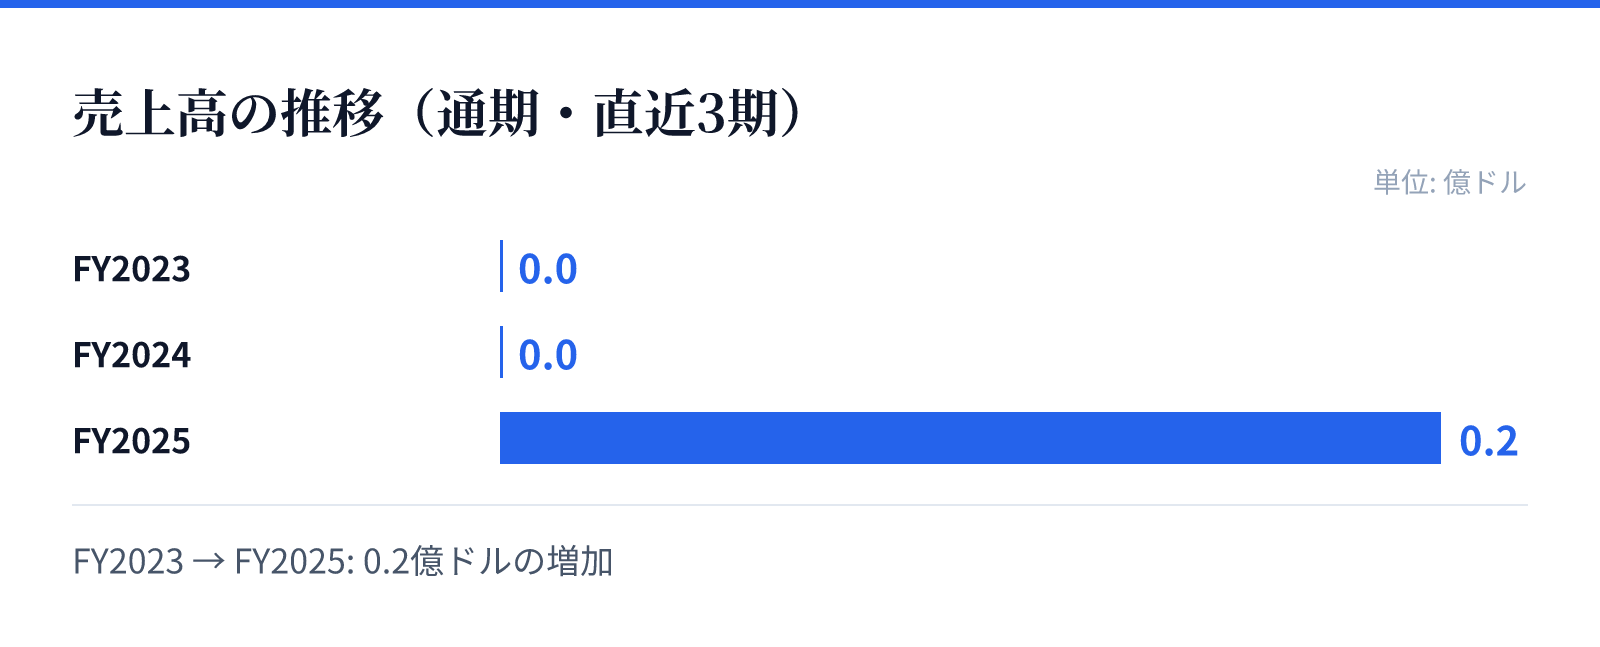
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.2億ドル。
成長ドライバー
同社の成長は、複数のパイプラインにおける臨床試験の進展と承認の可能性に依存しています。特にTYK2阻害剤であるenvudeucitinibは、複数の疾患に対する治療薬として期待されています。
また、中枢神経系への浸透性を備えたA-005や、特定の免疫機能不全を標的としたIRF5など、多様なアプローチの薬剤を開発しています。これらの革新的な治療法が臨床試験を成功させることで、将来的な市場拡大が見込まれます。
リスク
バイオ医薬品企業として、新薬の臨床試験における成功率や規制当局の承認プロセスが大きな不確実性となります。特に、研究開発段階にある薬剤の多くは、承認が得られない場合、投資が回収できないリスクを伴います。
また、財務データに見られるように、営業利益率が大幅なマイナスとなっている点は、将来の収益化に向けた資金調達の必要性を示唆しています。研究開発費の増大や、競合する治療法の登場も、事業の進展に対するリスク要因となります。
競合
同社は、自己免疫疾患や神経炎症疾患といった広範な領域において、独自のメカニズムを持つ薬剤を開発しています。TYK2阻害剤やモノクローナル抗体といった特定の標的を狙うことで、既存の治療法とは異なる価値を提供することを目指しています。
競合他社との差別化は、これらの薬剤が持つ特異的な作用機序や、特定の疾患に対する有効性の証明にかかっています。特に中枢神経系への浸透性を備えた薬剤の開発は、競合優位性を築くための重要な要素となります。
バリュエーション
同社の現在の株価は23.03ドルであり、時価総額は約29.8億ドル(2,981百万USD)となっています。市場データに基づくPBRは6.54倍と算出されています。
バイオテクノロジー分野の企業として、将来のパイプラインの価値が現在の評価に反映されています。投資判断にあたっては、臨床試験の進捗状況と、保有する現金による研究開発の継続可能性を注視する必要があります。