事業モデル
同社は米国および国際的な市場において、映画の上映事業を展開しています。1920年に設立された同社は、多数の劇場を所有、運営、または利害関係を持つことで事業を展開しています。
拠点はカンザス州のルームウッドに置かれ、約2,931人の従業員を抱える規模で運営されています。映画館の運営を通じて、世界中の観客にエンラインテインメントを提供することを主軸としています。
KPI
直近の財務データにおいて、FY2025の売上高は4,848,900,000 USD(=48.5億ドル)を記録しています。これは前年比で4.6%の増加となっており、売上規模の維持・拡大が見て取れます。
一方で、営業利益率はFY2023およびFY2025において0.8%となっており、非常に低い水準に留まっています。ROEについては、FY2023の21.5%からFY2025には33.4%へと大幅に上昇しており、資本効率の改善が示唆されています。
業績推移
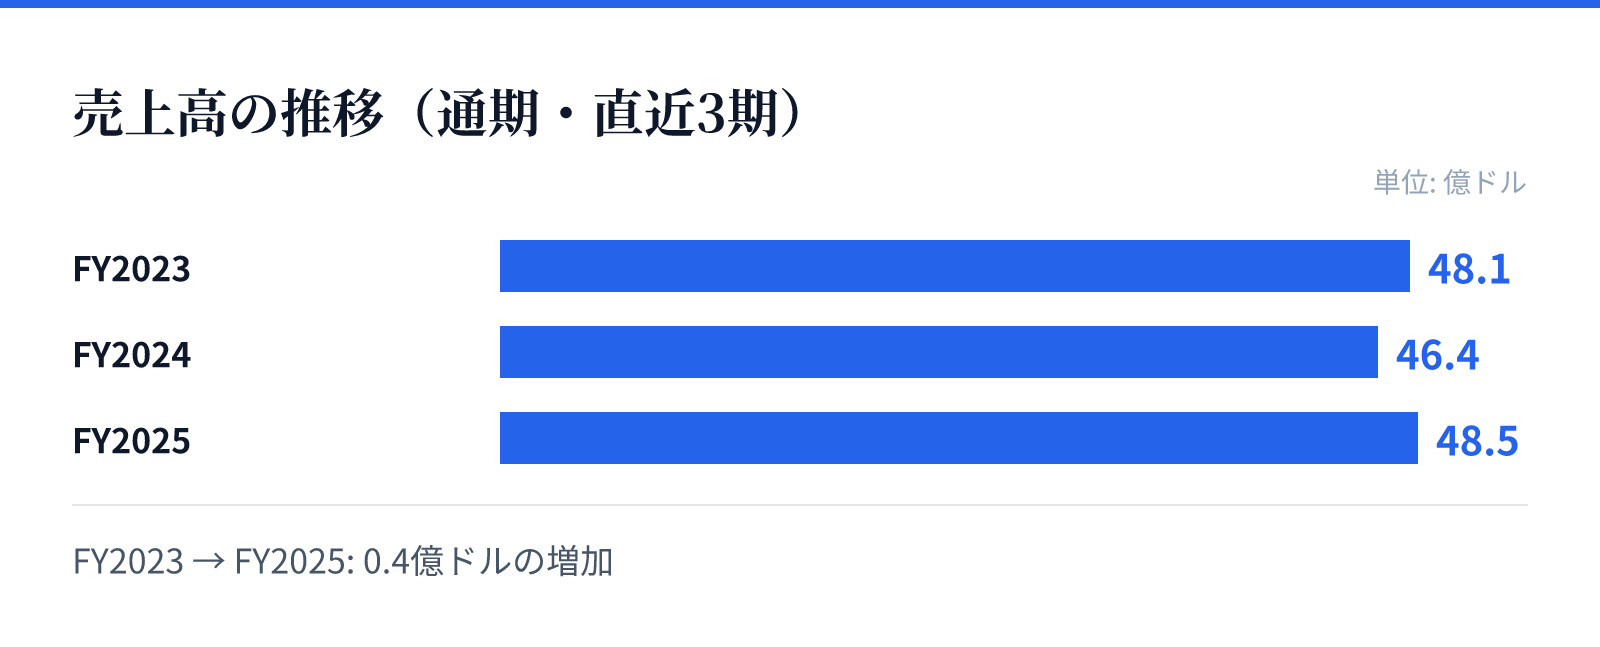
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は48.1億ドル。
FY2024の売上高は46.4億ドル。
FY2025の売上高は48.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の4,812,600,000 USD(=48.1億ドル)からFY2025の4,848,900,000 USD(=48.5億ドル)へと推移しています。この推移は、同社の主要な事業基盤が安定していることを示しています。
また、FY2025におけるROEの急増は、資本効率の改善に向けた動きを反映している可能性があります。一方で、同期間の純利益は前年比で79.4%減少しており、利益構造の変革期にあると推測されます。
リスク
財務データから、営業利益率が極めて低い水準(0.8%)で推移していることが確認できます。これは、売上規模に対して運営コストや固定費の負担が重い構造を示唆しており、収益性の改善が急務となっています。
また、FY2025における純利益の急減(前年比-79.4%)は、一時的な要因か構造的な課題かを精査する必要があります。低水準の営業利益率と利益の減少は、今後の事業継続におけるリスク要因として注視すべき点です。
競合
同社は国際的な市場で劇場運営を展開しており、競合他社とのシェア争いが行われている環境にあります。世界的なエンターテインメント市場において、独自のブランドと拠点を維持することが重要となります。
事業規模を支える約2,931人の従業員と、長年の歴史に基づく運営ノウハウが競争力の源泉となります。しかし、低水準の営業利益率は、競合他社と比較した際のコスト構造の課題を浮き彫りにしています。
バリュエーション
現在の市場データにおいて、同社の株価は2.67ドル、時価総額は約23.8億ドル(2,383百万USD)となっています。これらの数値に基づき、現在の市場評価を判断することになります。
バリュエーション指標として、PBRは-1.64倍と算出されています。この数値は、同社の資産価値に対する市場の評価や、現在の財務状況を反映した結果として捉える必要があります。