事業モデル
Amprius Technologiesは、モビリティ用途向けのリチウムイオン電池の開発、製造、および販売を行っています。同社はSiCoreおよびSiMaxxという製品プラットフォームを通じて、シリコンアノード技術を用いた電池を提供しています。
これらの製品は、ドローンや高高度擬似衛星を含む、既存および新興の航空アプリケーションに主に活用されています。2008年に設立され、カリフォルニア州フレモントに本社を置く同社は、特定のニッチな航空分野に特化した技術を提供しています。
KPI
最新の財務データによると、FY2025の売上高は7,191万ドル(=7,191万ドル)を記録しています。これは前年度の2,357万ドル(=2,357万ドル)と比較して、大幅な成長を示しています。
一方で、営業利益率はFY2025において-32.0%となっており、依然として赤字圏内での推移となっています。ROEも-42.4%とマイナスを維持しており、収益性の改善に向けた投資段階にあることが示唆されます。また、同社は7,452万ドル(=7,452万ドル)の現金および現金同等物を保有しています。
業績推移
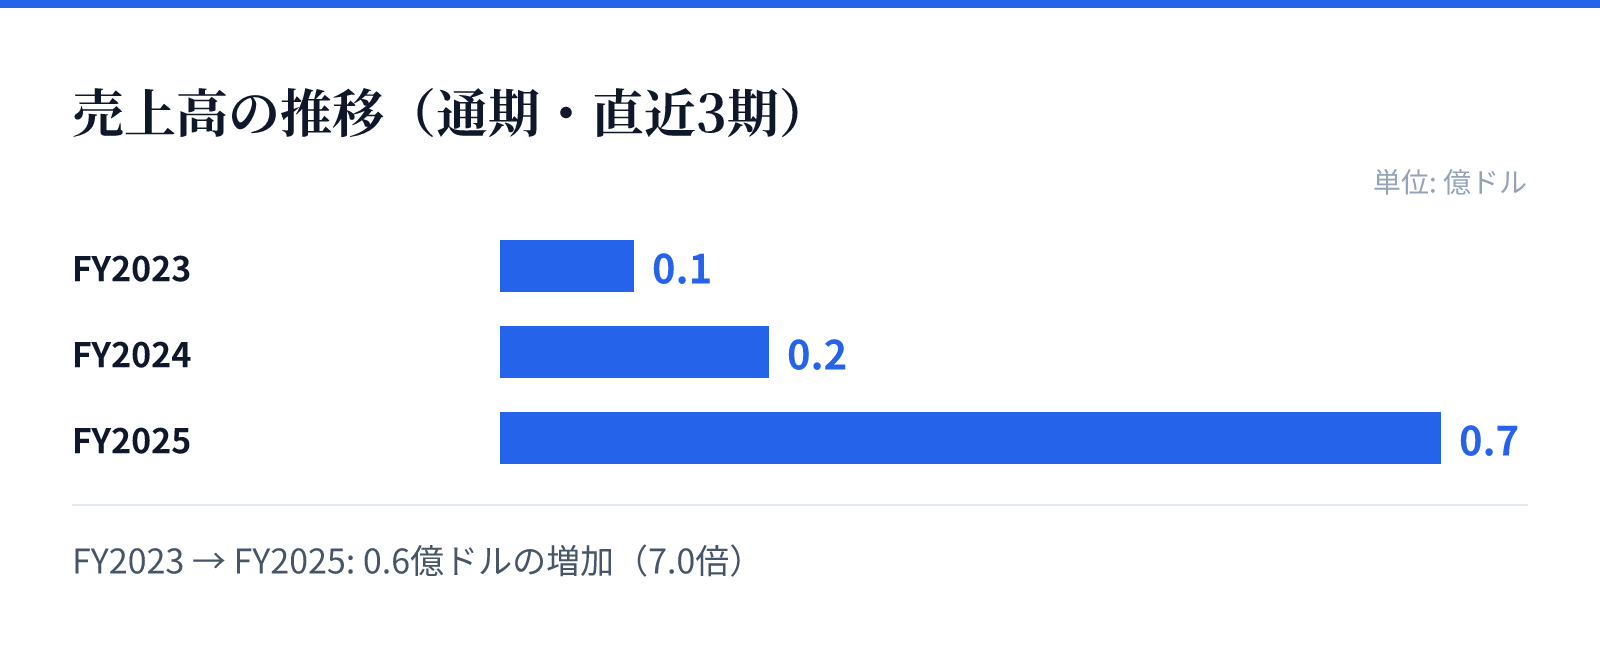
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.1億ドル。
FY2024の売上高は0.2億ドル。
FY2025の売上高は0.7億ドル。
成長ドライバー
同社の成長の主な要因は、航空分野におけるシリコンアノード技術の需要拡大にあります。特にドローンや高高度擬似衛星といった高度な技術を要する分野において、同社の製品プラットフォームが採用されることが期待されています。
財務推移を見ると、売上高はFY2023の879万ドル(=879万ドル)からFY2025の7,191万ドル(=7,191万ドル)へと急増しており、売上YoYは205.1%を記録しています。この急成長は、同社の技術が市場で受け入れられ始めていることを示唆しています。
リスク
同社の主なリスク要因の一つは、依然として継続している営業赤字と低い収益性です。FY2025においても営業利益率は-32.0%となっており、事業のスケールに伴う利益への転換が課題となります。
また、高度な技術を要する航空分野での競争や、リチウムイオン電池の原材料調達に関するリスクも考慮する必要があります。現在は高い成長率を維持しているものの、将来的な収益性の改善が投資判断の重要なポイントとなります。
競合
同社はシリコンアノード技術を用いた独自の製品プラットフォームを構築しており、競合他社との差別化を図っています。特に航空分野という特殊な市場において、特定の技術要件を満たす製品を提供することで優位性を確保しています。
航空宇宙分野における高度な要求に応えるための技術開発が、競合に対する参入障壁として機能しているとみられます。独自の技術基盤を持つことで、特定のニッチ市場における存在感を高めています。
バリュエーション
最新の市場データに基づくと、同社の株価は9.86ドルとなっており、時価総額は約14.4億ドル(1,440百万USD)です。この規模に対し、PBRは11.47倍と算出されています。
投資家は、同社の高い売上成長率と独自の技術基盤を評価する一方で、現在の赤字構造を注視している状況です。高いPBRは、将来の成長に対する期待が織り込まれていることを示唆しています。