事業モデル
AnaptysBioは、米国における自己免疫疾患および炎症性疾患を対象とした免疫療法薬の開発に注力する臨床段階のバイオテクノロジー企業です。同社は、特定の病原性T細胞を減少させるRosnilimabや、CD122拮抗剤であるANB033など、複数の抗体プログラムを開発しています。
同社はGSKやVandaとの提携合意に基づき、前臨床および臨床の節目に向けて多様なプログラムを進めています。製品ラインナップには、固形腫瘍を対象としたdostarlimabや、重症化膿疱性乾癬症の治療に向けた第3相試験中のImsidolimabが含まれます。
KPI
最新の会計年度であるFY2025において、同社は売上高234,603,000 USD(=2.3億ドル)を記録しています。この売上高は前年度と比較して157.0%の増加を見せており、事業の拡大が示唆されます。
同期間の純利益は前年比で90.9%増加しており、収益性の改善が進んでいます。また、同社は248,469,000 USD(=2.5億ドル)の現金および現金同等物を保有しており、研究開発への投資余力を確保しています。
業績推移
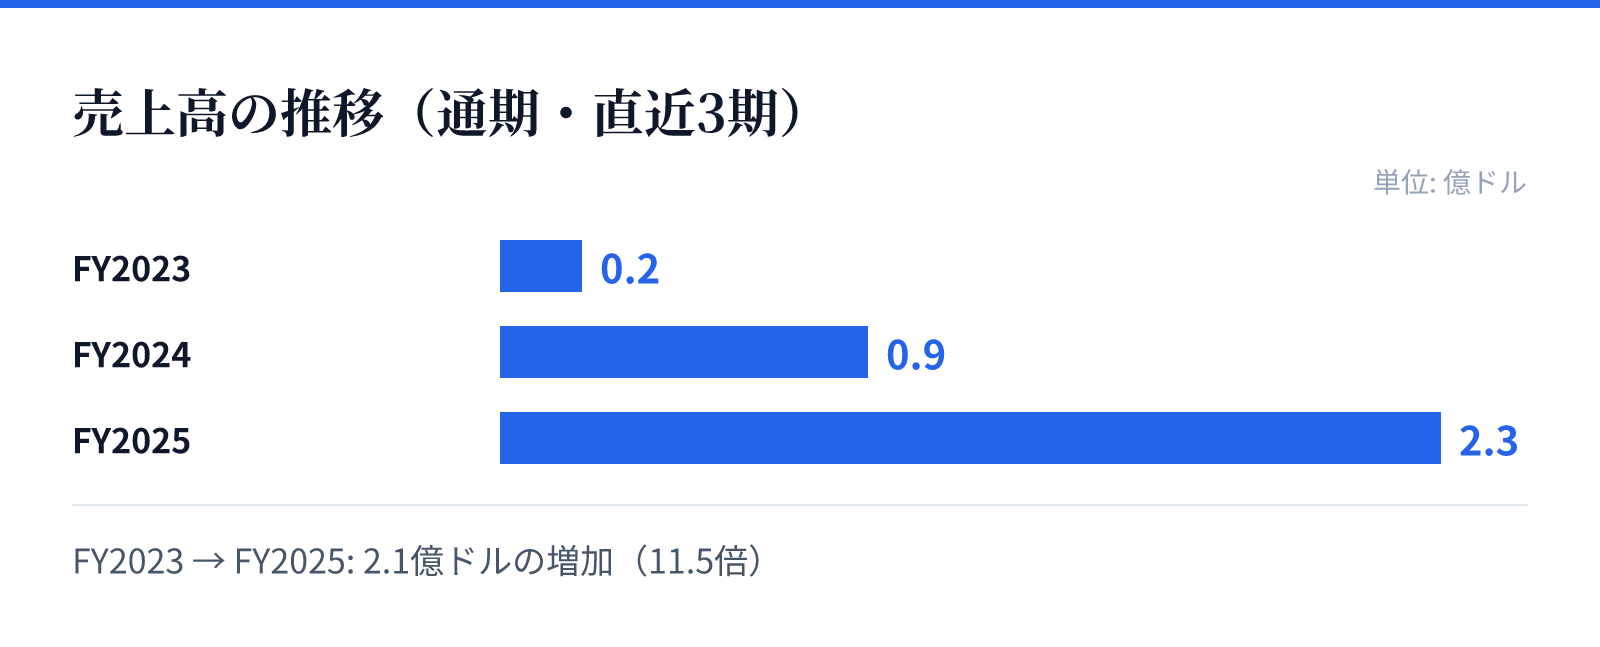
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.2億ドル。
FY2024の売上高は0.9億ドル。
FY2025の売上高は2.3億ドル。
成長ドライバー
同社の成長は、複数の抗体プログラムが臨床試験の重要な節目を通過することに依存しています。特に、重症関節リウマチの治療に向けた第2b相試験を完了したRosnilimabや、第3相開発中のImsidolomarなどの進捗が重要です。
また、GSKやVandaといった主要なパートナーとの提携関係も、開発の加速と市場への展開を支える重要な要素となります。これらの提携を通じて、複数の抗体プログラムが臨床的なマイルストーンを達成することが、将来の成長を牽引するとみられます。
リスク
バイオテクノロジー企業として、臨床試験の進捗や規制当局の承認プロセスにおける不確実性が主なリスク要因となります。特に、複数の製品がまだ初期から中期の臨床試験段階にあるため、試験結果が期待に沿わない場合、事業計画に影響を及ぼす可能性があります。
また、研究開発には多額の資金が必要となるため、将来の資金調達やキャッシュフローの管理も重要です。現在は2.5億ドルの現金を保有していますが、臨床試験の進展に伴うコストの増大や、開発の遅延が財務状況に与える影響を注視する必要があります。
競合
同社は免疫疾患および炎症性疾患の治療薬市場において、独自の抗体プログラムを展開しています。競合他社との差別化は、特定の細胞を標的とした選択的な治療アプローチや、独自の抗体技術の優位性によって図られるとみられます。
特に、特定の免疫系を標的とする高度な技術を要する領域では、提携パートナーとの協力体制が競争優位性を築く鍵となります。独自の抗体プログラムを複数抱えることで、多様な疾患領域への対応能力を確保しています。
バリュエーション
同社の現在の株価は58.44ドルであり、時価総額は約17.3億ドル(1,730百万USD)となっています。市場データに基づくPBRは133.12倍と、バイオテクノロジー企業特有の期待値が反映された高い水準にあります。
投資判断にあたっては、現在の高いバリュエーションが、将来の臨床試験の成功や製品の承認といったマイルストーンによって正当化されるかを見極める必要があります。高いPBRは、将来の成長に対する市場の期待の強さを示していると分析されます。