事業モデル
Annexonは、炎症に関連する疾患の治療に向けた医薬品の発見および開発を行う臨床段階のバイオ医薬品企業です。カリフォルニア州ブリスベーンに拠点を置き、2011年に設立されました。
同社は、ギラン・バレー症候群の治療に向けたフルレングスモノクローナル抗体「Tanruprubart」の開発を進めています。この薬剤は、ハンチントン病に対する第II相試験、および筋萎縮性側索硬化症に対する第IIa相試験も実施しています。
さらに、地理的萎縮に対する抗原結合断片「ANX007」や、自己免疫疾患向けの経口低分子阻害剤「ANX1502」の開発も進めています。また、ループス腎炎の治療に向けたC1q阻害断片「ANX009」の第I相試験も進めており、多様なアプローチで治療法を模索しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルとなっており、研究開発段階の企業としての特性を反映しています。一方で、純利益の推移を見ると、最新のFY2026において前年比(YoY)で78.6%の増加を記録しています。
自己資本利益率(ROE)については、FY2024の-47.2%から、FY2025には-97.7%へと低下したのち、FY2026には-21.6%へと改善する推移を見せています。これらの数値は、研究開発への投資と資金調達の動向を反映しているものとみられます。
また、同社は現在、1.8億ドル(=175,208,000 USD)の現金および現金同等物を保有しています。この資金は、継続的な臨床試験の遂行と研究開発の推進に充てられる重要なリソースとなります。
業績推移
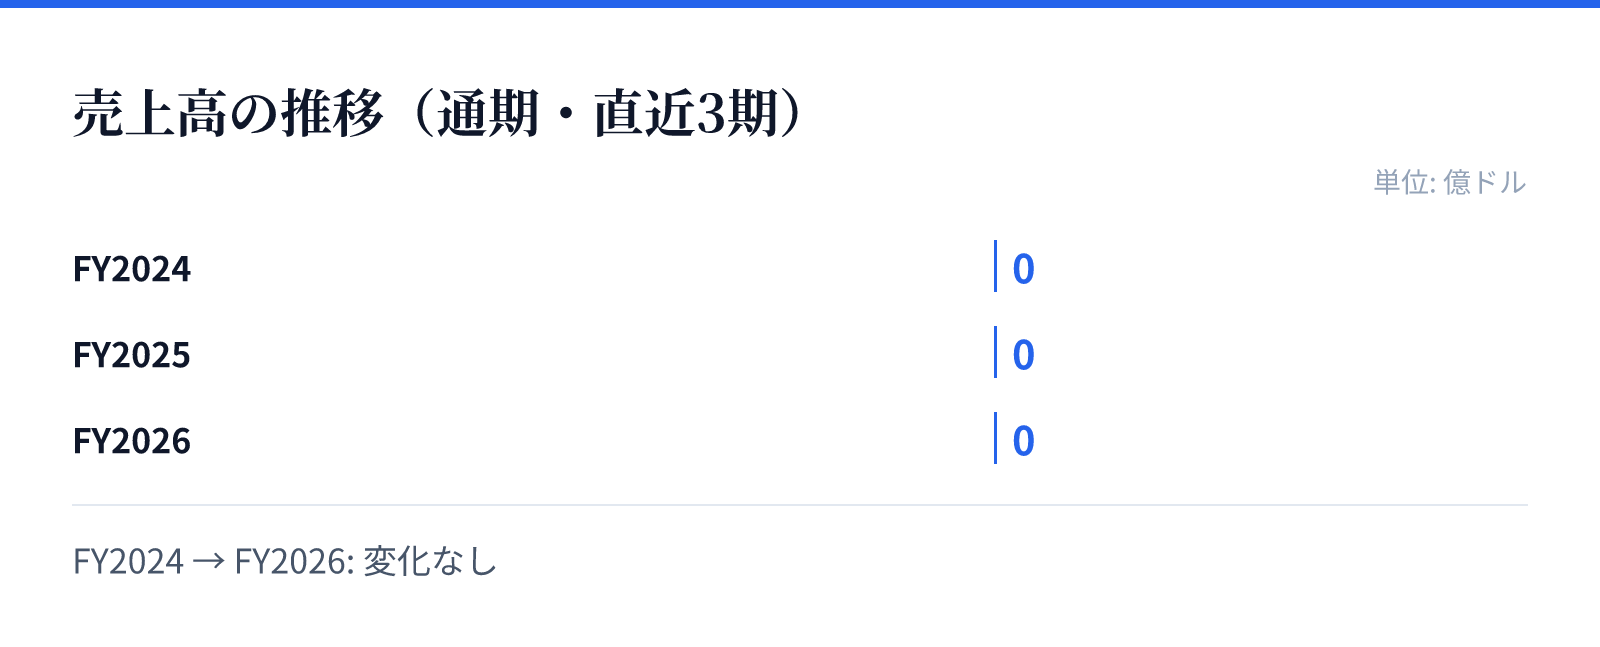
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、複数のパイプラインが臨床試験の重要な段階に進展することに強く依存しています。特に、ギラン・バレー症候群や地理的萎縮といった疾患に対する主要な治療薬の臨床試験が、第III相を含む重要なフェーズにあります。
また、経口低分子阻害剤やC1q阻害断片といった、異なるメカニズムを持つ薬剤の同時開発も成長の要因となります。これらの薬剤が承認を得るか、あるいは良好な臨床データを示すかどうかが、将来の企業価値を左右する重要な要素となります。
さらに、多様な炎症性疾患に対する治療法を模索するポートフォリオの広がりも、将来的な市場拡大の可能性を示唆しています。各パイプラインの進捗状況が、同社の事業規模拡大に向けた主要な推進力となります。
リスク
同社は現在、売上を伴わない研究開発段階にあるため、臨床試験の成否が事業の継続性に直結するリスクがあります。特に、主要なパイプラインが第III相試験にあることは、成功すれば大きな飛躍となりますが、失敗した際の影響も甚大です。
また、バイオテクノロジー分野特有の規制当局による承認プロセスの不確実性も重要なリスク要因となります。臨床試験のデータが期待通りに得られない場合、開発の中止や遅延が発生する可能性があります。
さらに、研究開発には多額の資金が必要となるため、現在の現金保有量が将来の試験を完遂するのに十分であるかという資金調達の動向も注視が必要です。投資家は、各臨床試験の進捗と規制当局の判断を慎重に見極める必要があります。
競合
同社は、炎症性疾患の治療という広範な領域において、独自の抗体や低分子化合物を用いて競合他社と差別化を図っています。特に、特定の疾患に対する独自のメカニズムを持つ薬剤を複数抱えることで、市場での優位性を確保しようとしています。
競合他社との競争においては、臨床試験のスピードと、規制当局からの承認獲得の確実性が重要な要素となります。独自の技術を用いたアプローチが、既存の治療法と比較してどれだけ優位性を示せるかが鍵となります。
また、特定の疾患に対する特許の確保や、独自の抗原結合断片技術の確立も、競争優位性を維持するための重要な戦略となります。これらの技術的優位性が、将来的な市場シェアの獲得に寄与するとみられます。
バリュエーション
同社の株価は、2026年8月24日時点で5.06ドルとなっています。この株価に基づいた時価総額は約9.6億ドル(959百万USD)と算出されています。
投資判断の指標となるPBR(株価純資産倍率)は、4.75倍となっています。この数値は、同社の将来の成長期待や知的財産、開発中のパイプラインの価値を反映しているものとみられます。
バイオテクノロジー企業として、現在の評価は将来の臨床試験の成功確率や、承認後の市場規模の予測に基づいています。投資家は、現在の財務状況よりも、臨床試験の進捗という非財務的な要素を重視して評価を行う傾向にあります。