事業モデル
Alto Neuroscienceは、米国カリフォルニア州マウンテンビューに拠点を置く臨床段階のバイオ医薬品企業です。同社は、双極性うつ病や大うつ病性障害、統合失調症といった精神疾患の治療に向けた革新的な薬剤の開発に注力しています。
主要な製品パイプラインには、現在第2b相臨床試験中のALTO-100や、メラトニン受容体作動薬であるALTO-300が含まれます。さらに、認知機能障害を伴う統合失調症向けのALTO-101や、快感消失を伴う大うつ病性障害向けのALTO-203など、多様なアプローチの薬剤を開発しています。
KPI
同社は現在、製品の商業化に向けた研究開発段階にあるため、直近3期において売上高はすべて0 USD(=0ドル)となっています。一方で、資本効率を示すROEは、FY2024の-40.6%からFY2025の-41.8%へと推移し、FY2026には-10.8%へと改善の兆しを見せています。
財務基盤については、2.6億ドル(=263,762,000 USD)の現金および現金同等物を保有しています。この資金は、現在進行中の複数の臨床試験を継続するための重要なリソースとして機能しています。
業績推移
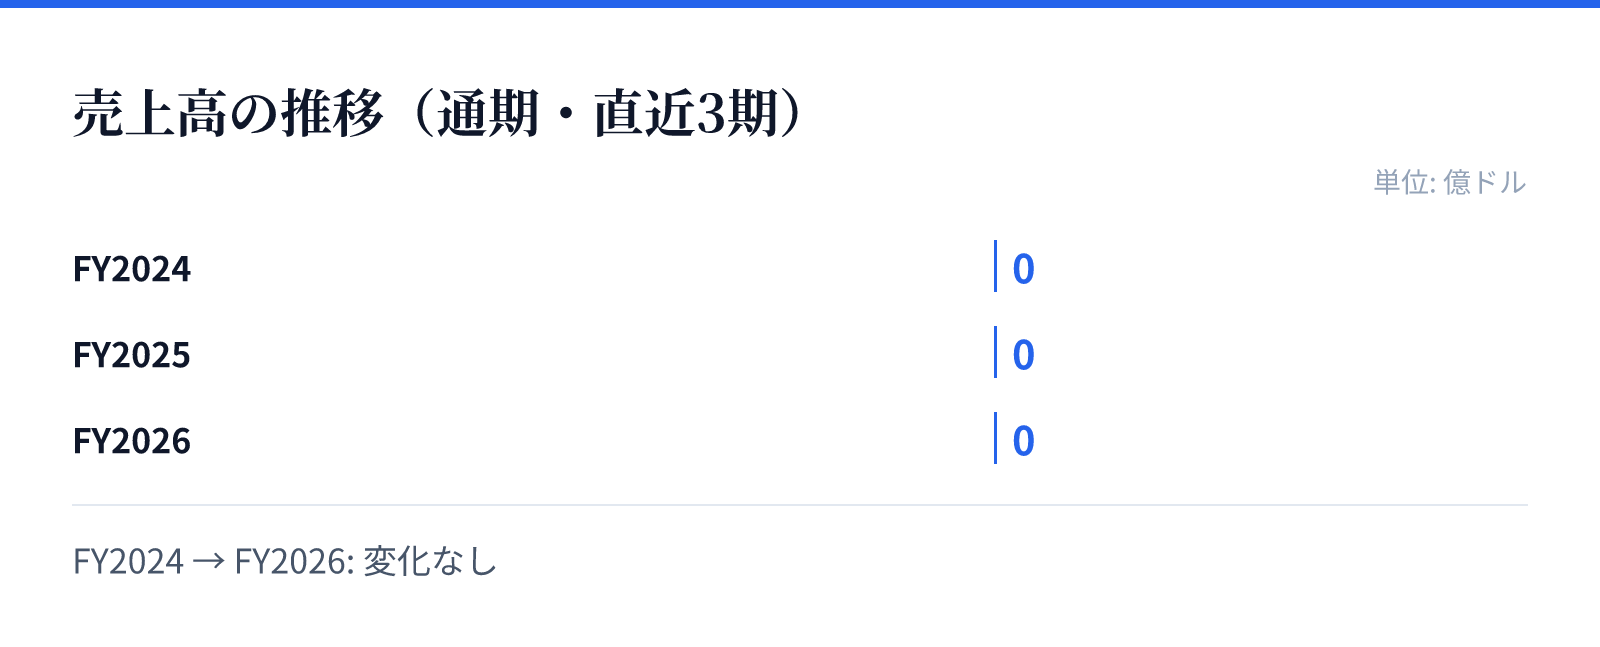
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、複数の臨床試験における進捗と、それらに基づく概念実証(POC)の成功に強く依存しています。特に、第2b相試験中のALTO-100やALTO-300の進展は、将来的な収益化に向けた重要なマイルストーンとなります。
また、パーキンソン病向けの固定用量配合剤であるALTO-208など、多岐にわたる疾患領域へのアプローチが成長の源泉です。最新の財務トレンドでは、FY2026の純利益が前年比で58.5%増加しており、研究開発の進展がポジティブに評価されている可能性があります。
リスク
バイオ医薬品企業としての特性上、臨床試験の成功確率や規制当局の承認プロセスが事業継続における大きな不確実性となります。特に、初期段階の試験から後期段階へ移行する際のデータ取得や安全性確認の成否が、企業の価値を左右する要因となります。
また、売上が現時点で発生していないため、研究開発費の増大による資金の燃焼(バーンレート)がリスク要因となります。将来の収益化に向けた資金調達の必要性や、臨床試験の遅延が事業計画に与える影響を注視する必要があります。
競合
同社は、双極性うつ病や大うつ病性障害といった競争の激しい精神疾患市場において、独自の作用機序を持つ薬剤を展開しています。ALTO-101のような新規なホスホジエステラーゼ4阻害剤や、ALTO-202のようなNMDA受容体サブユニットの拮抗剤など、独自の科学的アプローチを強みとしています。
これらの薬剤が既存の治療法と比較して優位性を示せるかどうかが、市場でのシェア獲得の鍵となります。特に、特定の症状(快感消失など)に焦点を当てた薬剤は、ニッチな需要を満たす可能性を秘めています。
バリュエーション
同社の株価は2026年8月24日時点で36.25ドルとなっており、時価総額は約14.2億ドル(1,423百万USD)です。この規模は、同社が保有する複数のパイプラインに対する市場の期待値を反映したものとみられます。
バリュエーション指標として、PBRは5.80倍を記録しています。現在の財務状況は、将来の製品承認と商業化を見越した投資段階の評価を反映しており、今後の臨床試験の進展が株価に直接的な影響を与える構造となっています。