事業モデル
Apogee Therapeuticsは、アトピー性皮膚炎、喘息、好酸球性食道炎、慢性閉塞性肺疾患などの炎症性および免疫疾患を対象とした新規バイオ医薬品の開発を行う臨床段階のバイオテクノロジー企業です。マサチューセッツ州ウォルサムに拠点を置き、2022年に設立されました。
同社は、皮下投与可能な半減期延長モノクローナル抗体であるZumilokibart(APG777)の開発に注力しています。この薬剤はアトピー性皮膚炎の治療に向けた第2相臨床試験の段階にあり、喘息や好酸球性食道炎の治療に向けた第1相臨床試験も進められています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルとなっており、研究開発段階の企業としての特性を反映しています。ROE(自己資本利益率)は、FY2024の-25.4%からFY2025の-28.3%へと低下しましたが、FY2026には-5.9%へと改善しています。
最新のFY2026における純利益は、前年比で71.0%の増加を記録しています。これらの数値は、同社が現在、製品の商業化に向けた研究開発フェーズにあることを示唆しています。
業績推移
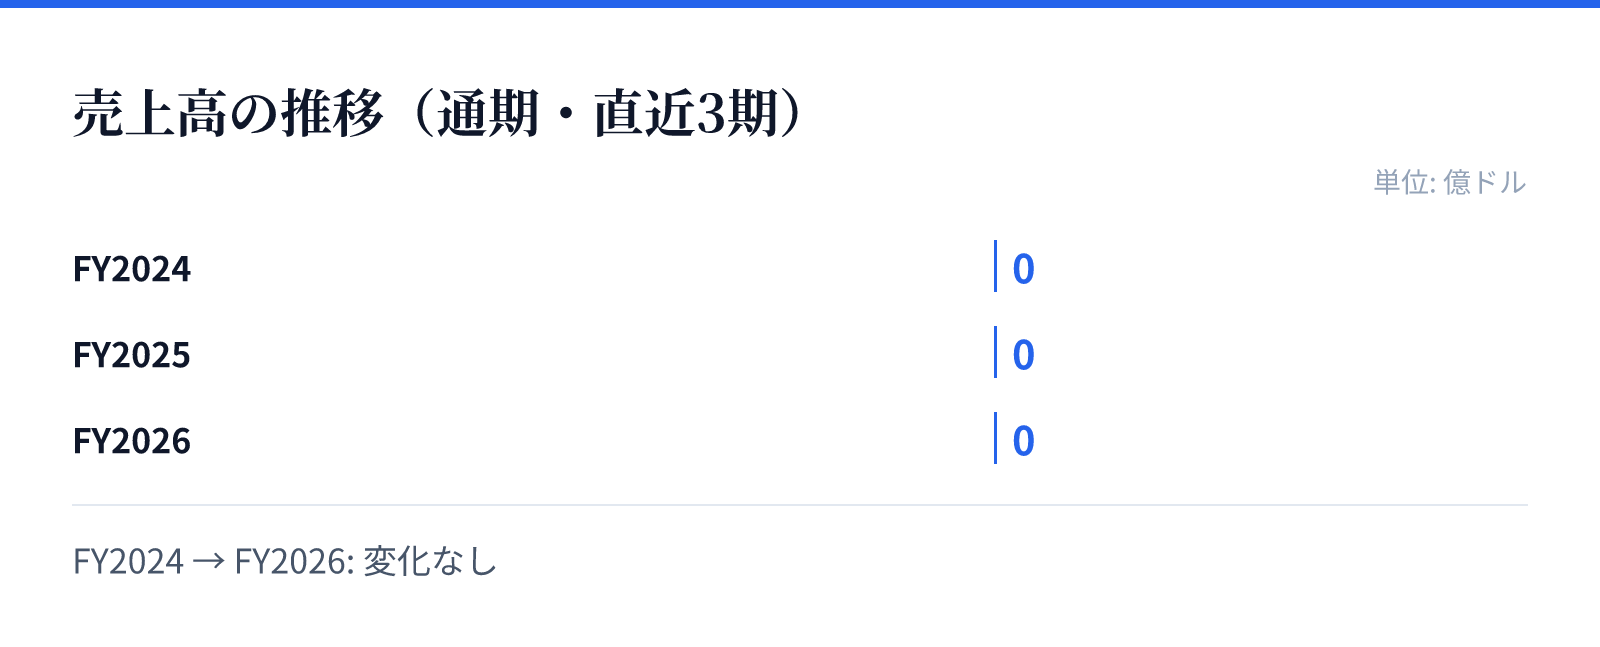
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、複数のパイプラインにおける臨床試験の進展にあります。アトピー性皮膚炎を対象としたAPG279や、喘息および慢性閉塞性肺疾患を対象としたAPG273など、複数の薬剤が第1相臨床試験の段階にあります。
また、IL-4Raを標的とした皮下投与型半減期延長モノクローナル抗体であるAPG808の開発も進められています。これらの薬剤が臨床試験を成功裏に通過し、承認を得ることが将来の成長の鍵となります。
リスク
同社は現在、製品の商業化に至っていないため、研究開発における高い不確実性がリスクとして存在します。売上高が現在0ドルであることは、将来の収益が臨床試験の成功と規制当局の承認に完全に依存していることを意味します。
また、バイオテクノロジー分野特有の課題として、臨床試験の進捗遅延や、承認プロセスにおける予期せぬ障壁が事業計画に影響を与える可能性があります。投資判断においては、これらのパイプラインの進捗状況を注視する必要があります。
競合
同社は、アトピー性皮膚炎や喘息といった競争の激しい炎症性疾患の市場において、独自のバイオ医薬品を提供することを目指しています。特に皮下投与が可能で半減期が延長されたモノクローナル抗体という技術的特徴が、競合他社に対する優位性の源泉となります。
現在、同社は複数の異なる疾患領域に対して複数のパイプラインを展開しており、特定の疾患に対する専門性を高めています。これらの薬剤が市場に投入された際の差別化要因が、今後の市場シェア獲得に寄与するとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は134.79ドル、時価総額は約102億ドルとなっています。この規模は、同社が保有するパイプラインの将来的な価値を市場が評価していることを示しています。
また、PBR(株価純資産倍率)は8.47倍を記録しています。バイオテクノロジー企業として、現在の財務状況よりも将来の技術革新や承認の可能性に基づいたバリュエーションが反映されている構造となっています。