事業モデル
同社は北米において、ハイパフォーマンスコンピューティング(HPC)および人工知能(AI)業界向けのデジタルインフラソリューションを設計、開発、運営しています。主な事業内容は、データセンターホスティングおよびHPCホスティングビジネスの2軸で構成されています。
具体的には、暗号資産マイニング顧客向けの電力供給インフラサービスや、AI・機械学習の開発者向けにクラウドサービスを提供しています。また、HPCアプリケーションをサポートするための計算能力を提供するため、データセンターの設計、建設、運営にも取り組んでいます。
KPI
最新の財務データによると、FY2026の売上高は611,311,000 USD(=6.1億ドル)に達しており、前年比で167.5%の極めて高い成長を記録しています。一方で、同期間の純利益は前年比で5.6%の減少となっており、収益構造の転換期にあることが示唆されます。
また、同社は1,730,440,000 USD(=17.3億ドル)の現金および現金同等物を保有しています。営業利益率はFY2024の-48.6%からFY2026には-28.5%へと改善しており、事業規模の拡大に伴い収益性の改善が進んでいる様子が見て取れます。
業績推移
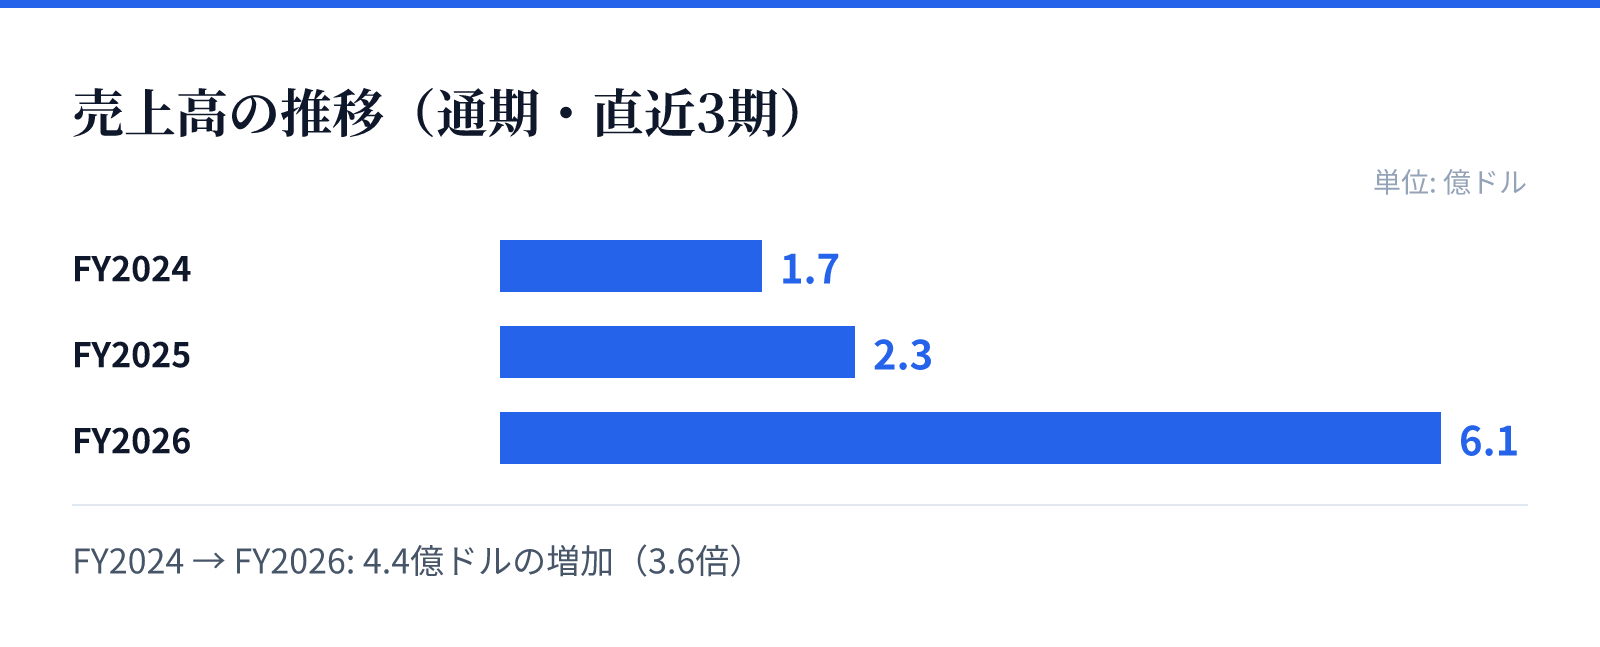
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は1.7億ドル。
FY2025の売上高は2.3億ドル。
FY2026の売上高は6.1億ドル。
成長ドライバー
同社の成長の主な原動力は、AIおよび機械学習の普及に伴う高度な計算リソースへの需要拡大にあります。特に、HPCアプリケーションを支えるためのデータセンター構築と運営能力の強化が、将来的な成長の柱として位置付けられています。
財務推移を見ると、売上高はFY2024の165,575,000 USD(=1.7億ドル)からFY2026の611,311,000 USD(=6.1億ドル)へと急増しています。この急成長は、同社が提供するインフラサービスが、AI分野の急速な技術革新と市場拡大の恩恵を直接的に受けていることを示しています。
リスク
同社の財務状況を見ると、営業利益率およびROEが依然としてマイナスの水準にあり、収益性の改善にはまだ時間を要する可能性があります。特に、大規模なインフラ投資を伴う事業特性上、設備投資の回収と安定的な収益確保のバランスが課題となります。
また、暗号資産マイニング向けのサービス提供も事業の一部を占めており、暗号資産市場のボラティリティが事業環境に影響を与える可能性があります。一方で、AI分野へのシフトが進んでいることから、技術革新のスピードや電力確保の安定性が今後の運営における重要な要素になるとみられます。
競合
同社は、北米におけるHPCおよびAI向けのデジタルインフラ市場において、独自のポジションを確立しようとしています。データセンターの設計から建設、運営までを一貫して行う能力は、高度な計算能力を求める顧客に対する競争優位性の源泉となります。
競合他社との差別化要因として、AIや機械学習の開発者が求める特定の計算要件に最適化されたインフラ提供が挙げられます。同社は、単なるホスティングの提供にとどまらず、高度な技術要件に対応するインフラ構築能力を強みとして展開しています。
バリュエーション
最新の市場データに基づくと、同社の株価は26.89ドル、時価総額は約76.4億ドル(7,645百万USD)となっています。この規模に対し、PBRは4.51倍と算出されており、市場は同社の将来的な成長性を織り込んでいると評価しています。
投資判断にあたっては、現在の高い成長率と、将来的な営業利益率の改善傾向を注視する必要があります。現在の時価総額と保有する1,730,440,000 USD(=17.3億ドル)の現金水準を照らし合わせることで、今後の事業拡大に向けた投資余力についても評価が可能です。