事業モデル
同社は、広告主、パブリッシャー、通信キャリア、およびデバイスメーカー向けにモバイル成長プラットフォームを提供しています。事業は「On Device Solutions」と「App Growth Platform」の2つのセグメントで構成されています。
提供するソリューションには、コンテンツ配信、プログラム広告、広告収益化、ブランド認知キャンペーンなどが含まれます。これらの製品は、モバイルエコシステムにおいてユーザー獲得やエンゲージメントの向上、運zzelの効率化を支援する役割を担っています。
KPI
最新の会計年度における売上高は5.7億ドル(=5.65億ドル)を記録しており、前年比で15.2%の成長を見せています。同期間の純利益は前年比で59.0%の大幅な増加を達成しています。
営業利益率は6.0%となり、過去のマイナス圏から改善の兆しが見られます。ROEは-19.6%と依然としてマイナス圏にありますが、前年度の-59.8%と比較すると改善傾向にあります。
業績推移
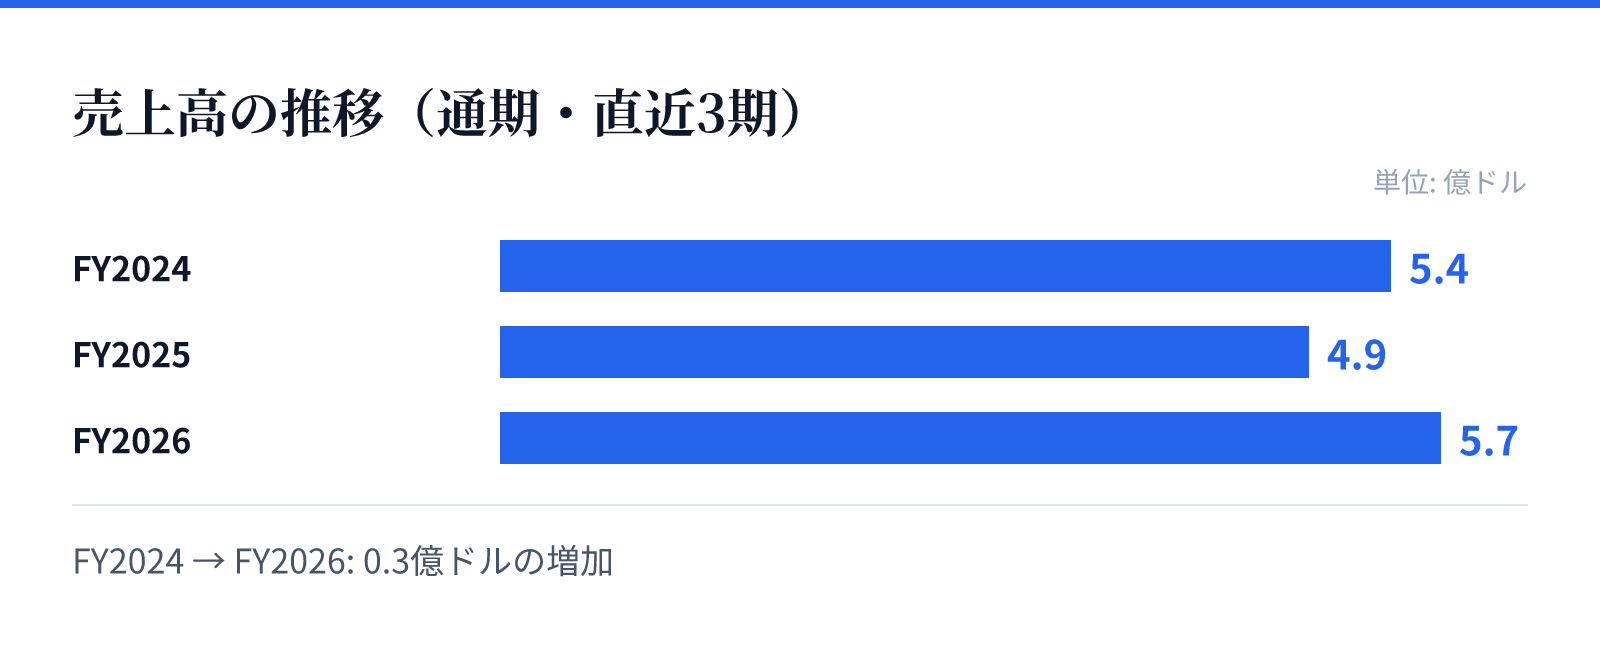
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は5.4億ドル。
FY2025の売上高は4.9億ドル。
FY2026の売上高は5.7億ドル。
成長ドライバー
同社の成長は、モバイルアプリケーションの普及に伴う広告およびユーザー獲得需要の拡大に支えられています。特に、広告主向けの直接的なキャンペーン管理や、パブリッシャー向けの収益化ソリューションが成長の柱となります。
また、通信キャリアやデバイスメーカーとのパートナーシップを通じた広範なリーチも重要な要素です。多岐にわたる地域での展開により、モバイルエコシステム内でのプレゼンスを拡大しています。
リスク
同社の財務データからは、過去数年間にわたり営業利益率がマイナスを推移していたことが確認できます。これは、事業拡大に伴うコスト構造や投資のタイミングが影響している可能性があります。
また、ROEが依然としてマイナス圏にあることは、資本効率の改善が今後の課題であることを示唆しています。モバイル広告市場の競争激化や、プラットフォームの規制動向も注視すべき要因となります。
競合
同社は、モバイル広告およびコンテンツ配信の分野において、多様なパートナーシップを構築することで競争優位性を確保しています。広告主やパブリッシャーに対し、単一のツールではなく包括的なソリューションを提供しています。
特に、デバイスメーカーや通信キャリアとの連携は、競合他社に対する参入障壁として機能しています。広範な地域での展開により、グローバルなモバイル市場での存在感を高めています。
バリュエーション
現在の株価は10.74ドルであり、時価総額は約13億ドルとなっています。市場データに基づくPBRは6.82倍と算出されています。
これらの指標は、同社のモバイルプラットフォームにおける市場の評価を反映しています。今後の評価は、売上成長の継続性と、営業利益率のさらなる改善の推移に左右されるとみられます。