事業モデル
Ardelyxは、米国および国際市場において未充足の医療ニーズに応えるための医薬品の発見、開発、および商業化を行っています。同社は、便秘を伴う過敏性腸症候群の治療のための低吸収性低分子化合物治療薬であるIBSRELAを提供しています。
また、透析を受けている慢性腎臓病の成人における血清リンを減少させるためのリン吸収阻害剤であるXPHOZAHも提供しています。同社は2007年に設立され、マサチューセッツ州ウォルサムに本社を置いています。
KPI
最新の財務データによると、FY2025の売上高は407,320,000 USD(=4.1億ドル)を記録しています。これは前年度の333,615,000 USD(=3.3億ドル)から増加しており、売上高は前年比で22.1%の成長を見せています。
一方で、営業利益率はFY2023の-50.8%からFY2024には-8.4%へと改善したものの、FY2025には-10.1%となっています。ROEについても、FY2023の-39.6%からFY2024の-22.6%へと改善の動きが見られるものの、FY2025には-36.9%へと低下しています。
業績推移
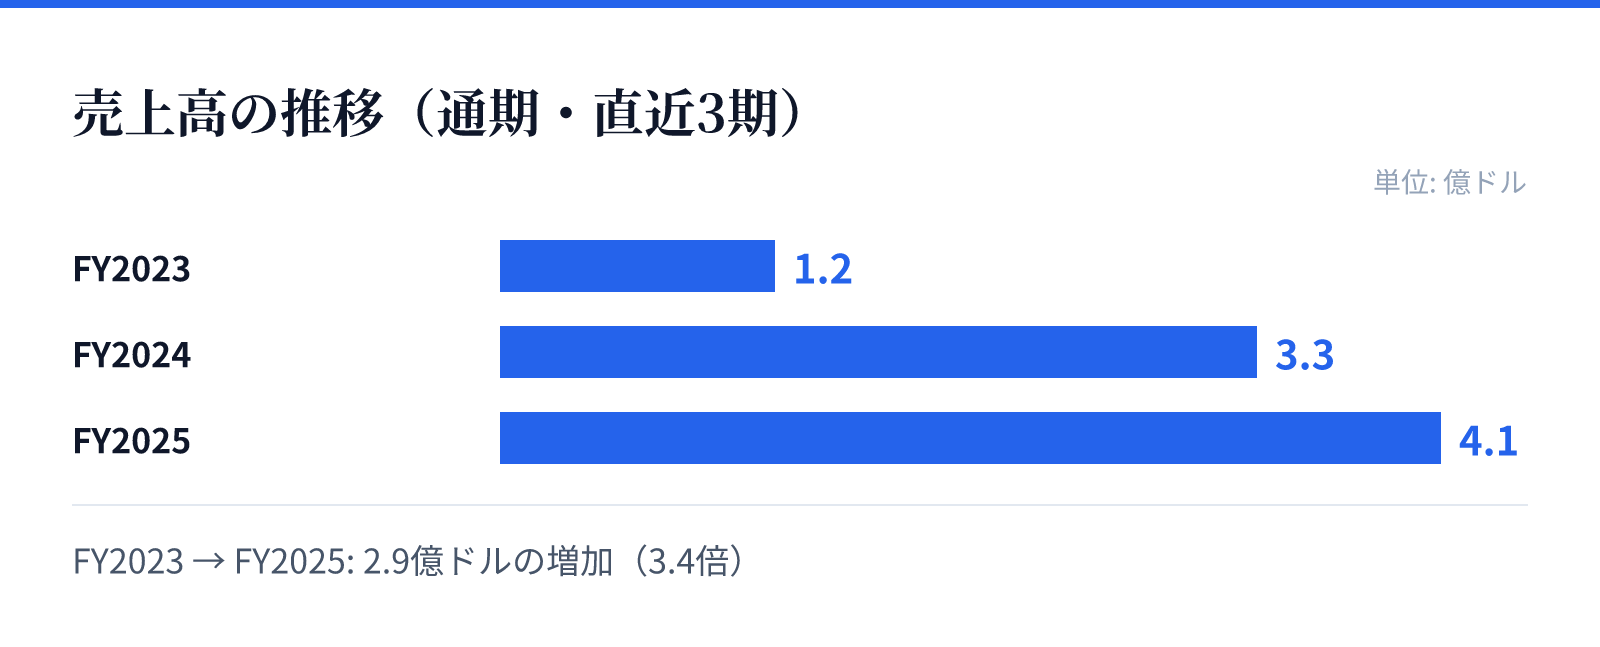
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.2億ドル。
FY2024の売上高は3.3億ドル。
FY2025の売上高は4.1億ドル。
成長ドライバー
同社の成長は、主要な製品であるIBSRELAおよびXPHOZAHの市場浸透と、それらに伴う売上高の拡大に支えられています。直近の財務トレンドでは、売上高がFY2023の124,456,000 USD(=1.2億ドル)からFY2025の407,320,000 USD(=4.1億ドル)へと大幅に増加していることが確認できます。
この売上成長は、同社がターゲットとする希少疾患領域における治療の必要性と、提供する薬剤の市場での位置付けを反映しているとみられます。今後の成長は、これらの製品の普及拡大と、それに伴う営業利益率の改善の持続性に依存する見込みです。
リスク
同社の財務状況において、依然として営業利益率がマイナス圏にあることが重要なリスク要因となります。FY2025の営業利益率は-10.1%となっており、売上成長を利益へと確実に転換する構造の確立が課題です。
また、純利益についてもFY2025において前年比で57.4%の減少を記録しており、収益性の不安定さが懸念されます。さらに、保有する現金および現金同等物は97,191,000 USD(=9,719万ドル)であり、今後の研究開発や事業拡大に向けた資金の効率的な運用が求められます。
競合
同社は、特定の希少疾患に対する治療薬に特化した製品ポートフォリオを構築することで、競合他社との差別化を図っています。IBSRELAやXPHOZAHといった特定の疾患に対する治療薬を提供することで、ニッチな市場での優位性を確保しようとしています。
バイオテクノロジー分野の特性上、競合他社による同様の疾患に対する新薬の開発や、既存薬の代替が進むリスクが存在します。同社は、これらの製品の有効性と安全性を継続的に証明し、市場における地位を維持していく必要があります。
バリュエーション
最新の市場データに基づくと、同社の株価は$3.74となっており、時価総額は約9.7億ドル(966百万USD)です。この時価総額に基づいたPBRは6.25倍と算出されています。
投資判断にあたっては、現在の高いPBRが将来の成長期待をどの程度織り込んでいるかを精査する必要があります。同社はバイオテクノロジー企業として、現在の売上成長と将来の製品パイプラインの価値を市場がどのように評価しているかが焦点となります。