事業モデル
Arcutis Biotherapeuticsは、皮膚疾患の治療薬の開発および商業化に特化したバイオ医薬品企業です。カリフォルニア州ウェストレイクビレッジに拠点を置き、2016年に設立されました。
主力製品として、乾癬およびアトピー性皮膚炎の治療に用いられる外用薬ロフルミラストクリーム「ZORYVE」を展開しています。また、脂漏性皮膚炎や頭皮、体用の乾癬治療に向けた「ZORYVE」のフォーム剤も開発しています。
さらに、CD200受容体の強力かつ選択的なチェックポイントアゴニストである融合タンパク質「ARQ-234」の開発にも取り組んでいます。同社は2019年10月に現在の社名に変更されました。
KPI
最新の会計年度(FY2025)において、同社は売上高376,072,000 USD(=3.8億ドル)を記録しています。これは前年度の売上高196,542,000 USD(=2億ドル)と比較して、大幅な成長を示しています。
営業利益率はFY2023の-404.5%から、FY2024の-65.3%、そしてFY2025には-3.3%へと改善傾向にあります。ROEについても、FY2023の-295.6%からFY2025には-8.5%へと改善が見られます。
財務基盤に関しては、現在34,121,000 USD(=3,412万ドル)の現金および現金同等物を保有しています。売上高の成長に伴い、収益性の改善が進んでいることが数値から読み取れます。
業績推移
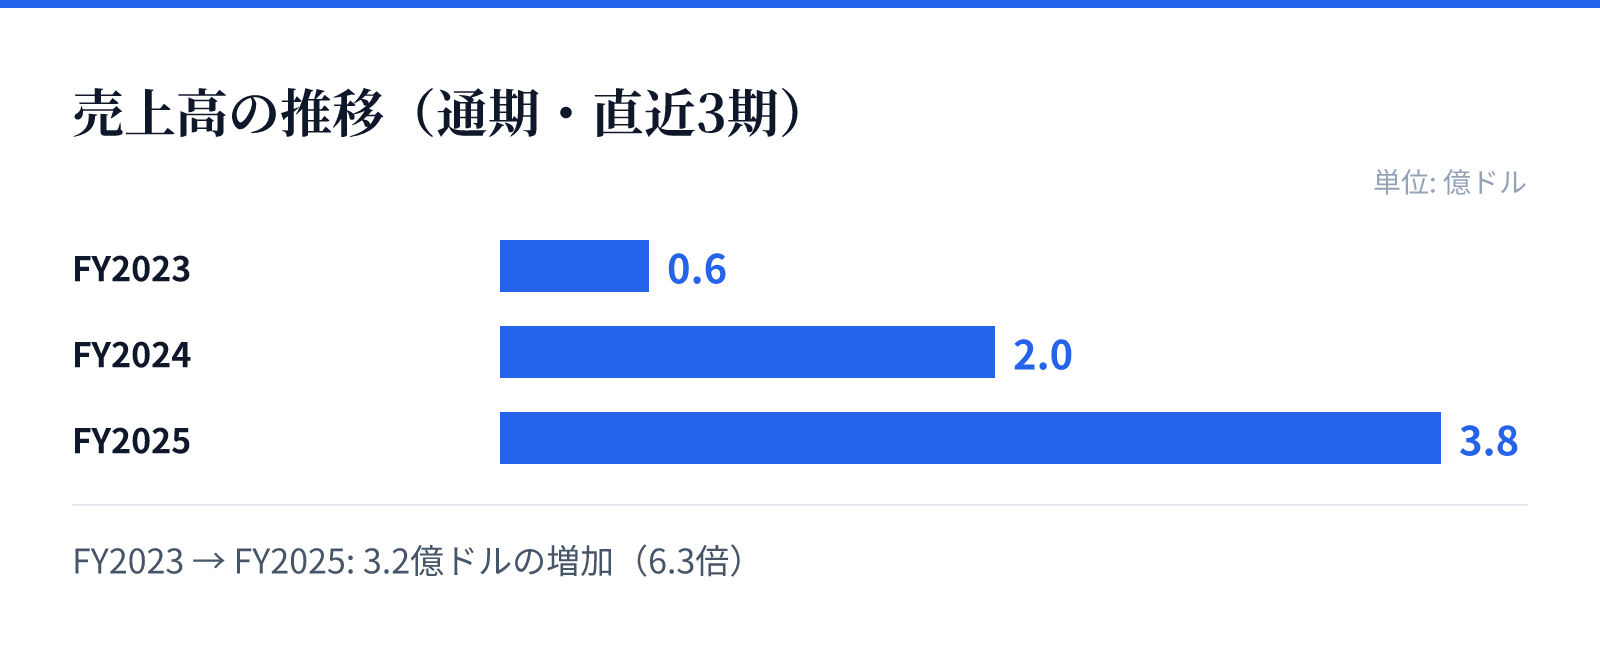
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.6億ドル。
FY2024の売上高は2.0億ドル。
FY2025の売上高は3.8億ドル。
成長ドライバー
同社の成長の主な原動力は、主力製品である「ZORYVE」の市場における浸透と、それに伴う売上高の急増です。最新のFY2025において、売上高は前年比(YoY)で91.3%の増加を記録しています。
純利益についても、前年比(YoY)で88.5%の増加を達成しており、事業の拡大が加速していることが示唆されます。これらの成長は、皮膚疾患治療における同社の製品ポートフォリオの強さを反映していると考えられます。
また、次世代の治療法として期待される「ARQ-234」の開発も、将来的な成長の柱として位置付けられています。複数の製品ラインナップを展開することで、皮膚疾患領域でのプレゼンスを強化しています。
リスク
バイオテクノロジー企業としての特性上、新薬の開発や承認プロセスにおける不確実性がリスク要因となります。特に、現在開発中の「ARQ-234」などの新規パイプラインが、将来の成長にどの程度寄与するかは注視が必要です。
財務面では、依然としてマイナスの営業利益率およびROEを記録しており、収益性の完全な黒字化にはまだ時間を要する可能性があります。研究開発や製造コストの管理が、今後の利益確保に向けた重要な課題となります。
また、競合する皮膚疾患治療薬との市場シェア争いも、長期的な成長を左右する要因となります。特定の疾患に対する治療選択肢が増える中で、製品の優位性を維持し続ける必要があります。
競合
皮膚疾患の治療薬市場において、同社は「ZORYVE」を軸とした独自のポジションを築いています。アトピー性皮膚炎や乾癬といった主要な疾患に対する治療選択肢を提供することで、市場での存在感を高めています。
競合他社との差別化要因として、ロフルミラストを用いた独自の製剤技術や、特定の受容体を標的とした「ARQ-234」のような高度なバイオテクノロジーが挙げられます。これらの技術的優位性が、市場シェアの獲得に寄与するとみられます。
今後、皮膚疾患治療のトレンドが変化する中で、より効果的で安全な治療法の需要は高まり続けると予想されます。同社は、革新的な治療法の提供を通じて、この需要を取り込む戦略をとっています。
バリュエーション
最新の市場データに基づくと、同社の株価は24.78ドルとなっており、時価総額は約31.1億ドル(3,115百万USD)です。この規模は、同社の成長期待を反映した評価となっています。
株価収益率(PER)は112.64倍、株価純資産倍率(PBR)は14.11倍と算出されています。これらの数値は、バイオテクノロジー分野における高い成長期待を反映した水準です。
投資判断にあたっては、現在の高いバリュエーションが、将来の売上成長および製品の市場浸透によって正当化されるかを見極める必要があります。特に、売上高の急増が継続するかが重要な焦点となります。