事業モデル
同社はデータ駆動型のリスク交換プラットフォームを運営し、特定の専門保険引受人とリスク資本パートナーを繋ぐ事業を展開しています。事業内容は、テクノロジーとデータ取り込みを統合した「Exchange Services」、保険証券の創出と引受を行う「MGA Operations」、および再保険の引き受け等を含む「Underwriting」の3つのセグメントで構成されます。
主な顧客層は、米国、欧州、カナダ、オーストラリア、英国における中小規模の商業クライアントです。リスク資本パートナーは、同社のプラットフォームを通じて保険料を直接引き受け、その対価としてソース管理やモニタリングに関する固定比率のボリュームベースの手数料を支払う仕組みとなっています。
KPI
最新の財務データによると、FY2025の売上高は8億7,950万ドル(=8.8億ドル)に達しています。これは前年度の5億9,770万ドル(=6億ドル)から大幅に増加しており、事業規模の拡大が確認できます。
一方で、収益性の指標であるROEは、FY2023の-15.7%からFY2024には6.7%へと改善したものの、FY2025には-194.1%へと急落し、赤字に転落しています。売上高の成長と利益の安定性の間には、現在の成長フェーズにおける課題が見受けられます。
業績推移
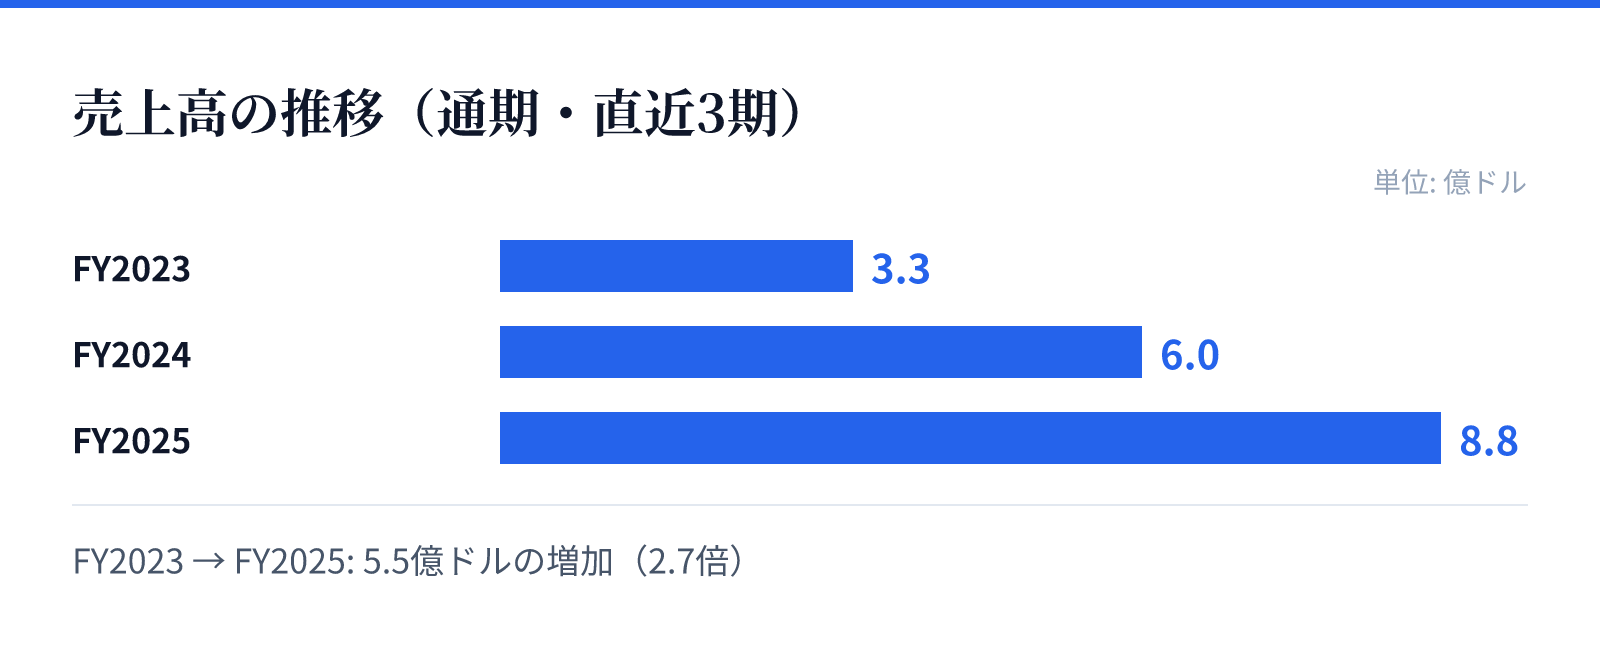
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.3億ドル。
FY2024の売上高は6.0億ドル。
FY2025の売上高は8.8億ドル。
成長ドライバー
同社の成長の主な要因は、テクノロジーを統合した独自のプラットフォームによる効率的なリスク管理と、広範な地域への展開にあります。特に、データ駆動型のアプローチにより、複雑な保険仲介プロセスをデジタル化し、パートナーとの連携を強化している点が強みです。
直近の財務トレンドでは、FY2025の売上高が前年比で47.1%増加しており、急速な市場浸透が進んでいることが示されています。この高い成長率は、提供するプラットフォームの利便性と、中小企業向け市場における需要の強さを反映しているものとみられます。
リスク
急激な売上成長の一方で、最新の財務データにおけるROEの急落は、事業拡大に伴うコスト構造の変化や投資の加速を示唆しています。特にFY2025における赤字への転落は、成長を維持するための運営コストや技術投資が利益を圧迫している可能性を示しています。
また、保険仲介という性質上、規制環境の変化や、リスク資本パートナーとの契約条件の変動が事業の安定性に影響を与える可能性があります。急速な拡大期にあるため、収益性の改善とコスト管理の最適化が今後の重要な課題になるとみられます。
競合
同社は、高度なテクノロジーとデータ活用を武器に、従来の保険仲介モデルと差別化を図っています。独自のプラットフォームを通じて、複数の仲介機能や再保険の取り扱いを統合的に提供することで、競合他社に対する優位性を構築しています。
特に、中小企業向けに特化したサービス提供体制を構築しており、特定のニッチな市場において強固なネットワークを構築しているとみられます。提供するデータの質と、それに基づくリスク評価の精度が、競合他社との差別化要因の核となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は19.66ドル、時価総額は約42.7億ドル(4,270百万USD)となっています。この規模に対し、株価純資産倍率(PBR)は5.94倍と算出されています。
投資判断にあたっては、高い売上成長率と、現在の赤字局面における収益性の改善スピードを注視する必要があります。高いPBRは市場からの期待を反映していますが、将来的な利益の安定化が株価の持続的な評価に寄与するかどうかが焦点となります。