事業モデル
同社は、世界各地でスポーツ用品、アパレル、フットウェア、アクセサリーの設計、製造、販売、流通を展開する企業です。事業はテクニカルアパレル、アウトドアパフォーマンス、ボール&ラケットスポーツの3つのセグメントに分かれています。
これらのセグメントでは、Arc’teryxやSalomon、Wilsonといった複数のブランドを展開し、小売店や専門ショップ、eコマースを通じて製品を提供しています。製品群は、クライミングギアからスキー用品、野球やゴルフなどの競技用具まで多岐にわたります。
KPI
最新の財務データによると、FY2025の売上高は65.7億ドル(=65.7億ドル)に達しており、前年比で26.7%の成長を記録しています。同期間の営業利益率は10.9%に達し、前年度の9.1%から向上しています。
また、同期間の純利益は前年比で488.7%という大幅な伸びを示しています。同社は6.8億ドル(=6.8億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
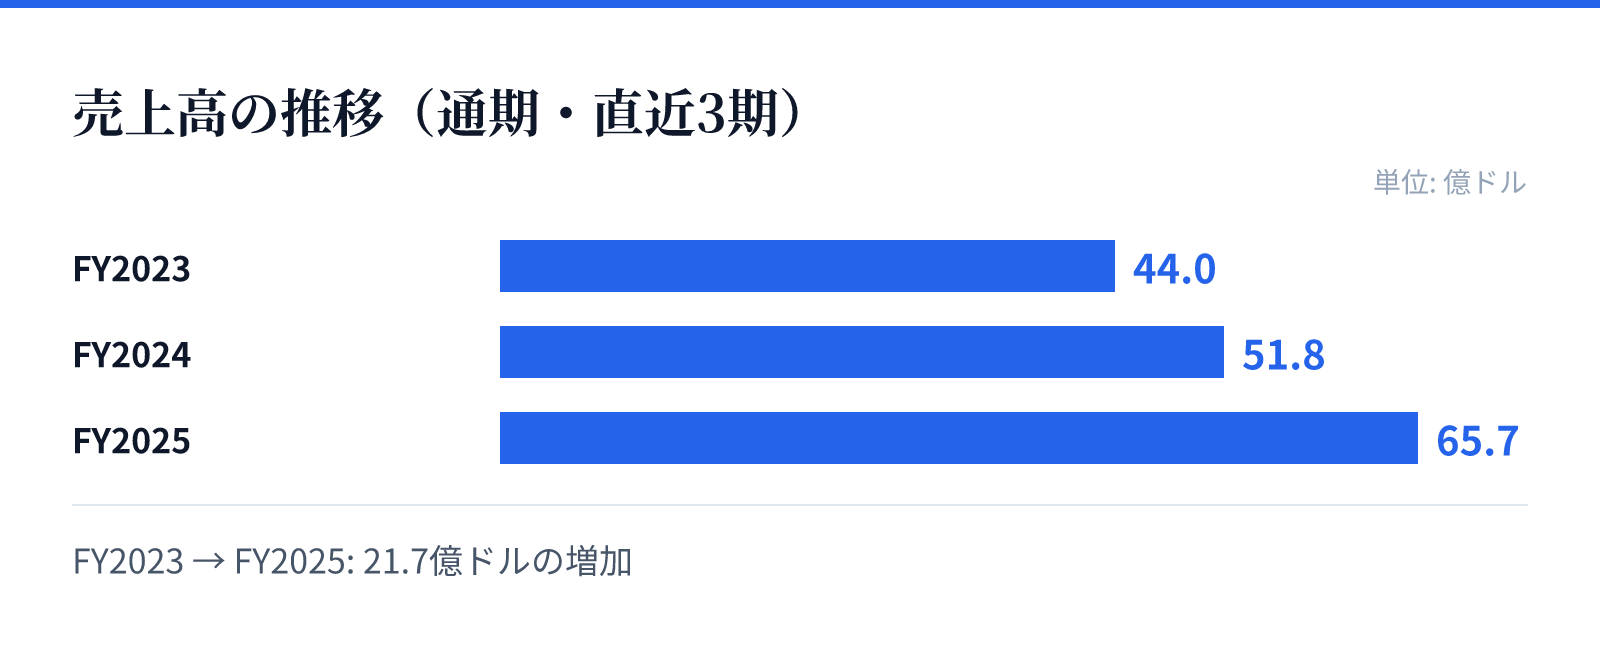
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は44.0億ドル。
FY2024の売上高は51.8億ドル。
FY2025の売上高は65.7億ドル。
成長ドライバー
近年の成長の主な要因は、主要な製品カテゴリーにおける需要の拡大と、効率的なブランドポートフォリオの運営にあるとみられます。特にテクニカルアパレルやアウトドアパフォーマンスの分野で、高品質な製品への需要が追い風となっています。
売上高がFY2023の44億ドル(=44億ドル)からFY2025の65.7億ドル(=65.7億ドル)へと急成長している点は、市場でのプレゼンス拡大を裏付けています。また、営業利益率の継続的な上昇は、規模の経済やブランド力の強化が寄与しているとみられます。
リスク
同社の事業は、世界各地での広範な流通網に依存しており、地政学的リスクや各地域の経済動向の影響を受けやすい構造です。特に、主要な販売チャネルである小売店やeコマースプラットフォームの動向が売上に直結します。
また、多岐にわたるブランドを管理するため、各ブランドの市場競争力やブランドイメージの維持が重要となります。特定のスポーツ競技の流行や、原材料の調達コストの変動も、利益率に影響を与える要因となり得ます。
競合
同社は、Arc’teryxやSalomonといった強力なブランドを保有しており、競合他社に対して高い差別化を実現しています。これらのブランドは、特定のニッチな市場からマス向けのスポーツ市場まで幅広くカバーしています。
競合他社との競争においては、製品の品質、技術革新、およびブランドの信頼性が重要な要素となります。特にアウトドアや専門的なスポーツ競技の分野では、高度な機能性を備えた製品の提供が競争優位性を維持する鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は31.24ドル、時価総額は約182億ドル(18,176百万USD)となっています。PERは33.96倍、PBRは2.65倍と算出されています。
これらの指標は、同社の成長期待を反映した水準にあります。高い成長率と改善傾向にある利益率を背景に、市場からは将来の成長に向けた評価を受けているとみられます。