事業モデル
同社は、欧米および国際市場における未充足の医療ニーズに対し、TransCon技術に基づいた治療法の開発に注力するバイオ医薬品企業です。デンマークに拠点を置き、2006年に設立されました。
主な製品として、成長ホルモン欠乏症の小児患者向け治療薬であるSKYTROFAや、慢性副甲状腺機能低下症の成人向け1日1回皮下注射薬であるYORVIPATHを提供しています。また、内分泌系希少疾患の製品候補3種や、がん治療薬の候補についても開発を進めています。
KPI
最新の財務データにおいて、FY2025の売上高は720,132,000 USD(=7.2億ドル)を記録しています。これは前年度の363,641,000 USD(=3.6億ドル)から大幅に増加した数値です。
営業利益率はFY2023の-170.8%から、FY2024の-76.7%、FY2025には-18.9%へと改善傾向にあります。また、ROEはFY2025において140.1%を達成しており、高い資本効率を示しています。手元資金として572,820,000 USD(=5.7億ドル)の現金および現金同等物を保有しています。
業績推移
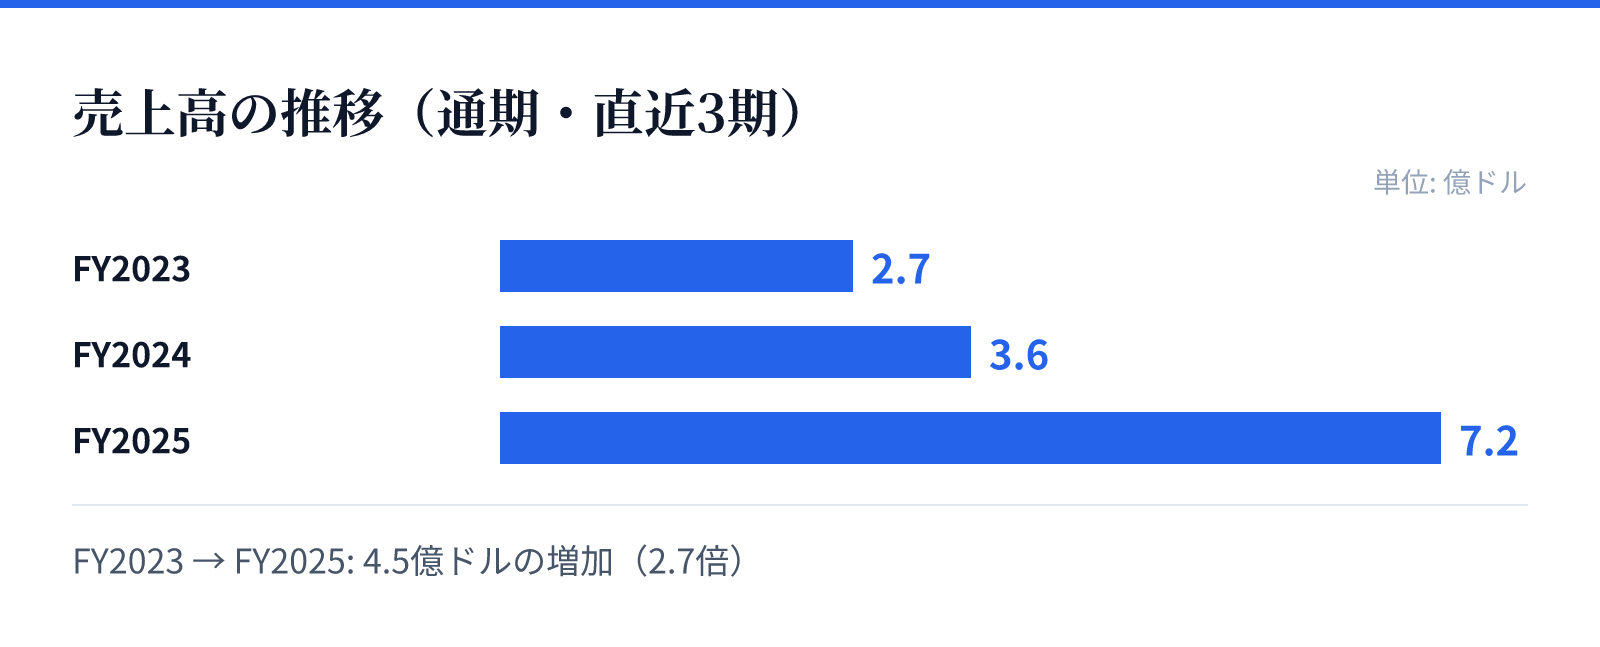
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.7億ドル。
FY2024の売上高は3.6億ドル。
FY2025の売上高は7.2億ドル。
成長ドライバー
直近の財務トレンドでは、FY2025の売上高が前年比で98.0%増加しており、非常に強力な成長を見せています。純利益も前年比で39.7%増加しており、事業の拡大が加速していることが伺えます。
成長の背景には、既存の希少疾患治療薬の市場浸透に加え、パイプラインにおける複数の候補製品の臨床開発が進んでいることが寄与しているとみられます。特に内分泌系やがん領域における製品展開が、将来の成長を支える重要な要素となります。
リスク
バイオテクノロジー分野の特性上、臨床開発段階にある複数の製品候補が、承認や市場への浸透に至るかどうかが重要な不確実要素となります。特に希少疾患向けの製品は、ターゲット層が限定されるため、市場の浸透速度に左右される可能性があります。
また、営業利益率が依然としてマイナス圏にあることは、研究開発や製造コストの負担が依然として大きいことを示唆しています。将来的な収益性の安定には、製品の商業化とスケールメリットの確保が不可欠なフェーズにあるとみられます。
競合
同社は、TransCon技術という独自のプラットフォームを基盤として、競合他社との差別化を図っています。この技術は、特定の疾患に対する治療の利便性や効果を高めるための基盤として機能しています。
希少疾患分野においては、特定のニッチな市場で優位性を確立することが重要となります。がん治療領域への進出も、より広範な市場での競争力を獲得するための戦略的な動きとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は251.95ドル、時価総額は約165億ドル(16,526百万USD)となっています。PERは19.38倍、PBRは9.86倍と算出されています。
これらの指標は、同社の成長期待と現在の市場評価を反映した数値です。高いROEと売上高の急増を背景に、投資家は同社のパイプラインの進展と市場シェアの拡大を注視している状況にあります。