事業モデル
同社は、米国、ドイツ、カナダにおいてメンタルヘルス治療薬の研究、開発、および商業化を行う臨床段階のバイオ医薬品企業です。主な事業は、うつ病やアルコール使用障害、統合失調症に伴う認知機能障害などに対する革新的な薬剤の開発に集中しています。
具体的には、点鼻剤のBPL-003や経口剤のRL-007、セロトニン作動性のサイケデリックであるELE-101など、多様なアプローチの薬剤を開発しています。また、サイロシビン療法のためのCOMP360や、不安症・うつ病向けのGRX-917など、幅広い神経疾患に対応するポートフォリオを構築しています。
KPI
最新の財務データによると、FY2025の売上高は4,089,000 USD(=409万ドル)を記録しています。これは前年度の308,000 USD(=31万ドル)と比較して、前年比1227.6%という大幅な増加を示しています。
一方で、営業利益率は-2772.0%となっており、研究開発段階の企業として高いコスト構造を維持しています。また、ROEは-297.5%と、現在の事業フェーズにおける投資の大きさを反映する数値となっています。
業績推移
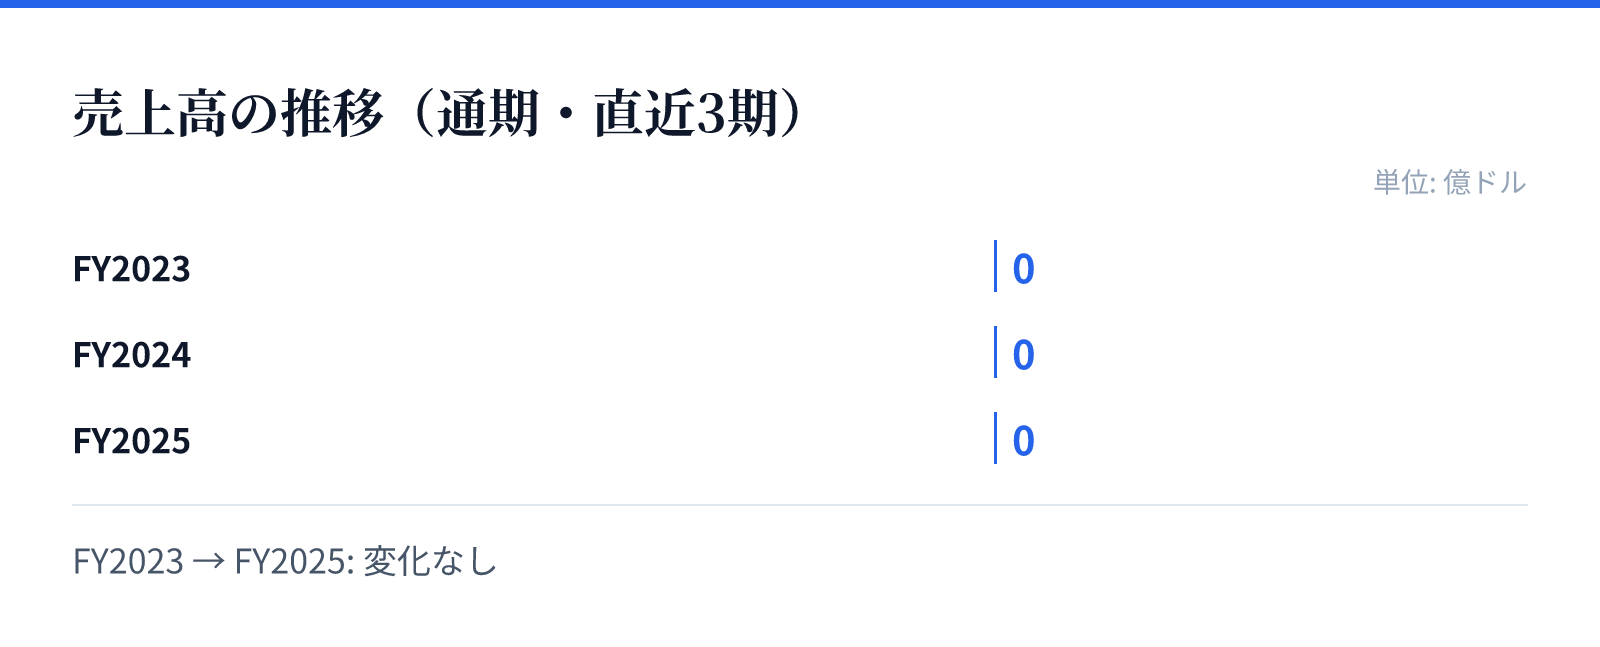
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、複数のパイプラインにおける臨床試験の進展にあります。特に、治療抵抗性うつ病(TRD)やアルコール使用障害を対象としたBPL-003は、現在フェーズ2aおよび2bの臨床試験段階にあります。
また、社会不安障害向けのEMP-01や、非幻覚性の5-HT2A受容体作動剤であるEGX-AおよびEGX-Bなど、複数の有望な候補薬が開発の最前線にあります。これらの薬剤が臨床試験を成功裏に通過し、承認へと進むことが将来の成長の鍵となります。
リスク
バイオテクノロジー企業としての特性上、臨床試験の成否や規制当局による承認の可否が事業継続における大きなリスクとなります。特に、サイケデリック系薬剤を含む複数のパイプラインは、厳格な規制環境下での開発が必要となります。
また、現在の財務状況において、売上高に対する営業利益率が極めて低く、研究開発費の増大が継続するリスクも考慮すべき点です。将来の収益化に向けた長期的な資金調達や、臨床試験の遅延が株価や事業計画に影響を与える可能性があります。
競合
同社は、メンタルヘルス分野において独自のアプローチを持つ複数の薬剤を開発することで競争優位性を構築しようとしています。点鼻剤や経口膜剤など、投与経路の多様化や、サイケデリック系薬剤の活用など、独自の技術的アプローチを追求しています。
競合他社との差別化は、特定の疾患に対する有効性の証明と、独自の製剤技術の確立にかかっています。特に、うつ病や不安症といった広範な市場に対する独自の治療選択肢を提供できるかどうかが、市場におけるポジションを決定づける要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$7.38となっており、時価総額は約27.4億ドル(2,737百万USD)です。この規模は、同社が保有する広範なパイプラインと将来の成長期待を反映した評価となっています。
バリュエーション指標として、PBRは15.44倍を記録しています。また、手元には43,102,000 USD(=4,310万ドル)の現金および現金同等物が保有されており、今後の研究開発や事業拡大に向けた十分な資金基盤を有しているとみられます。