事業モデル
同社は脊椎疾患の外科的治療に向けた技術の開発、設計、および推進を行う医療技術企業です。製品群には、インプラント、器具、画像診断機器、スペアパーツが含まれます。
独自の製品プラットフォーム「Alpha InformatiX」を提供しており、全身画像を提供するEOS画像システムや、筋電図などのモニタリングを自動化するSafeOp Neural InformatiX Systemなどが含まれます。また、ナビゲーションとロボティクスを統合した術中システムや、各種の脊椎インプラント、固定システム、および骨欠損に対応するバイオロジクス製品を幅広く展開しています。
KPI
直近の財務データにおいて、売上高はFY2023の4.8億ドルからFY2025には7.6億ドルへと拡大しています。この期間中、売上高は前年比で25.0%の成長を記録しました。
収益性に関しては、営業利益率はFY2023の-30.7%からFY2025には-7.6%へと改善の動きを見せています。また、純利益についてもFY2025において前年比11.6%の増加を達成しています。
業績推移
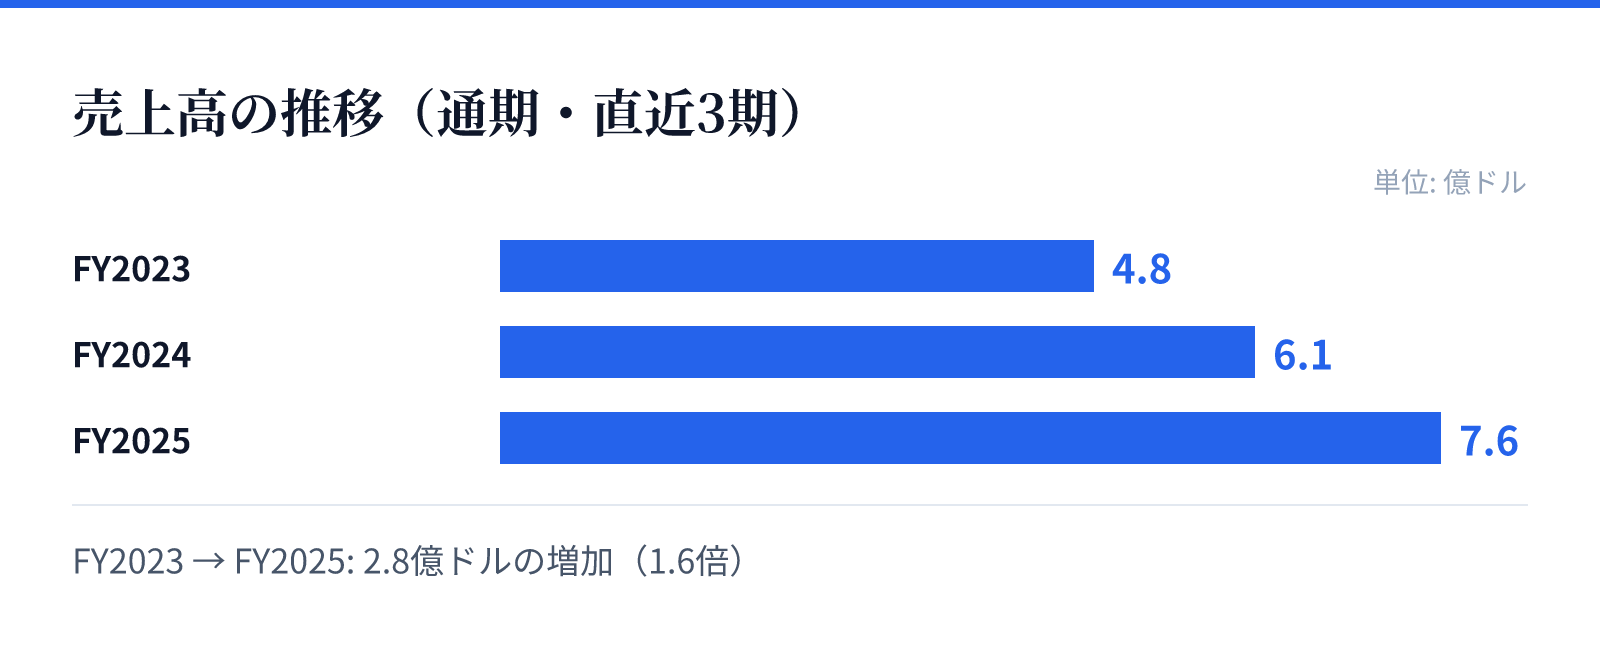
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.8億ドル。
FY2024の売上高は6.1億ドル。
FY2025の売上高は7.6億ドル。
成長ドライバー
同社の成長は、脊椎手術における高度な技術革新と、それに関連する多様な製品ラインナップの拡充に支えられています。特に、画像診断からロボティクスまでを統合した高度なプラットフォームの提供が強みです。
また、バイオロジクス分野における多様な骨代替材や組織障壁の提供など、手術の各工程を支える製品群の充実が、市場におけるプレゼンスの向上に寄与しているとみられます。これらの製品は、独立した販売代理店および直接販売のネットワークを通じて提供されています。
リスク
財務データから、依然として営業利益率がマイナス圏にあることが確認され、収益構造の安定化に向けた課題が残っています。特にROEの推移には大きな変動が見られ、投資効率の安定性が今後の焦点となります。
また、高度な医療機器やバイオロジクスを扱う特性上、製品の安全性や規制への対応が事業継続の重要な要素となります。複雑な手術プロセスにおける技術の高度化に伴い、高度な専門知識を持つ販売網の維持も重要な要素となります。
競合
同社は、脊椎疾患の外科治療に特化した高度な技術と、独自のプラットフォームを提供することで競合他社との差別化を図っています。特に、ナビゲーションやロボティクスを統合したシステムは、高度な手術環境を求める医療現場での優位性を生み出します。
また、インプラントからバイオロジックスまでを網羅する包括的な製品ポートフォリオを構築することで、特定の術式における包括的なソリューション提供を目指しています。これらの技術革新と製品の多様性が、市場における競争優位性の源泉となっています。
バリュエーション
最新の市場データにおいて、同社の株価は9.24ドル、時価総額は約14.2億ドル(1,421百万USD)となっています。PBRは-116.96倍と算出されています。
これらの指標は、同社が成長過程にある医療技術企業であることを示唆しています。今後の企業価値の評価は、売上高の継続的な成長と、営業利益率の改善による収益性の向上に大きく左右されるとみられます。