事業モデル
同社は心臓組織の外科的焼灼、左心耳の除外、および末梢神経の焼灼による一時的な痛み緩和のためのデバイスの開発、製造、販売を行っています。提供する製品群には、心臓不整脈治療用の使い捨てRF製品や、多様な長さの線状焼灼を可能にするクライオアブレーションシステムが含まれます。
さらに、末梢神経への低温エネルギー照射による痛み緩和のためのプローブや、軟部組織の閉鎖ソリューション、組織を分離するためのディセクターなど、多岐にわたる製品を展開しています。これらの製品は、独立した販売代理店および直接販売のスタッフを通じて、米国、アジア太平洋地域、およびその他の国際的な医療機関へ提供されています。
KPI
最新の会計年度における売上高は534,528,000 USD(=5.3億ドル)を記録しており、前年比で14.9%の成長を見せています。同期間の純利益は前年比で74.4%の大幅な増加を達成しており、収益構造の改善が進んでいることが示唆されます。
財務指標の推移を見ると、営業利益率はFY2023の-6.7%からFY2025には-1.8%へと改善しており、ROEも-6.5%から-2.3%へと改善傾向にあります。また、同社は167,786,000 USD(=1.7億ドル)の現金および現金同等物を保有しています。
業績推移
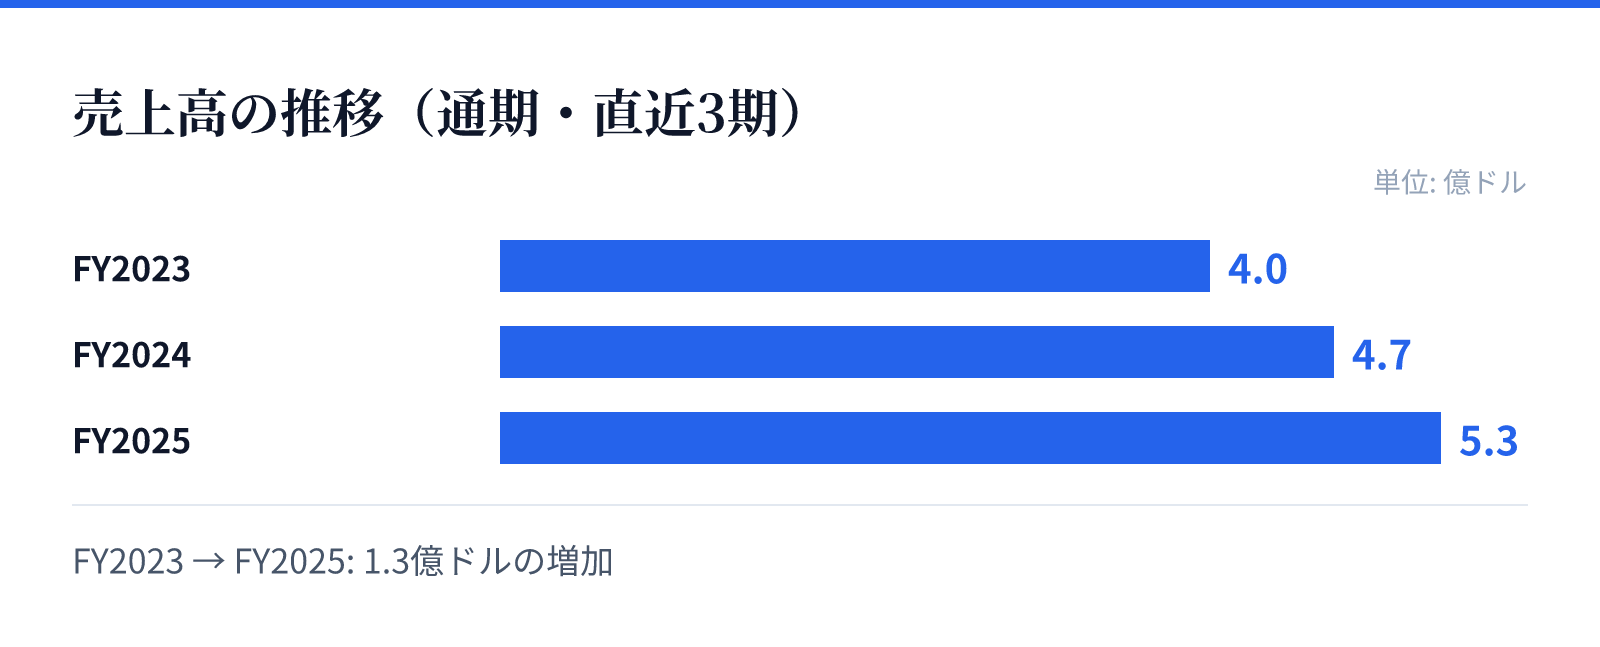
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.0億ドル。
FY2024の売上高は4.7億ドル。
FY2025の売上高は5.3億ドル。
成長ドライバー
同社の成長は、心臓不整脈や持続性心房細動の治療に向けた高度なデバイスラインナップの拡充によって支えられています。特に、使い捨てのRF製品やクリオアブレーション技術を用いた製品群は、多様な医療ニーズに対応する重要な柱となっています。
近年の財務推移では、売上高が3年連続で増加しており、特に最新のFY2025における純利益の急増が目立っています。この成長は、提供する製品の市場浸透や、より効率的なオペレーションへの移行が寄与しているものとみられます。
リスク
同社の事業は高度な医療技術に依存しており、製品の安全性や有効性が常に問われる環境にあります。特に心臓手術や神経への処置を伴うデバイスは、厳格な品質管理と継続的な技術革新が求められる分野です。
また、財務データにおいて営業利益率およびROEが依然としてマイナス圏にあることは、研究開発や製造コストの負担が依然として大きいことを示唆しています。今後の成長は、これらのコスト構造をいかに最適化し、黒字化を確実なものにできるかにかかっているとみられます。
競合
同社は、心臓疾患や末梢神経の治療という専門性の高い領域において、独自の技術を用いた製品群を展開しています。提供する製品には、特定の疾患に対する治療法に特化したものや、手術のアクセスを容易にするための補助器具など、多岐にわたるラインナップが含まれます。
競合環境においては、高度な医療技術を要するデバイスの提供において、独自の技術的優位性を維持できるかが重要となります。同社は、独自の技術を用いた製品群を国際的な市場へ展開することで、独自のポジションを確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は49.28ドル、時価総額は約25.1億ドル(2,507百万USD)となっています。PERは234.67倍、PBRは4.85倍と算出されており、市場からは高い成長期待が反映されているとみられます。
投資判断にあたっては、現在の高いバリュエーションが、将来の売上成長と利益率の改善によって正当化されるかを見極める必要があります。特に、直近の純利益の急増が一時的なものか、あるいは構造的な改善によるものかを注視すべきです。