事業モデル
Astronics Corporationは、航空宇宙、防衛、および電子機器産業向けに製品の設計・製造を行っています。事業は「Aerospace」と「Test Systems」の2つのセグメントで構成されています。
Aerospaceセグメントでは、照明、安全システム、電力生成、航空機構造、アビオニクス製品などを提供し、航空機メーカーや航空機オペレーター、米国国防総省などの機関を顧客としています。Test Systemsセグメントでは、航空宇宙、防衛、通信、大量輸送などの分野を支える自動テストシステムや、商用・軍事用トレーニング・シミュレーション装置の開発・製造・保守を行っています。
KPI
最新の会計年度であるFY2025において、同社は売上高862,128,000 USD(=8.6億ドル)を記録しています。この数値は前年度の795,426,000 USD(=8億ドル)から増加しており、売上高は前年比で8.4%の成長を見せています。
収益性の面では、営業利益率がFY2023の-1.0%からFY2025には8.9%へと大幅に改善しています。また、ROEもFY2023の-10.6%からFY2025には21.0%へと急上昇しており、直近の期間で純利益の黒字転換を達成しています。
業績推移
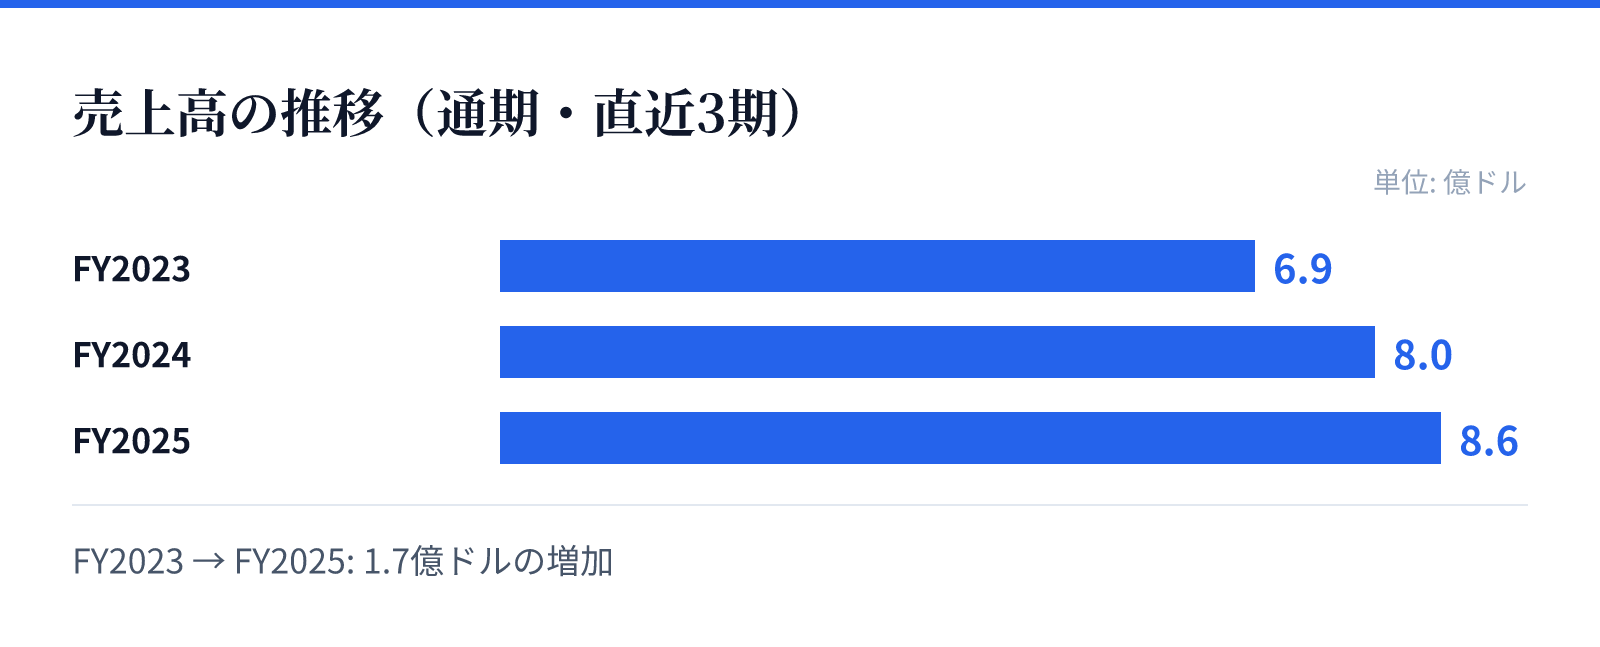
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.9億ドル。
FY2024の売上高は8.0億ドル。
FY2025の売上高は8.6億ドル。
成長ドライバー
同社の成長は、航空宇宙および防衛分野における強固な需要と、製品ポートフォリオの多様化によって支えられています。特にTest Systemsセグメントでは、電子機器や軍事製品の製造を支える自動テストシステムの需要が、主要な政府契約者やメーカーとの関係を通じて安定した基盤を提供しています。
直近の財務推移を見ると、売上高が3期連続で増加傾向にあり、特にFY2025における売上成長率は8.4%に達しています。この成長は、航空機メーカーや政府機関といった広範な顧客基盤へのアプローチが奏しているものとみられます。
リスク
同社の事業は航空宇宙および防衛という高度な技術を要する分野に特化しているため、政府の予算動向や国防政策の変更が事業環境に影響を与える可能性があります。また、複雑なシステムやアビオニクス製品の提供には高度な技術力が求められるため、技術革新への対応が不可欠です。
財務面では、過去の期間において営業利益率がマイナス、あるいは低い水準で推移していた時期があることが示されています。現在は改善傾向にあるものの、高度な製造・設計を伴う事業構造において、原材料コストやサプライチェーンの変動が利益率に影響を与えるリスクは常に存在します。
競合
同社は航空宇宙および防衛分野において、航空機メーカー(OEM)や政府契約者といった大規模な顧客層と取引を行っています。競合他社と比較して、同社は航空機構造からアビオニクス、さらには自動テストシステムまで多岐にわたる製品群を統合的に提供できる体制を整えています。
特にTest Systemsセグメントでは、通信や大量輸送といったインフラに関連する分野もカバーしており、幅広い産業への対応能力が強みとなります。これらの分野では、高い信頼性と認証基準を満たす能力が競争優位性の源泉となります。
バリュエーション
最新の市場データに基づくと、同社の株価は74.75 USD、時価総額は約32.1億ドル(3,215百万USD)となっています。この規模に対し、PERは42.71倍、PBRは16.22倍と算出されています。
これらの指標は、同社が航空宇宙・防衛という参入障壁の高いセクターで独自の地位を築いていることを反映しています。投資判断にあたっては、直近の黒字転換と利益率の改善トレンドを、現在のバリュエーションと照らし合わせて評価する必要があります。