事業モデル
同社は、米国および日本において、高い未充足の医療ニーズがある自己免疫疾患の患者に向けた治療法の提供を行っています。主力製品として、成人患者の活動性ループス腎炎治療のための経口薬であるLUPKYNIS(ボクロスポリン)を提供しています。
また、将来的な自己免疫疾患の治療に向け、B細胞活性化因子および増殖誘導リガンドの二重阻害剤であるaritinerceptの開発にも取り組んでいます。1993年に設立され、カナダのエドモントンに拠点を置くバイオ医薬品企業として事業を展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高283,055,000 USD(=2.8億ドル)を記録しています。この期間の売上高は前年比で20.4%増加しており、事業の拡大が確認できます。
収益性の面では、FY2025の営業利益率は37.6%に達し、ROEも49.4%と大幅な改善を見せています。同社は現在、179,832,000 USD(=1.8億ドル)の現金および現金同等物を保有しています。
業績推移
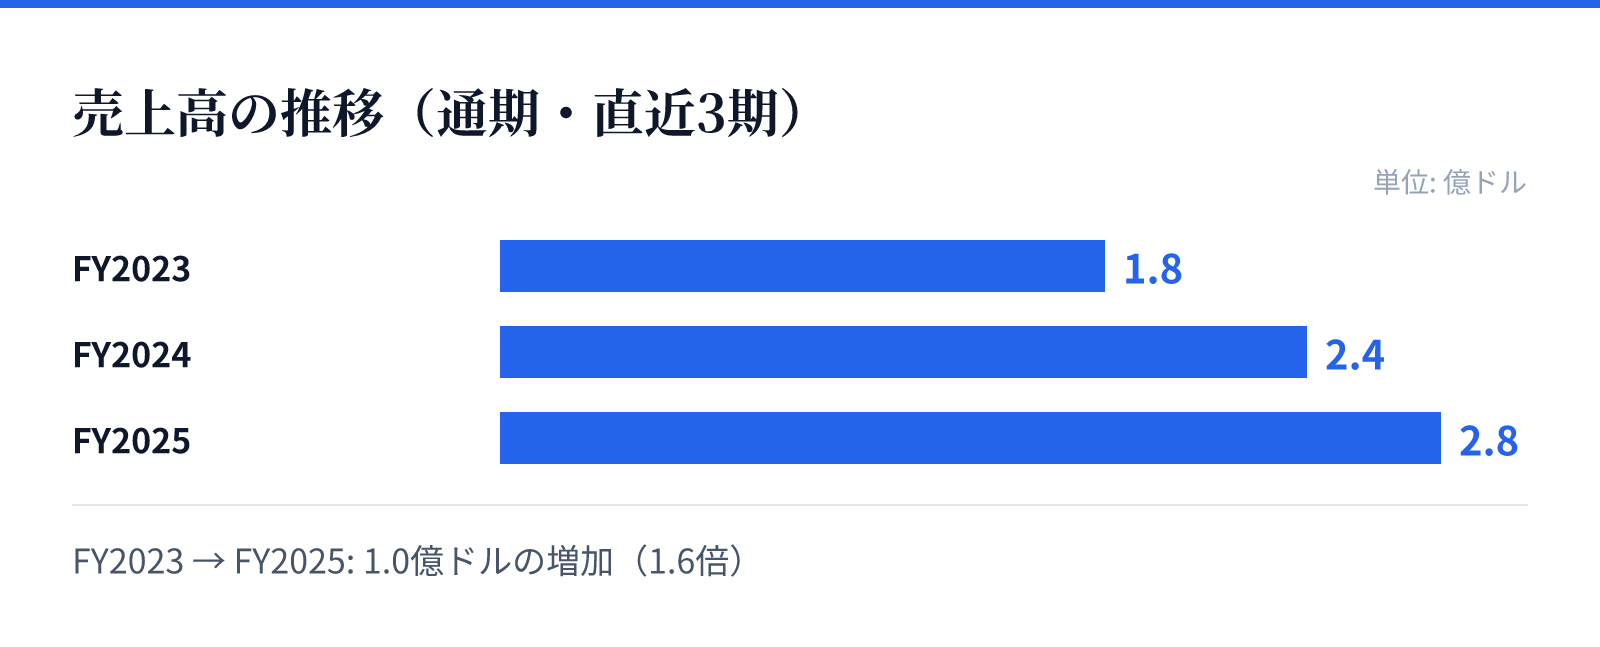
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.8億ドル。
FY2024の売上高は2.4億ドル。
FY2025の売上高は2.8億ドル。
成長ドライバー
同社の成長は、主力製品の市場浸透と、研究開発パイプラインの進展によって支えられています。特に最新の財務トレンドでは、売上高がFY2023の175,513,000 USD(=1.8億ドル)からFY2025の283,055,000 USD(=2.8億ドル)へと着実に増加しています。
利益面においても、FY2023の営業利益率-52.2%からFY2025の37.6%へと劇的な改善を見せています。純利益についても、最新のFY2025において前年比4893.1%という極めて高い伸びを記録しており、収益構造の劇的な変化が示唆されています。
リスク
バイオ医薬品企業として、新薬の開発および承認プロセスにおける不確実性が伴います。特に、現在開発中のaritinerceptなどのパイプラインが、将来の成長にどの程度寄与できるかが重要な要素となります。
また、特定の疾患に対する治療薬に依存する構造があるため、競合する新薬の登場や規制環境の変化がリスク要因となり得ます。しかし、現在の財務データからは、売上と利益の両面で非常に強い成長トレンドが確認されています。
競合
同社は、高い未充足の医療ニーズがある自己免疫疾患の領域において、独自の治療法を提供することで競争優位性を築いています。LUPKYNIS(ボクロスポリン)のような経口治療薬の提供は、患者の利便性を高める重要な要素となります。
競合他社との差別化において、独自の二重阻害剤であるaritinerceptの開発は、将来的な市場シェアの拡大に寄与する可能性があります。特定の疾患領域に焦点を当てた製品展開により、市場内での地位を確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は16.57ドルとなっており、時価総額は約22億ドル(2,205百万USD)です。PERは7.30倍、PBRは3.58倍と算出されています。
これらの指標は、同社の成長性を考慮した際の現在の市場評価を反映しています。特に、急激な純利益の増加と営業利益率の改善が、今後のバリュエーションに影響を与える重要な要素となります。