事業モデル
同社は米国において、小児および成人のための在宅医療サービスを提供する多角的なホームケアプラットフォーム企業です。患者が自宅で療養を継続できる環境を整え、高コストな病院や介護施設への過度な依存を軽減する仕組みを提供しています。
事業は、個別看護サービス(PDS)、ホームヘルス&ホスピス(HHH)、医療ソリューション(MS)の3つのセグメントで構成されています。PDSでは、複雑な医療ニーズを持つ患者への看護や学校での看護、リハビリテーションを提供し、HHHでは看護やリハビリに加え、終末期患者へのホスピスケアを提供しています。MSセグメントでは、経腸栄養剤や関連機器を定期的に提供する事業を展開しています。
KPI
最新の財務データに基づくと、FY2025の売上高は2,433,199,000 USD(=24.3億ドル)に達しています。この期間の営業利益率は10.7%に達しており、前年度の7.0%から改善が見られます。また、同年度のROEは115.3%を記録しています。
同社はFY2025において、純利益の黒字転換を達成しています。手元には189,274,000 USD(=1.9億ドル)の現金および現金同等物を保有しており、事業運営の基盤を確保しています。これらの数値は、同社の運営効率と収益性の向上を裏付けています。
業績推移
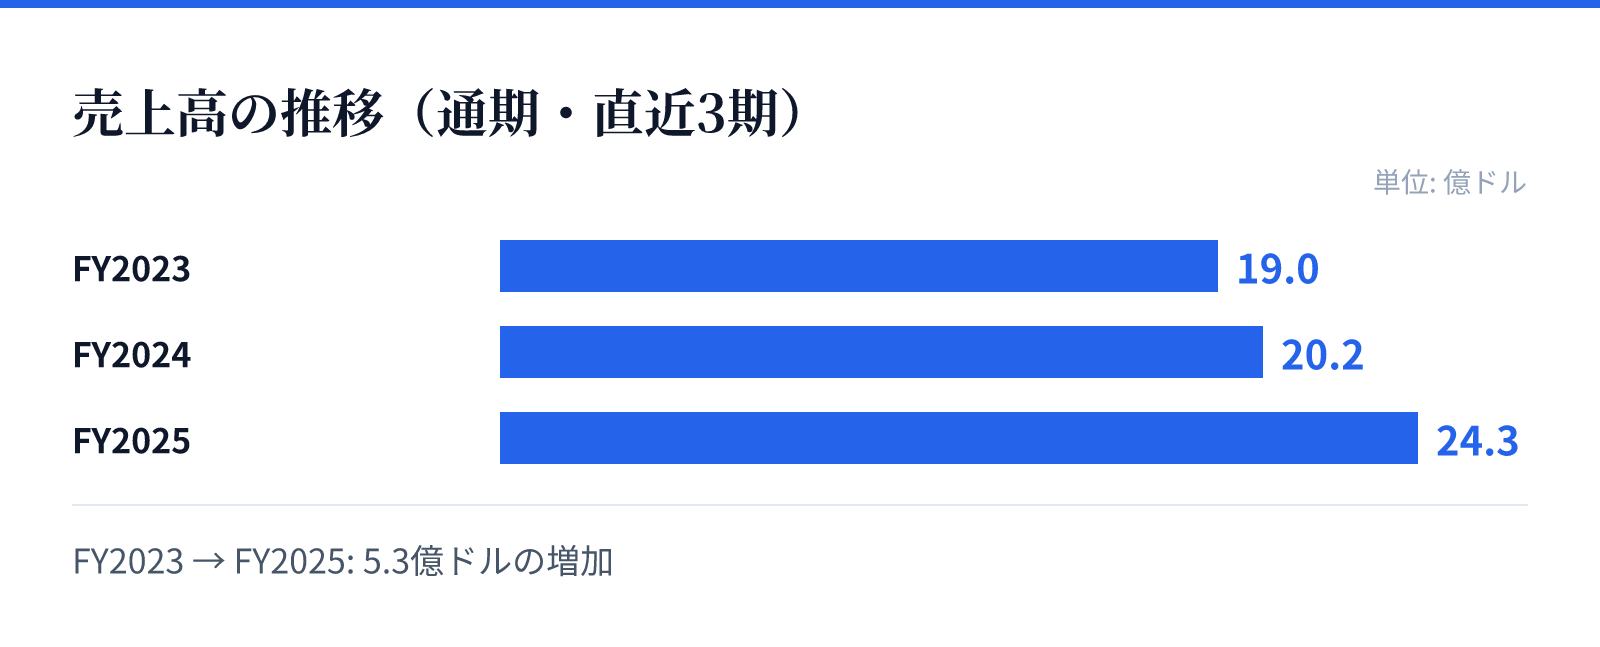
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.0億ドル。
FY2024の売上高は20.2億ドル。
FY2025の売上高は24.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,895,209,000 USD(=19億ドル)からFY2025の2,433,199,000 USD(=24.3億ドル)へと着実に増加しています。特に最新のFY2025における売上成長率は前年比(YoY)で20.2%を記録しています。
成長の要因として、在宅医療への需要拡大と、提供するサービスの多角化が寄与しているとみられます。特に、高度な看護やリハビリテーション、栄養管理を統合したプラットフォームとしての強みが、売上規模の拡大と利益率の向上に寄与しています。
リスク
同社の事業は、高度な医療ケアやリハビリテーション、ホスピスケアなど、専門性の高い医療サービスに依存しています。これらのサービス提供には、高度なスキルを持つ看護師や専門スタッフの確保が不可欠であり、人材確保の難易度が運営上の重要な要素となります。
また、医療提供体制の複雑化に伴い、各セグメントにおける規制への対応や、医療機器・栄養剤の供給網の安定性が重要となります。特に、医療現場における複雑なニーズへの対応には、継続的なリソースの確保と質の維持が求められるため、これらの運営能力が安定的な成長の鍵となります。
競合
同社は、病院や高度な看護施設への依存を減らすための代替手段として、在宅での高度な医療提供を強みとしています。特に小児医療や複雑な医療ニーズを持つ成人のための専門的な看護サービスを提供しており、特定のニッチな市場で存在感を示しています。
競合他社と比較して、PDS、HHH、MSの3つのセグメントを統合した包括的なプラットフォームを提供している点が特徴です。リハビリテーションや栄養管理を含む包括的なサービス提供により、単一のサービスのみを提供する競合他社との差別化を図っているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は13.7ドル、時価総額は約29.9億ドル(2,991百万USD)となっています。PERは10.46倍、PBRは10.38倍と算出されており、現在の市場評価を反映しています。
これらの指標は、同社の成長性と現在の市場評価のバランスを示しています。特に、売上成長と利益率の改善、および純利益の黒字転換というポジティブな財務トレンドが、投資判断の重要な要素となります。