事業モデル
Avalyn Pharmaは、肺線維症やその他の間質性肺疾患といった希少な呼吸器疾患を対象とした吸入薬の開発を行う臨床段階のバイオ医薬品企業です。同社は、経口薬を肺へ直接届ける吸入製剤の提供に強みを持っています。
現在のパイプラインは肺線維症の治療に焦点を当てており、複数の製品を展開しています。具体的には、ピルフェニドンやニンテダニブの吸入製剤であるAP01およびAP02、ならびにこれら2つの薬剤を配合した固定用量配合剤であるAP03の開発を進めています。
KPI
同社の財務状況において、直近の数年間は売上高が0ドルと報告されており、研究開発段階の企業としての特性を反映しています。一方で、資本効率を示すROEは、FY2024の28.5%からFY2025には35.7%へと上昇する推移を見せています。
最新のFY2026における純利益は、前年比で68.5%の成長を記録しています。また、事業継続のための資金として、9,231万ドルの現金および現金同等物を保有しています。
業績推移
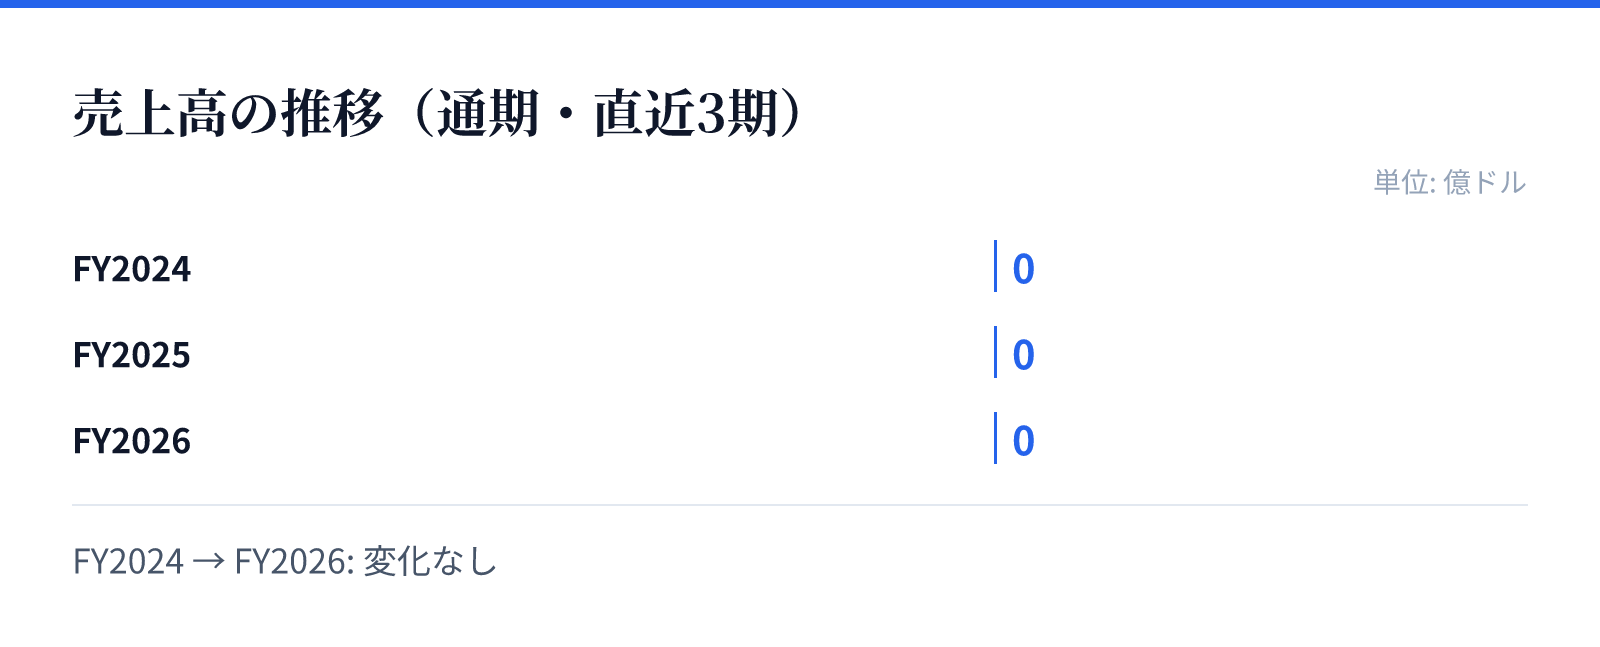
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の柱は、独自の吸入製剤技術を用いたパイプラインの進展にあります。特に、ピルフェニドンとニンテダニブの二重の抗線維化メカニズムを提供するAP03のような複合製剤が、将来的な成長の鍵を握るとみられます。
希少疾患に特化した治療法を提供することで、特定の医療ニーズに応える戦略をとっています。2017年に社名を変更して以来、特定の疾患領域における専門性を高めながら、製品の臨床開発を進めています。
リスク
バイオ医薬品企業として、製品の承認プロセスや臨床試験の成否が事業の成否に直結するリスクがあります。現在、売上高が計上されていないことから、将来の収益化はパイプラインの商業化に完全に依存する構造となっています。
また、研究開発への継続的な投資が必要なため、資金調達の状況や開発の遅延が経営に影響を与える可能性があります。希少疾患を対象としているため、市場規模の限定や規制当局の承認基準の厳格化も考慮すべき要因です。
競合
同社は、肺線維症などの特定の呼吸器疾患に焦点を当てたニッチな市場で競争を展開しています。競合他社と比較して、経口薬を肺へ直接届ける独自の吸入製剤技術を差別化要因として位置づけています。
特定の疾患に対する高度な専門性を有する企業として、独自の製剤技術による治療効果の向上を目指しています。競合環境においては、既存の治療法に対する優位性をいかに証明できるかが重要な焦点となります。
バリュエーション
最新の市場データに基づくと、同社の株価は37.69ドルとなっており、時価総額は約16.7億ドルです。この規模に対し、PBRは4.19倍と算出されています。
バイオテクノロジー企業としての特性を反映した評価となっており、将来のパイプラインの進展が市場評価に影響を与える見込みです。投資判断にあたっては、現在の財務状況と将来の製品承認に向けた進捗を注視する必要があります。