事業モデル
同社は北米、欧州、中東、アフリカ、アジア太平洋地域において、クラウドネイティブなデータ管理ソフトウェアプラットフォームを提供しています。MicrosoftやSalesforce、Google、AWSなどのサードパーティ製クラウドベンダーを利用する組織に対し、運用課題の解決やデータ管理を支援するサービスを展開しています。
提供する「AvePoint confidence platform」には、データガバナンスの自動化やポリシーの強制、SaaS投資の最適化を行うコントロールスイートが含まれます。また、バックアップやランサムウェアからの復旧を支援するレジリエンススイート、レガシーシステムをAI対応のSaaS体験へ移行するモダナイズスイートを提供し、企業のデジタルトランスフォーメーションを支援しています。
KPI
最新の会計年度であるFY2025において、同社は売上高419,497,000 USD(=4.2億ドル)を記録しています。これは前年度の330,482,000 USD(=3.3億ドル)から大幅に増加しており、売上高は前年比で26.9%の成長を遂げています。
収益性の面では、FY2023の営業利益率-5.6%から、FY2024には2.2%、FY2025には7.9%へと改善が進んでいます。同期間のROEも、FY2023の-10.3%からFY2025には7.3%へと転換しており、財務基盤の安定化が進んでいることが示唆されます。また、同社は417,250,000 USD(=4.2億ドル)の現金および現金同等物を保有しています。
業績推移
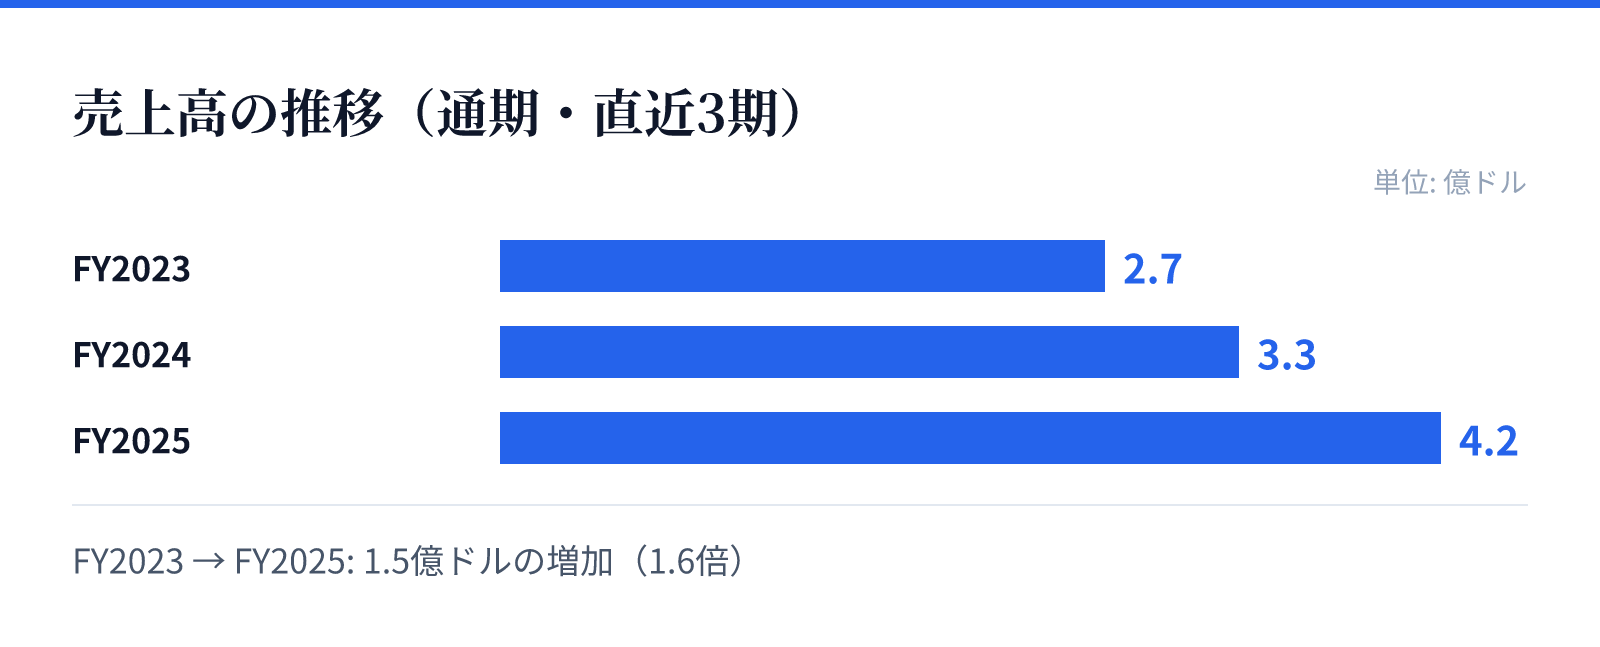
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.7億ドル。
FY2024の売上高は3.3億ドル。
FY2025の売上高は4.2億ドル。
成長ドライバー
同社の成長の主な要因は、企業がクラウド環境へ移行する中で必要となるデータガバナンスやセキュリティの強化に対する需要です。特に、SaaS投資の最適化やコスト削減、さらにはAIへの対応に向けたシステムの近代化といった高度なソリューションが求められています。
提供するモダナイズスイートは、レガシーなプロセスをAI対応のSaaSベースの体験へと変革し、従業員のエンゲージメントと生産性を向上させることを目的としています。これらの機能は、企業のデジタルトランスフォーメーションを加速させる重要な要素として機能しており、継続的な需要の獲得に寄与しているとみられます。
リスク
同社の事業は、MicrosoftやGoogle、Salesforceといった主要なクラウドベンダーのプラットフォームに依存する構造を持っています。これらの主要ベンダーの仕様変更や、提供するサービスの優先順位の変化が、同社の提供する管理ツールの有効性に影響を与える可能性があります。
また、高度なデータガバナンスやセキュリティを扱うため、サイバーセキュリティに関する規制やコンプライアンス要件の変化にも注意が必要です。これらの外部環境の変化は、製品開発やサポート体制に影響を及ぼす可能性があるため、継続的な監視が必要とみられます。
競合
同社は、クラウドネイティブなデータ管理において、複数の主要なクラウドベンダーとのエコシステム内で独自の価値を提供しています。特に、単一のベンダーに依存せず、複数のプラットフォームにまたがるデータ管理やガバナンスを統合的に提供する点が強みとなります。
競合他社との差別化要因として、バックアップ、ランサムウェアからの復旧、ライフサイクル管理を含むレジリエンススイートの提供が挙げられます。これらの機能は、企業の事業継続性を確保するための重要な要素であり、高度な管理機能を求める企業層において独自のポジションを築いています。
バリュエーション
最新の市場データに基づくと、同社の株価は13.24ドル、時価総額は約28億ドル(2,801百万USD)となっています。この時価総額に対し、PERは42.71倍、PBRは6.41倍と算出されています。
これらの指標は、同社が成長段階にあるソフトウェア企業として評価されていることを示しています。特に、売上高の成長と営業利益率の改善が継続していることから、将来の収益拡大に対する期待が現在のバリュエーションに反映されているとみられます。