事業モデル
同社は、米国を中心とした中枢神経系(CNS)疾患の管理に向けた革新的な治療法の開発および提供を行うバイオ医薬品企業です。現在、主要なうつ病の治療薬であるAuvelityや、ナルコレプシーや閉塞性睡眠時無呼吸症候群の治療薬であるSunosi、片頭痛の急性期治療薬であるSymbravoといった製品群を保有しています。
研究開発面では、アルツハイマー病の焦燥状態や禁煙、線維筋痛症など、多岐にわたる疾患に対する複数の候補薬の開発を進めています。デューク大学との共同研究を含む戦略的な提携を通じて、臨床試験の進展とパイプラインの拡充を図っています。
KPI
最新の会計年度における売上高は638,496,000 USD(=6.4億ドル)を記録しており、事業規模の拡大が進んでいます。一方で、営業利益率は-26.5%となっており、研究開発への積極的な投資が継続している状況がうかがえます。
ROEは-207.5%と依然としてマイナス圏にありますが、前年度の-503.8%と比較すると改善の兆しが見られます。また、手元には305,106,000 USD(=3.1億ドル)の現金および現金同等物を保有しています。
業績推移
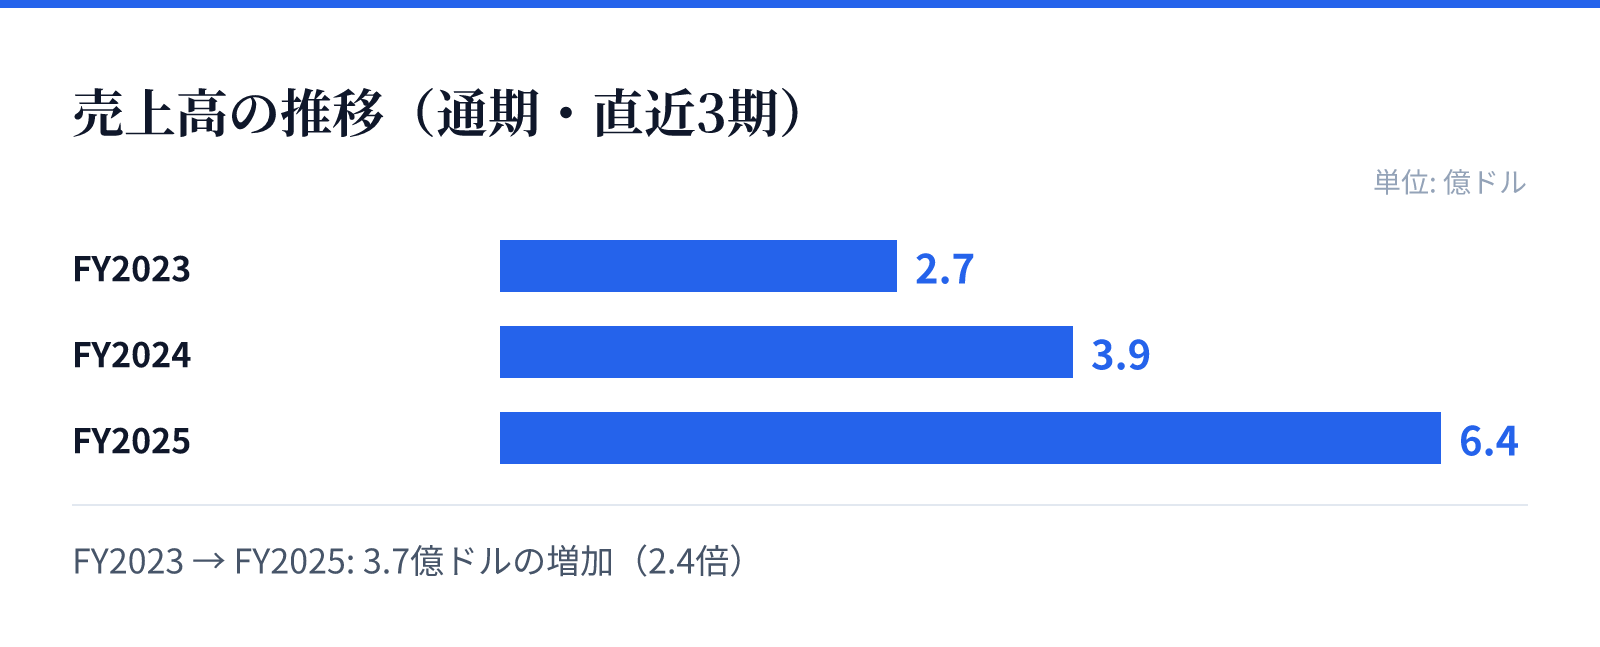
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.7億ドル。
FY2024の売上高は3.9億ドル。
FY2025の売上高は6.4億ドル。
成長ドライバー
直近の財務推移において、売上高は前年比(YoY)で65.5%増と大幅な成長を遂げています。純利益も前年比で36.2%増加しており、主要製品の市場浸透が進んでいることが推測されます。
成長の源泉は、複数の臨床試験が進行中である豊富なパイプラインにあります。特に、アルツハイマー病や禁煙、線維筋痛症といった広範な疾患に対する臨床試験の進展が、将来の収益拡大の鍵を握るとみられます。
リスク
バイオテクノロジー企業としての特性上、新薬の臨床試験の成否や規制当局の承認可否が事業の成否に直結するリスクがあります。特に、複数のパイプラインが現在進行中のフェーズにあるため、開発の遅延や失敗が事業計画に影響を与える可能性があります。
また、現在の財務データから、営業利益率がマイナスであることから、研究開発費の増大が継続的な課題となる可能性があります。高い成長を維持するためには、継続的な資金調達や効率的な研究開発の進捗管理が不可欠となります。
競合
同社は、CNS疾患という専門性の高い領域において、独自のメカニズムを持つ薬剤を複数展開することで競争優位性を構築しています。AuvelityやSunosiといった既存製品の市場での地位確立が、競合他社に対する優位性の基盤となります。
また、複数の疾患に対する多角的なアプローチ(多重メカニズムの阻害剤や受容体アゴニストなど)を展開することで、特定の疾患領域におけるシェア獲得を目指しています。独自の技術基盤と提携を通じた研究開発の加速が、競合環境における差別化要因となります。
バリュエーション
現在の市場データにおいて、同社の株価は$205.4となっており、時価総額は約108億ドル(10,759百万USD)に達しています。この規模は、同社の持つパイプラインの価値と将来の成長期待を反映したものとみられます。
バリュエーション指標であるPBRは128.94倍と非常に高い水準にあります。これは、バイオテクノロジー企業特有の、将来の革新的治療薬の承認に対する高い期待値が株価に織り込まれていることを示唆しています。