事業モデル
同社はプライベート・エクイティ・ファームとして、不動産、インフラ、再生可能エネルギー、プライベート・エクイティ、クレジットといった実物資産への投資を専門としています。機関投資家や高額資産保有者、政府系ファンドなど多岐にわたる顧客に対し、公開・非公開の両方のファンドや共同投資の提供を行っています。
投資判断においては、ファンダメンタルズおよびオペレーショナルな分析を重視しており、社内および外部の調査を組み合わせて投資プロセスを補完しています。ニューヨークに拠点を置き、Brookfield Corporationの子会社として運営されています。5,800人の従業員を擁し、高度な専門性を備えた運用体制を構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は4,608,000,000 USD(=46.1億ドル)を記録しており、前年比で15.5%の成長を見せています。同期間の純利益も前年比で14.6%増加しており、安定した収益拡大を遂げています。
営業利益率はFY2023の70.4%からFY2024には60.5%へ低下したものの、FY2025には65.8%まで回復しています。ROEについても、FY2023の88.6%からFY2024の24.8%へと変動したのち、FY2025には30.6%に上昇しており、効率的な資本運用が行われていることが示唆されます。
業績推移
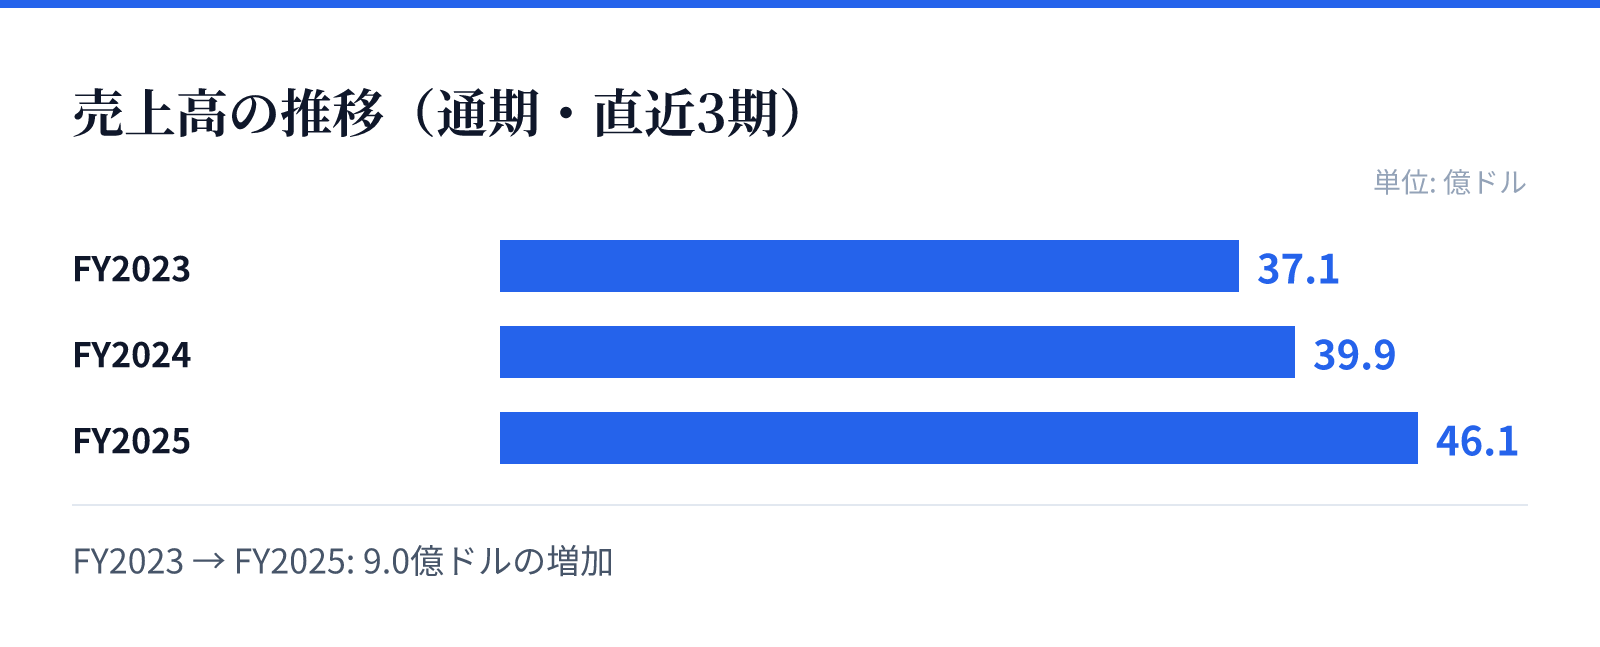
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.1億ドル。
FY2024の売上高は39.9億ドル。
FY2025の売上高は46.1億ドル。
成長ドライバー
同社の成長は、不動産やインフラといった実物資産への投資戦略と、それらに基づく高度な分析能力によって支えられています。特に再生可能エネルギーやインフラ分野への投資は、長期的な需要が見込まれる分野であり、安定した収益源として機能しています。
また、機関投資家や政府系ファンドといった大規模な顧客層を抱えていることが、安定した資産運用規模の拡大に寄与しています。多様な投資対象へのアプローチと、社内外の調査を統合した投資プロセスが、持続的な成長を支える重要な要素となっています。
リスク
投資対象が不動産やインフラといった実物資産に集中しているため、これらの資産価値や需要に影響を与えるマクロ経済環境の変化がリスク要因となります。金利動向や地政学的リスクが、保有資産の評価や運用収益に直接的な影響を及ぼす可能性があります。
また、運用資産の規模が大きいため、特定のセクターにおける市場動向の変化がポートフォリオ全体に波及するリスクも考慮する必要があります。しかし、多様な資産クラスに分散投資を行うことで、特定の市場変動に対する耐性を高める戦略をとっています。
競合
同社は、高度な分析と広範なネットワークを活用することで、競合他社との差別化を図っています。特に実物資産の専門知識と、機関投資家向けの高度なソリューション提供能力が強みとなっています。
競合他社と比較して、同社は独自の投資プロセスと、社内および外部の調査を組み合わせた多角的なアプローチを採用しています。これにより、複雑な市場環境においても、質の高い投資機会を特定し、顧客に対して付加価値の高い運用を提供することが可能となっています。
バリュエーション
最新の市場データにおいて、同社の株価は$52.31となっており、時価総額は約836億ドル(83,552百万USD)と評価されています。PERは30.06倍、PBRは11.12倍となっており、市場における評価を反映しています。
投資家にとっての利便性として、配当利回りは3.84%を記録しています。これらの指標は、同社が持つ資産の規模と、将来の成長に対する市場の期待を反映した数値となっています。