1. 採用数というニュースは、決算書のどこに着地するのか
銀行の2027年度の新卒採用数が、5年ぶりに減少する見込みだと報じられました。背景として挙げられているのは、人工知能(AI)の活用による業務効率化と、若手の離職率低下です。売り手市場が続いてきた就職戦線に、金融の側から一本の線が引かれた格好になります。
ただ、この話を「銀行は人を減らして利益を増やす」と読むと、たいてい外れます。採用を絞ったからといって、今期の決算に人件費の減少が現れるわけではないからです。2027年度に入る予定だった人は、そもそもまだ一円も給料を受け取っていません。
しかも背景は一枚岩ではありません。人材市場の側から見れば、日本の生産年齢人口は2040年までに1000万人減るとされ、新卒採用は限られたパイの奪い合いになりつつあります。求人倍率でいえば、2026年卒の大卒求人倍率は1.66倍と、2025年卒の1.75倍から0.09ポイント下がったところです。人が余っている世界の話ではありません。
つまりこのニュースは、業績の速報ではなく、経営が人員構成をどう設計しているかの告知です。そして告知は、数年遅れて決算書に届きます。
このニュースは、まだ損益計算書のどこにも現れていない。
この記事でやりたいのは、そのニュースを財務諸表の言葉に翻訳する道具を渡すことです。どの科目に、いつ、どんな形で着地するのか。順番に見ていきます。
2. 銀行の利益は、どこから来てどこへ消えるのか
まず、銀行の稼ぎの形を素朴に分解しておきます。銀行の本業の稼ぎは「業務粗利益」と呼ばれ、主に次の合計で組み立てられています。
- 資金利益——貸出金や有価証券から受け取る利息から、預金利息など調達のために払った費用を差し引いたもの
- 役務取引等利益——為替や証券、投信販売などのサービスの対価として受け取った手数料から、支払った手数料を引いたもの
- その他業務利益——保有していた国債等の売却損益や、外貨の売買損益など
銀行によっては、これに「特定取引利益」——相場変動を利用した市場取引から生じる損益——が加わります。
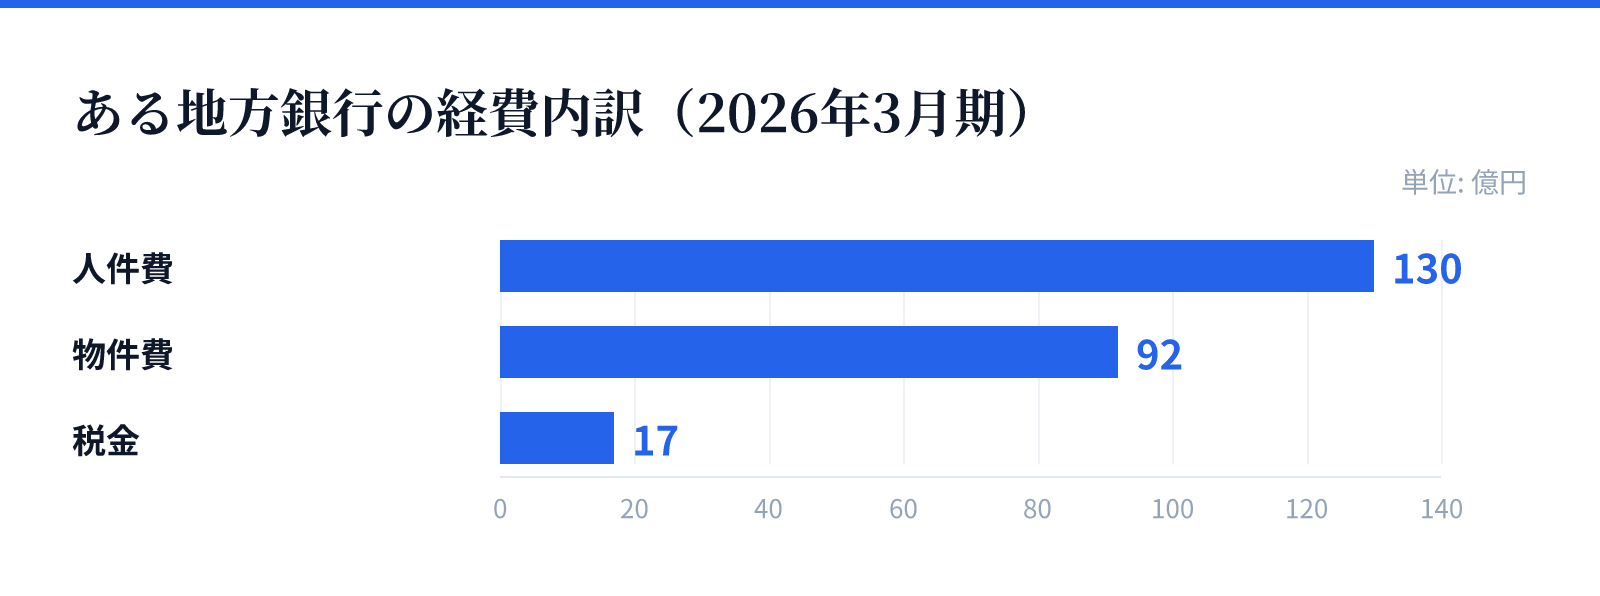
ここが最初のクッションです。業務粗利益は、一般企業でいう売上総利益(売上高から売上原価を引いたもの)に相当します。そして、そこから差し引かれる「経費」は、行員の給料などの人件費、店舗や広告あるいはコンピューターシステム関連の費用である物件費、それに税金の三つで構成され、一般企業の販管費(販売費及び一般管理費)に当たります。
さらにややこしいのは、業務粗利益という項目が損益計算書には設けられていないことです。銀行の主要な業務の状況を示す指標として、ディスクロージャー誌での開示が義務づけられている——つまり、探す場所が普通の会社と違うだけなのです。
経費の中身は、決算説明資料を開けば実額で並んでいます。ある地方銀行の2026年3月期の資料では、経費240億円の内訳が人件費130億円、物件費92億円、税金17億円でした。3年前の2023年3月期は、人件費121億円、物件費78億円、税金13億円の計213億円です。人件費が経費の中で最も大きな塊であること、そして物件費がじわりと膨らんでいること——この二つが同時に見えます。
銀行だけ用語が違う——やっている引き算は、一般の会社とまったく同じである。
3. OHR(経費率)という一つの数字
ここで登場するのが OHR です。経費率とも呼ばれ、計算式は「経費 ÷ 業務粗利益」です。稼ぎのうち何割が経費で消えたかを示す数字で、低いほど効率的とされます。
なぜ銀行でこの指標がこれほど使われるのか。銀行が扱う商品は「お金」で、見た目で差別化しにくいものです。だからコスト構造の差が、そのまま競争力の差として残ります。実際、金融ジャーナルの集計によれば、2026年3月期の全国銀行のOHRは全行合算で前年比2.84ポイント改善し、加重平均は51.03%でした。一方で個別に見ると、山陰合同銀行8381の2026年3月期は46.76%で「地方銀行平均を大きく下回る水準」と説明され、2027年3月期も45.66%を想定しています。学術研究が地域銀行のコアOHRを集計した記述統計では、平均69.69に対して最小38.71、最大100.22という開きがありました。同じ業種のなかに、稼ぎの半分以下で回る銀行と、稼ぎをまるごと使い切る銀行が同居しているわけです。
さて、ここからが本題です。OHRは分数ですから、下がる経路は二つあります。分子(経費)を減らす経路と、分母(業務粗利益)を増やす経路です。同じ「OHR改善」でも、意味はまるで違います。
そして今は、分母に強い追い風が吹いています。全国地方銀行協会の集計では、2025年度のコア業務純益は前年同期比34.7%増(+5,771億円)の2兆2,412億円でした。貸出金利回りは0.24%ポイント上がって1.22%、預貸金利回り差——貸出で受け取る金利と預金で払う金利の差のことです——も0.09%ポイント拡大して1.01%になりました。金利のある世界に戻ったことで、経費を一円も削らなくても分母が膨らむ局面なのです。
実例を並べると、この落とし穴の形がはっきりします。
先ほどの地方銀行の2026年3月期は、ベースアップや人材育成といった人的資本投資の増加と支店新築で、経費が前年同期比26億円も増えました。それでもコア業務粗利益——債券の売買損益のような振れの大きい要素を除いた、本業の稼ぎのことです——が299億円から338億円へ増えたため、OHRは0.49ポイント改善しています。経費を増やしながら、指標は良くなったのです。
逆の例もあります。百十四銀行8386の2023年3月期は、経費が前期比11億円の削減と、分子側では努力が進んでいました。ところが債券関係損益が126億円減ったことで分母がしぼみ、OHRは4.46ポイント上昇して76.10%になっています。
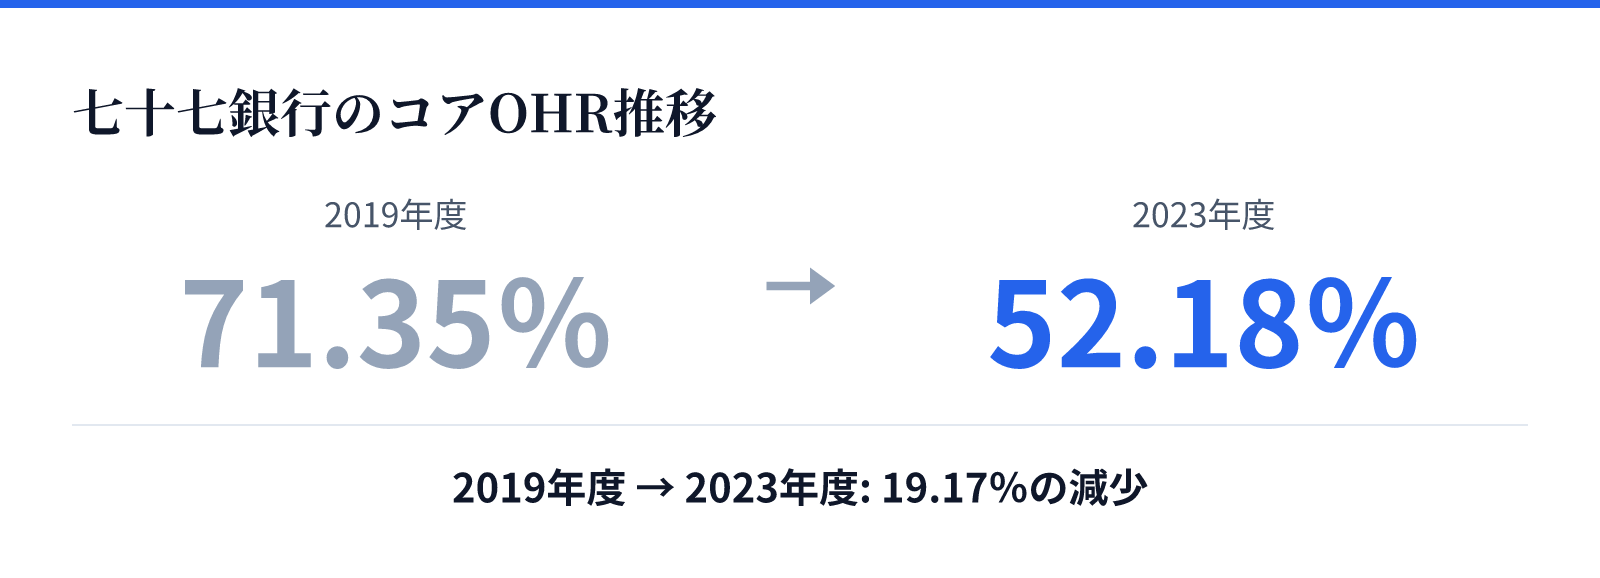
長い目で見ると、分母の力はもっと露骨です。七十七銀行8341のコアOHRは2019年度の71.35%から2023年度の52.18%まで下がりました。この間、経費は532億円から490億円へと確かに減っています。ただ、同じ期間にコア業務粗利益は746億円から939億円へ増えました。分子の節約より、分母の伸びのほうがずっと大きく、改善の主役はそちらだと分かります。
分子が減ったのか、分母が増えたのか。そこまで割らなければ、OHRの改善を読めたことにはならないのだ。
4. 「良いコスト削減」と「将来の切り売り」を見分ける
経費が減ったとき、次に確かめたいのは減り方の質です。ここは大きく三つに分けて見ると、迷いにくくなります。
第一に、一過性の削減。早期退職の特別加算金や拠点閉鎖の費用がこれに当たります。特徴は、出た年だけ利益を押し下げて、翌年から効いてくることです。銀行以外の例になりますが、三菱電機6503が公表した希望退職の結果では、応募が連結合計で約4,700人、単独で2,378人にのぼり、2026年3月期連結決算で約1,000億円の計上を見込むとされました。この年の決算だけを見れば、明らかに見劣りします。しかし翌年以降の人件費は軽くなります。銀行でも、十六フィナンシャルグループ7380が選択定年制の導入と55歳以上の処遇体系見直しを打ち出すなど、人員構成に手を入れる動きは出ています。拠点の側でも、地域銀行の実店舗数は2024年3月末時点で前年同月比169カ店減の8,211カ店(地方銀行6,102カ店、第二地方銀行2,109カ店)まで絞られてきました。
一過性の費用が出た年の見劣りする決算は、翌年からの効きの前払いである。
第二に、構造的な効率化。事務プロセスそのものを無くしてしまうタイプで、これは本命です。ただし、ここに大きな注意点があります。AIやシステムへの投資は、人件費とは別の科目に乗るのです。
自社で使うソフトウェアは、将来の収益獲得あるいは費用削減が確実だと判断されれば、費用ではなく無形固定資産に計上されます。そして取得価額と耐用年数にもとづく減価償却——資産の値段を使う年数で割って、毎年少しずつ費用にしていく処理——を通じて、数年に分けて物件費に流れ込みます。人件費が減っても物件費が増えていれば、OHRの改善幅は見た目より小さくなります。しかも先に出るのは投資の側です。
八十二銀行と長野銀行の実施計画の履行状況報告書には、この時間差がそのまま数字で出ています。人員配置の最適化はプラスのシナジーとして2024年9月期に11億円、2025年9月期に7億円が計上されています。一方でシステム改修・機器装置の導入はマイナスのシナジーで、同じ期にそれぞれ13億円、18億円が出ています。店舗統廃合もプラス1億円に対してマイナス3億円でした。効率化の果実より、それを作るための費用のほうが先に、しかも大きく出ているのが分かります。
投資の規模感も押さえておきます。国内金融機関のデジタル投資は2026年3月期に約3兆円に達し、金融機関における生成AI関連の市場規模は、野村総合研究所4307などの調査で2026年に前年比5割増の660億円、2030年には約1500億円へ拡大する見通しとされています。三菱UFJフィナンシャル・グループはAI開発のサカナAIと組み、融資稟議書のドラフト作成などを支援する「AI融資エキスパート」を2026年4月以降に営業店へ導入する構えです。これらの支出は、人件費の欄には現れません。
第三に、見分けにくい削減。採用を絞っただけで、業務量が何も変わっていないケースです。この場合、消えたのは仕事ではなく、仕事を分け合う頭数だけです。負荷は既存の行員に付け替えられ、数年後に離職やサービス品質という形で戻ってきます。決算書の上では、しばらく「うまくいっている」ように見えてしまうのが厄介なところです。
では、どこを見れば区別できるのか。確認手順は三つに整理できます。
- 人件費と物件費を分けて、3〜5年の時系列で並べる。人件費だけが減って物件費が増えているなら、それは置き換えが進んでいる証拠になります
- 従業員数と、一人当たりの業務量を並べる。百十四銀行の資料では、従業員数が2020年3月の2,051人から2023年3月の1,902人へ、実質拠点数が114から99へ減る一方で、従業員1人あたりの貸出金は1,392百万円から1,770百万円へ、預金は2,032百万円から2,521百万円へ増えています。人が減っても一人当たりが増えているなら、業務そのものが軽くなっていると読めます
- その削減が、その期だけの特別損失なのか、毎年続く経常的な経費の減少なのかを確かめる。前者は一回きり、後者は続きます
なお、経費が増えていること自体は悪い知らせではありません。みずほフィナンシャルグループ8411の2027年3月期第1四半期は営業経費が5,059億円と前年同期比9.8%増えましたが、収益の伸びがそれを上回り、業務効率は改善しています。楽天銀行5838も同じ四半期に営業経費が28.5%増えながら、業務粗利益が32.0%伸びたことで、経費率は31.5%と0.8ポイント改善しました。伸びる会社は、経費も伸びます。
5. 採用数が損益に現れるまでのタイムラグ
ここで冒頭のニュースに戻ります。2027年度の新卒採用数が減る——この情報が損益計算書に効き始めるのは、その人たちが入社して給料を受け取る時点からです。決算に現れるのは、早くても2027年度以降になります。
しかも金額として見れば、新卒一人の影響は小さく収まります。銀行員の平均年収は684万円とされる一方、初任給の水準は、2026年卒の平均で21万6,621円(前年比3.77%上昇)、東証プライム上場企業197社の2025年卒平均でも大学卒25万5,115円、大学院卒27万3,327円という階層から始まります。採用を絞ったところで、単年度の人件費が劇的に軽くなるわけではありません。
効いてくるのは、積み上がった従業員数としてです。毎年の採用は、10年、20年かけて年齢構成の層を作ります。銀行の側から見れば、団塊ジュニア世代が65歳以上になる2040年前後に向けて、どの厚みの層をどこに置くかという設計の話になります。若手の離職率が下がっているという背景も、この文脈で読めます。辞めない前提なら、入れる数は少なくて済むからです。
だから採用数のニュースは、業績予想の材料としてはほとんど使えません。使えるのは別の読み方です。採用数、従業員数、平均勤続年数といった非財務情報は、財務諸表よりも先に動きます。人の数が変わってから、費用の数字が変わります。順番が決まっている以上、先に出る数字は先行指標として使えます。
採用数は、向こう10年の人員構成についての、経営の意思表示なのだ。
6. 読者が明日からできること
では、私たちは何をすればいいのか。手を動かす手順に落とします。
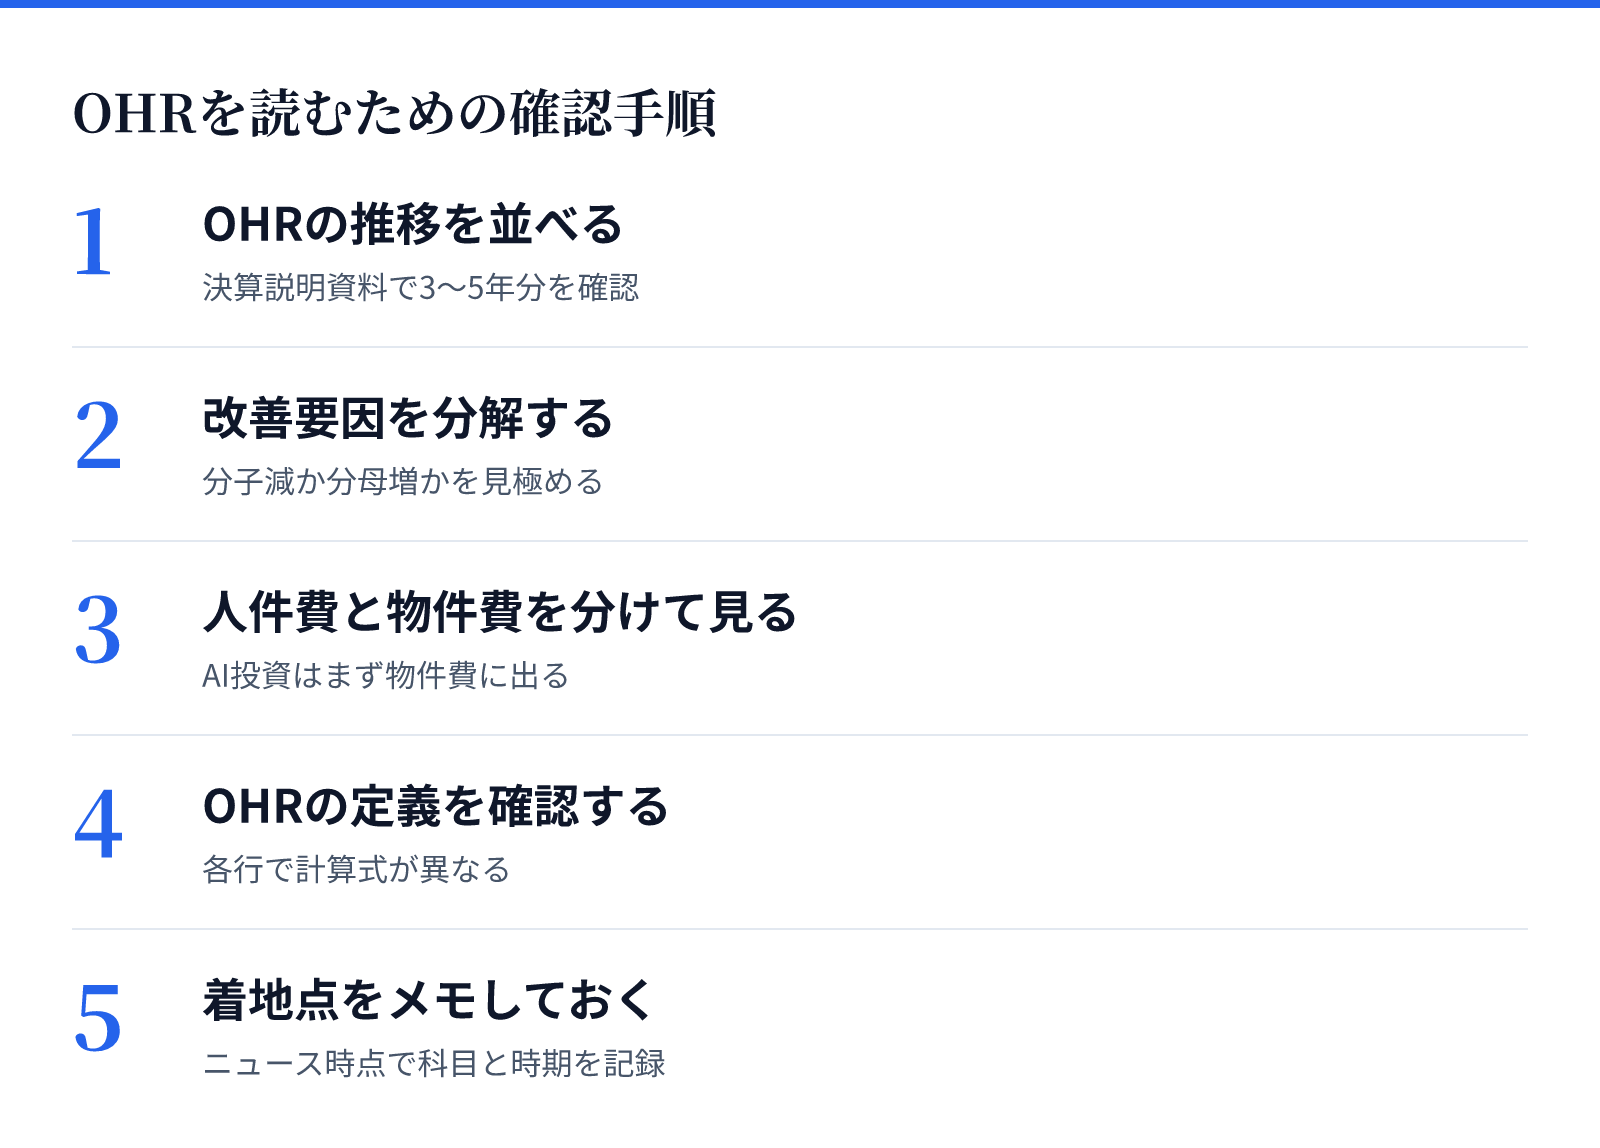
第一に、気になる銀行の決算説明資料を開いて、OHRの推移を3〜5年分並べること。多くの銀行が、経費の内訳とセットでグラフを載せています。
第二に、改善しているときは必ず分解すること。分子が減ったのか、分母が増えたのか。金利上昇局面では分母が自然に膨らむので、この確認を飛ばすと、何もしていない銀行を「効率化に成功した銀行」と読み間違えます。
第三に、人件費と物件費を分けて見ること。AI投資が本物なら、人件費減・物件費増・OHRはしばらく横ばい、という「まだ効いていない」局面が先に来ます。順番を知っていれば、その局面を失敗と誤読せずに済みます。
第四に、定義を確認すること。ここは地味ですが効きます。OHRという言葉は一つでも、中身は各行で違います。業務粗利益ベースのところもあれば、債券の売買損益を除いたコア業務粗利益ベースのところもあります。百十四銀行の資料では「経費 ÷(コア業務粗利益+債券関係損益)」と注記され、金融機関の経営強化計画では「(経費-機械化関連費用)÷ 業務粗利益」という式が使われています。定義が違う数字を並べて比べるのは、単位の違うものさしを当てるのと同じです。
そして最後に。数字が動く前に、ニュースは出ます。「採用を減らす」「店舗を集約する」「AIを入れる」と読んだら、その場で、どの科目に・いつ着地するかをメモしておきます。数年後にその決算が出たとき、答え合わせができる読者は、そのときはじめて内容を読めるようになります。
山陰合同銀行の説明にこんな一節がありました。低いOHRを支えているのは、単に投資を抑制しているからではない——店舗再編や本部機構改革、DXへの投資を行い、非対面チャネルを強化したうえで、経常経費の削減を続けてきた結果である、と。削ることと、投じること——効率とは、その両方を同時にやった先にしか現れないもののようです。
数字が動く前に、ニュースは出る。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。