1. 「銀行選別」という言葉が指しているもの
新聞の見出しに「銀行選別」という言葉が並び、信用金庫の側からは「天井まで耐えられるのか」という嘆きが漏れています。同じ利上げという風が吹いているのに、追い風として受け取る金融機関と、向かい風に変わってしまう金融機関がある——そういう話です。
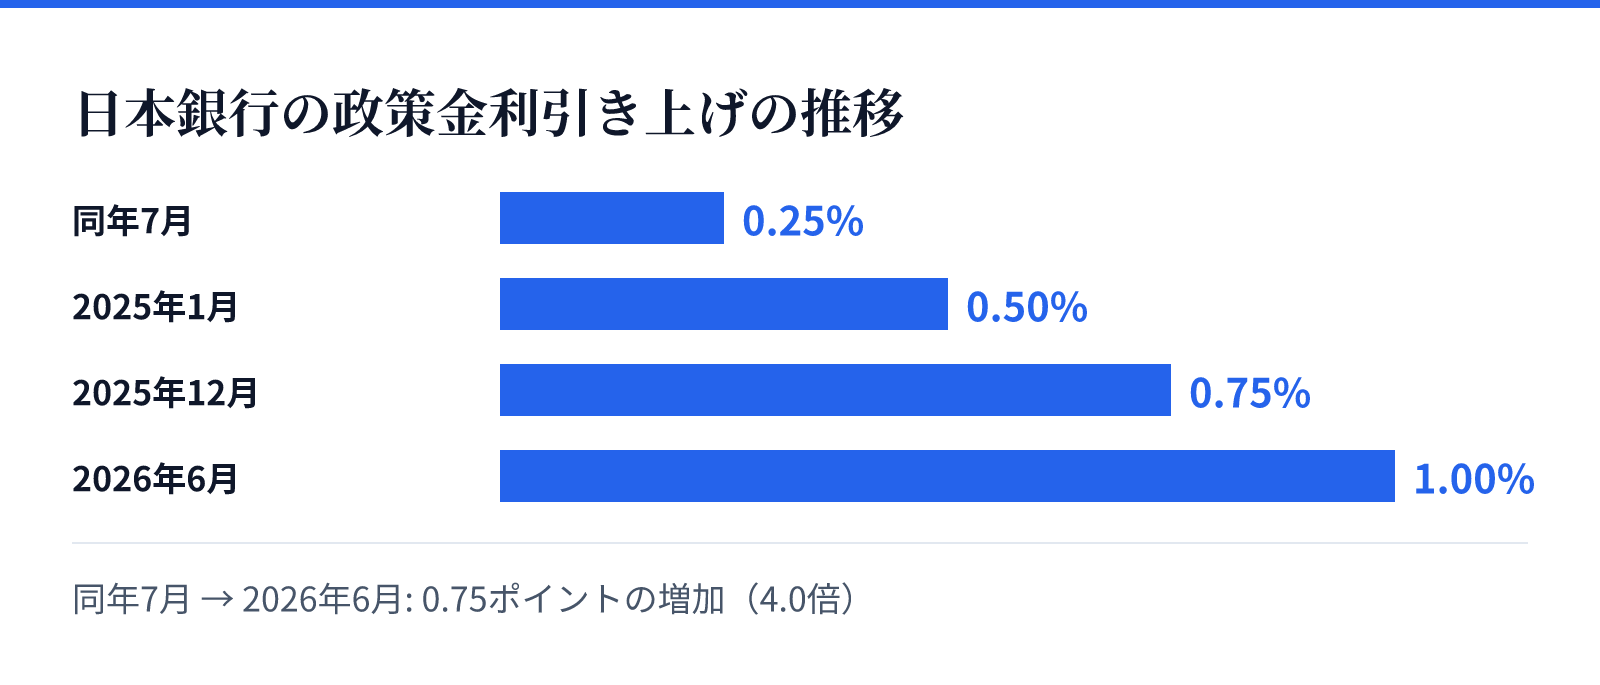
まず、風の強さを確認しておきます。日本銀行は2024年3月にマイナス金利政策を解除し、同年7月に0.25%程度、2025年1月に0.5%程度、2025年12月に0.75%程度へと、段階的に政策金利を引き上げてきました。そして2026年6月15〜16日の金融政策決定会合で、0.75%から1.00%への引き上げを決めています。賛成7・反対1の多数決で、1995年以来およそ31年ぶりの水準です。引き上げ幅はこれまでと同じ0.25%刻みでした。
風はまだ止まっていません。日銀が2026年3月に公表した推計では、景気を過熱も冷却もしない「中立金利」——これは経済にブレーキもアクセルも踏んでいない状態の金利水準のことですが——は1.1〜2.5%程度とされています。公益財団法人日本経済研究センターがエコノミストに聞いた「ESPフォーキャスト調査」(2026年6月調査、中央値)でも、政策金利は現在の約1%から2027年6月末までに約1.6%へ上がる予測が出ています。いずれも予測であって、確定した未来ではありません。
「利上げは銀行にとって追い風」。この理解は、半分までは正しいと言えます。残りの半分は、金融機関ごとにまったく別の顔をしています。
日本銀行の金融システムレポート(2026年4月)が分析対象としているのは、大手行10行、地方銀行61行と第二地方銀行35行からなる地域銀行、そして日銀の取引先信用金庫247庫(2026年3月末時点)です。この三百数十の預金取扱金融機関が、同じ利上げを浴びながら、違う成績表を出します。その違いが出てくる場所は、実は決まっています。
この記事で扱うのは、次の5つの数字です。
- ものさし①:預金ベータ(利上げ分のうち、何割を預金者に渡したか)
- ものさし②:貸出が値上げされる速さ(何カ月で貸出金利に乗るか)
- ものさし③:資金利ざや(①と②の差し引きで残るもの)
- ものさし④:保有債券の含み損(利上げのもう一方の顔)
- ものさし⑤:自己資本比率(どこまで耐えられるかの「天井」)
どれも決算短信と有価証券報告書から拾えます。電卓ひとつで足ります。
2. 利上げで増える利益は、決算書のどこに出るのか
銀行の儲けの骨格は、驚くほど単純です。
資金利益 = 資金運用収益 − 資金調達費用
資金運用収益とは、貸し出したお金や保有する債券から受け取る利息のこと。資金調達費用とは、預金者などに支払う利息のことです。集めた値段と貸した値段の差で食べている、という商売の形は八百屋と変わりません。
では、その材料はどこに載っているのか。有価証券報告書なら「国内・国際業務別収支」という表に、資金運用収支・資金運用収益・資金調達費用が並びます。その次の「国内・国際業務別資金運用/調達の状況」には、資金運用勘定(うち貸出金、うち有価証券、うちコールローン及び買入手形、うち預け金)と資金調達勘定について、平均残高・利息・利回りの3つの列が期別に並んでいます。平均残高とは、期末の残高ではなく、その期間を通してならした残高のこと。利回りを掛け算すると利息になる、その土台の数字です。決算短信の側は、JPXの決算短信作成要領に沿って〔経営成績等の概況〕の欄に当期の経営成績が記載されますから、まずはそこから当たるのが早道です。
この表の怖さは、利回りのわずかな差がそのまま金額になって現れる点にあります。たとえば筑邦銀行の有価証券報告書のある年度では、資金運用勘定は貸出金残高の増加を主因に平均残高が前年度比108億64百万円増加したにもかかわらず、利回りが0.05ポイント低下したことで、利息は前年度比2億20百万円の減少となりました。同じ年度の資金調達勘定も、平均残高が229億1百万円増えながら、利回りが0.01ポイント低下して利息は31百万円減少しています。結果として資金運用収益94億51百万円、資金調達費用4億42百万円、資金運用収支90億9百万円という並びになりました。
残高をどれだけ積んでも、利回りの小数点第2位が味方しなければ利息は増えません。逆に言えば、利上げ局面ではこの小数点第2位が味方に回るということです。
読者が最初にやる作業は、たった3つの数字の書き写しです。運用利回り、調達利回り、その差。これを2期分ずつ、紙に書きます。ここからすべてが始まります。
利ざやは、意見ではなく引き算の結果なのだ。
3. ものさし①:預金ベータ——利上げ分の何割を預金者に渡したか
最初のものさしは、預金者への還元率です。専門的には預金ベータと呼ばれます。ベータという言葉が硬いなら、「政策金利の上昇分のうち、何割を預金者に回したかの割合」と読み替えてください。
預金ベータ = 預金利回りの上昇幅 ÷ 政策金利の上昇幅
取り方は簡単です。有価証券報告書の資金調達勘定の表から、「うち預金」の利回りを2期分書き出して引き算します。それを、その間の政策金利の上昇幅で割ります。2026年6月の利上げなら分母は0.25ポイントです。
割合が低いほど、利上げの取り分は銀行に残ります。高いほど、預金者の手に渡ります。
ここに、はっきりした業態差があります。金融庁の分析によれば、2024年3月の政策金利引き上げ以降、金融機関の預金金利は段階的に上昇していますが、その引き上げ幅には業態と地域で差が見られます。定期預金金利(預入金額300万円以上、1年満期、中央値。出所は日本金融通信社「ニッキン金利情報」)で見ると、ネット銀行等を含むその他銀行は他業態と比べて金利の上昇幅が大きい傾向にある一方、信用金庫は比較的低位にとどまっているとされます。地域別でも、2024年3月時点では引き上げ幅に地域間の大きな差は見られなかったものの、同年9月の改定以降は関東および中部で他地域よりも引き上げ幅が大きくなっているとされています。
背景として、その地域における競争、金融機関の特性や経営方針、置かれている経営環境などが預金金利の設定に影響している可能性が指摘されています。つまり、預金金利は日銀が決めるのではなく、その土地の競争環境が決めている面があります。
ただし、渡す割合が低ければ低いほど良い、という単純な話ではありません。渡さなければ預金者は金利の高いところへ移ります。預金が逃げ始めれば、高い金利を払ってでも繋ぎ止めるしかなくなります。冒頭の「天井まで耐えられるのか」という嘆きは、この折り返し地点を指しています。この話は、ものさし⑤でもう一度戻ってきます。
預金ベータは、利上げの取り分をどう分けたかの通知表である。
4. ものさし②:貸出が値上げされる速さ——契約の更新時期がすべてを決める
二つ目は、値上げが届くまでの時間です。
利上げがあっても、既に貸している資金の金利はすぐには変わりません。変わるのは、金利の見直し時期が来た契約だけです。だから「貸出のうち、何%が1年以内に金利改定を迎えるか」が、利上げの受け取りやすさを決めます。決算資料では、貸出金の金利改定までの期間別の残高として開示されています。
計算の型はこうです。
1年以内に改定される貸出の比率 × 政策金利の上昇幅 = 1年目に貸出利回りへ乗る上昇の概算
現実のタイムラグは、住宅ローンを見ると手触りをもって分かります。変動金利型の住宅ローンの多くは、短期プライムレート——銀行が信用力の高い企業に1年以内の短期で貸すときの最優遇金利のことで、略して短プラと呼ばれます——に連動しています。この短プラは2009年1月から1.475%でほぼ固定されたまま動きませんでした。ようやく動いたのが2024年9月2日で、三菱UFJ銀行・三井住友銀行・みずほ銀行がそろって1.625%へ引き上げています。住信SBIネット銀行は2008年11月から1.675%だったものを2024年5月1日に1.775%、同年10月1日に1.925%へと二段階で引き上げました。
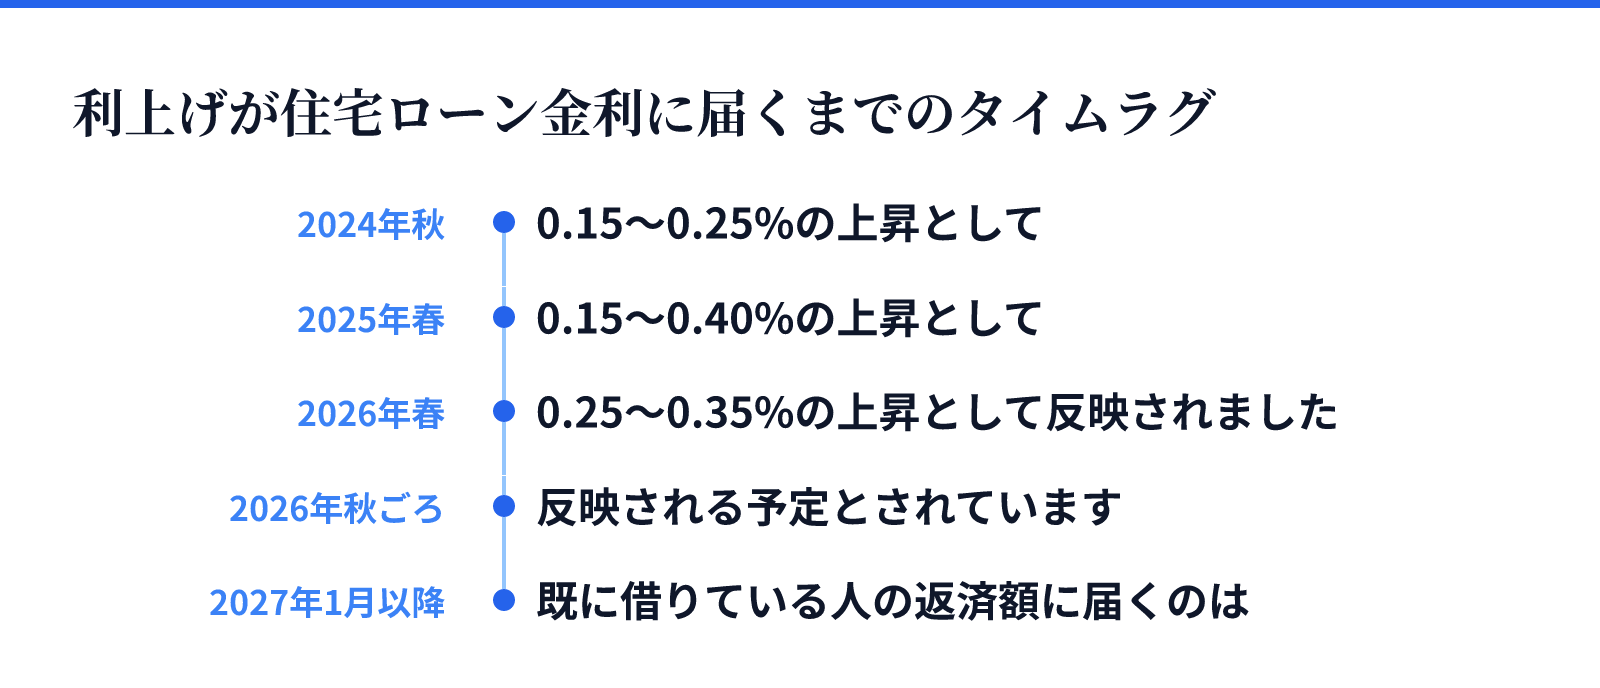
そして、利上げから店頭金利への反映には明確な遅れがあります。2024年7月の利上げは2024年秋に0.15〜0.25%の上昇として、2025年1月の利上げは2025年春に0.15〜0.40%の上昇として、2025年12月の利上げは2026年春に0.25〜0.35%の上昇として反映されました。2026年6月の利上げは2026年秋ごろに反映される予定とされています。既に借りている人の返済額に届くのは、さらに先の2027年1月以降が有力と見られています。
引き上げ幅にも各行差があります。2025年12月の利上げ局面では、各行の基準金利の引き上げ幅は年0.25〜0.35%と差が出ました。同じ0.25%の利上げを受けても、0.25%しか乗せない銀行と0.35%乗せる銀行がいたということです。2026年8月時点で見ても、銀行の変動金利の基準金利は3.125%(都市銀行各行の中央値)である一方、メガバンクの新規借入分の適用下限は三菱UFJ銀行0.945%、みずほ銀行1.025%、三井住友銀行1.275%と開いています。表示されている金利と、実際に適用される金利は別物です。
固定金利の側は、動きがまったく違います。長期金利に連動するため、先回りして上がります。2026年9月は主要銀行の10年固定金利が前月比0.04〜0.57%の範囲で引き上げられ、相場は3.4〜3.6%台となりました。フラット35も8月に前月比0.15%、9月に前月比0.17%と2か月連続で上昇し、現行制度となった2017年10月以降で過去最高を更新しています。
ここで、信用金庫の嘆きに戻ります。長期・固定の貸出を多く抱えていれば、利上げは数カ月では届かず、数年かけてしか届きません。ところが預金の側は、競争があればすぐに値上げを迫られる。入口と出口で、時計の進み方が違います。
利上げは、契約書の更新時期の順番で銀行に届く。
5. ものさし③:資金利ざや——①と②を差し引いて残るもの
三つ目は、前の二つを差し引いた結果です。
資金利ざや = 資金運用利回り − 資金調達原価率
似た指標にNIM(純金利マージン)があります。資金利益を運用資産の平均残高で割ったもので、預かったお金1単位あたり何%の利息収入が残ったかを示します。呼び名は違っても、見ているのは同じ場所です。
検算の型は次の1行に尽きます。
②貸出側の利回り上昇 − ①預金側の利回り上昇 = ③利ざやの変化
自分で順算した結果が、決算で発表された利ざやの実績と合うかどうか。合わなければ、どちらかの前提が間違っている——それを探す作業が、そのまま銀行を読む練習になります。
実績はどうなっているか。金融庁が業態ごとに預貸金利回り差(預金と貸出金の利回りの差)を確認したところ、主要行等および地域銀行では2025年3月期頃から貸出金利回りの上昇幅が預金利回りの上昇幅を上回って推移しており、利回り差は拡大傾向にあるとされています。一方、ネット銀行等と信用金庫では、2025年3月期までは預金利回りの上昇幅が貸出金利回りの上昇幅を上回っていたため利回り差は縮小していましたが、足元の2026年3月期では貸出金利回りの上昇幅が上回り、利回りが改善しているとされます。信用組合については、2026年3月期において預金利回りの上昇幅が貸出金利回りの上昇幅を上回っており、利回り差は縮小しているとされています。
同じ「金利のある世界」の中で、拡大している業態、遅れて改善に転じた業態、いまも縮んでいる業態が同居しています。これが「選別」の実像です。
なお、利ざやが改善しても、それだけで収益が決まるわけではありません。日銀の金融システムレポート(2026年4月)は、信用コストなどの損失が抑制され、既往の経費率改善や円金利上昇等の影響もあって、基礎的な収益力を表すコア業務純益の改善が続いていると指摘しています。ただし同時に、物件費や人件費の増加が続いていること、国内の人口や企業数の減少といった構造的な借入需要の減少による収益率への趨勢的な下押し圧力が続くとみられることにも、留意が必要だとしています。利上げは追い風ですが、向かい風が消えたわけではありません。
6. ものさし④:保有債券の含み損——利上げのもう一方の顔
四つ目で、話は反転します。
金利が上がると、すでに発行されている固定利付きの債券の価格は下がります。低い利息しか生まない古い債券は、高い利息を生む新しい債券に比べて魅力が落ちるからです。銀行は手元の余裕資金の運用先として国債や社債、外国債券を多く保有していますから、金利上昇はそのまま保有債券の値下がりを意味します。
概算の型を覚えておくと、規模感がつかめます。
含み損の変化 ≒ −デュレーション × 金利上昇幅 × 債券の簿価
デュレーションとは、その債券が満期まであと平均何年分の性格を持っているかを表す数字です。年数が長いほど、同じ金利上昇でも価格の下がり方は大きくなります。低金利の時代に、少しでも利回りを稼ごうとして長期の債券を積み上げた金融機関ほど、打撃が大きくなるのはこのためです。
規模は小さくありません。地方銀行は2025年第2四半期だけで、国内債券の保有に関して3.3兆円(約210億ドル)の評価損を計上したと指摘する解説があります。含み損が膨らめば自己資本を圧迫します。金融庁の早期警戒制度のモニタリングでも、金利が変動したときの純資産の減少額を自己資本で割った指標が、市場リスクの重要なものさしとして使われているとされます。日銀の金融システムレポートも、金融機関の金利耐性を、銀行勘定全体でみた円貨金利リスク量と自己資本との対比で評価しています。
取り方は、決算短信の「有価証券関係」の注記です。国債・地方債・社債について、取得原価と時価が並んでいます。四半期の開示なら、その他有価証券評価差額金——保有している有価証券の含み損益を、損益計算書を通さずに純資産の部へ直接計上した項目のことです——の増減を追えば、方向はすぐ分かります。
ここで効いてくるのが、その債券をどういう名目で持っているかという区分です。会計上、満期保有目的の債券は償還期限まで所有する積極的な意思と能力があることが前提で、満期まで持てば時価は取得原価まで回復するという整理になります。一方のその他有価証券は長期的には売却することが想定されているため、保有期間中に時価が取得原価まで回復することの合理性について、特に慎重に判断する必要があるとされています。持ち方の名札が、損の見え方を変えるのです。
含み損が本当に厄介なのは、損益計算書にすぐ出ないところではありません。売って入れ替える自由を奪うところです。古くて利回りの低い債券を抱えたまま身動きが取れなければ、運用利回りの改善は遅れます。つまり、ものさし③の改善速度と、この含み損は裏表の関係にあります。
含み損は、決算の見出しに出ないまま、利ざやの回復速度を先に奪う。
7. ものさし⑤:自己資本比率——どこまで耐えられるかの「天井」
最後のものさしは、耐久力です。
自己資本比率は、リスクのある資産に対してどれだけ自前の資本を持っているかを示す比率で、銀行の体力測定にあたります。ここで確認すべきは、自分の持ち株が国内基準の適用を受けているのか、国際統一基準の適用を受けているのかという区分です。海外に営業拠点を持つかどうかで適用される規制が分かれ、求められる水準も、含み損の扱いも変わってきます。信用金庫は国内基準の側です。自行・自庫がどちらかは、ディスクロージャー資料の自己資本の充実の状況の欄で確認できます。
なぜ区分が効くのか。その他有価証券の評価差額を自己資本の計算にどう反映させるかが、基準によって異なるからです。規制上の「AFS(その他有価証券)フィルター」——含み損益を自己資本の計算から除く仕組みのこと——を外して評価すれば、自己資本比率が規制水準を割り込む銀行が続出する可能性がある、という指摘もあります。2023年の米国地方銀行の破綻に近い構図だという見立てですが、これは解説者の懸念であって、確定した見通しではありません。
制度の側も動いています。自己資本比率という客観的な数値基準に連動して自動的に措置が発動されるのが早期是正措置(PCA)で、赤信号が灯ったら強制的にブレーキをかける仕組みです。これとは別に、将来にわたる健全性に着目してモニタリングを行う早期警戒制度があり、2019年の見直しで「持続可能な収益性」と「将来にわたる健全性」に着目した視点が組み込まれ、2026年の改正でさらに踏み込む方向にあるとされます。
その2026年の改正で焦点になるのが、預金者の年代別データと、金利上昇シナリオのシミュレーションです。預金者の多くが高齢層である金融機関では、いま残高が潤沢に見えても、相続によって都市部に住む子や孫の世代へ預金が移っていく可能性が高くなります。年代別データを使えば、相続に伴う預金流出の潜在量を推計できる、という発想です。
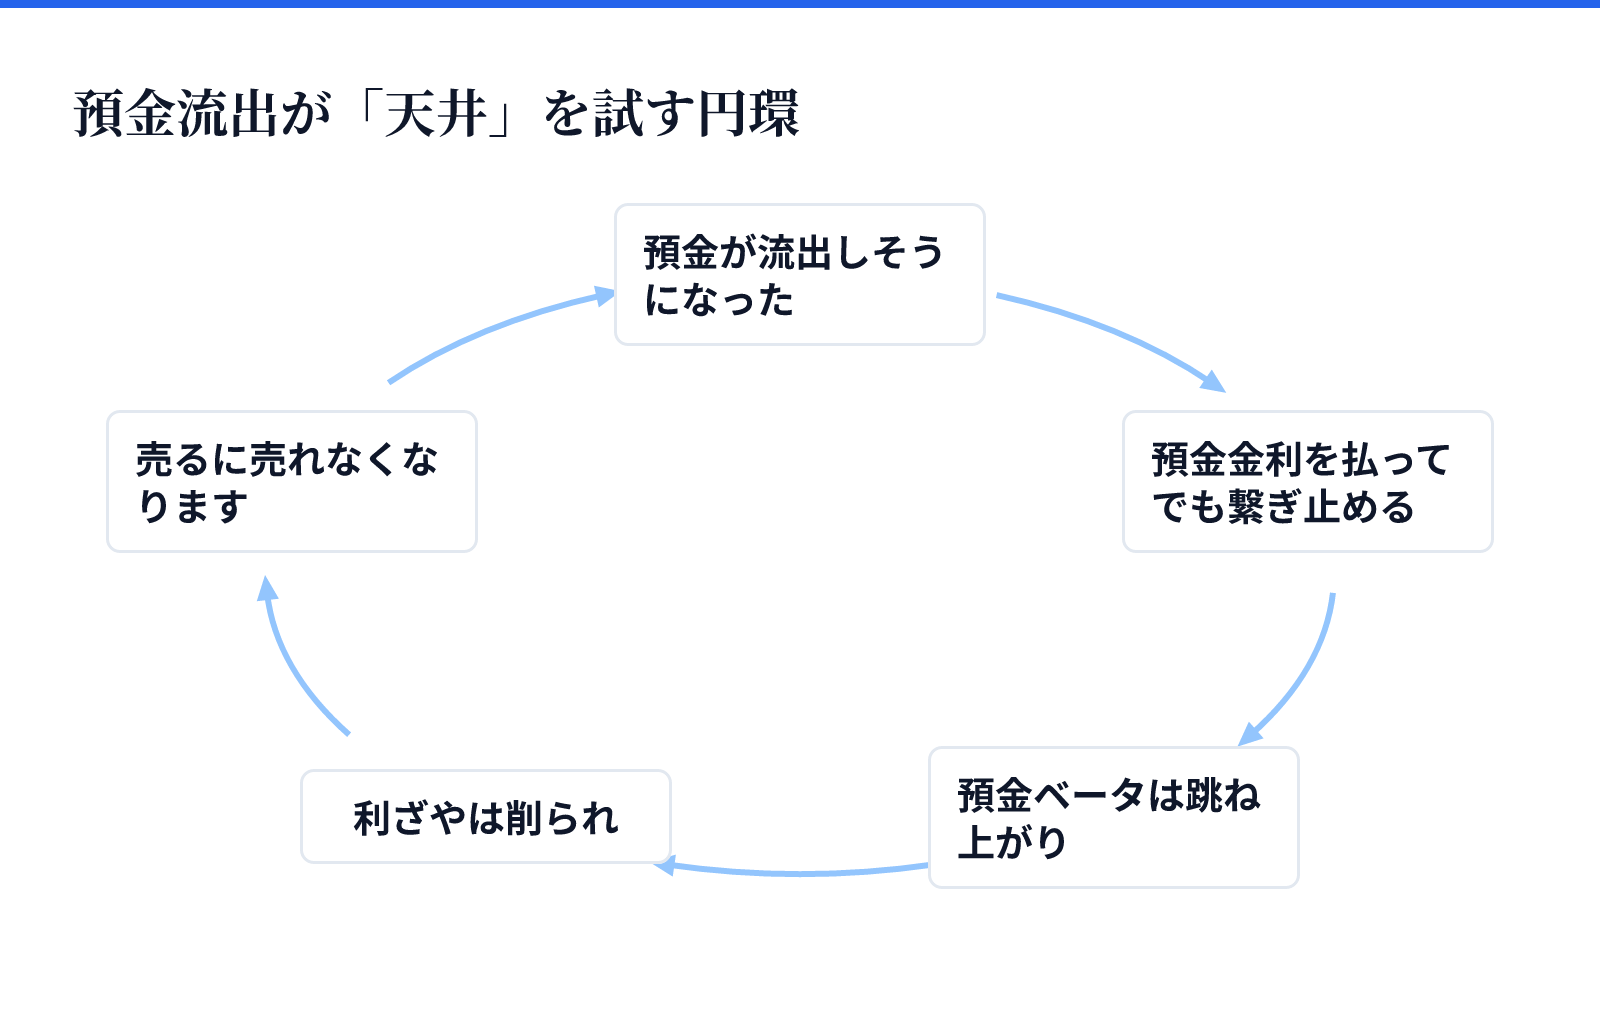
ここで、ものさし①へ円環します。預金が流出しそうになったとき、金融機関がやることは一つしかありません。高い預金金利を払ってでも繋ぎ止めることです。すると預金ベータは跳ね上がり、利ざやは削られ、含み損を抱えた債券は売るに売れなくなります。「天井まで耐えられるのか」という嘆きは、資金繰りの悲鳴ではなく、この連鎖のコストを指している。
8. 5つを並べて、自分で順位をつける
5つのものさしを、追い風と向かい風の向きで並べ直します。数値の高低ではなく、向きで覚えるのがコツです。
- ①預金ベータ:低いほど追い風。ただし低すぎると預金流出という反作用が出る
- ②貸出の改定速度:1年以内に改定される比率が高いほど追い風
- ③資金利ざや:①と②の差し引き。拡大していれば追い風
- ④保有債券の含み損:デュレーションが長く簿価が大きいほど向かい風
- ⑤自己資本比率:厚いほど、④の向かい風に耐えながら②を待てる
この組み合わせで、二つの典型が描けます。
利上げに強い型は、預金者への還元を競争上ほどほどに抑えられ、貸出の大半が短期間で金利改定を迎え、その結果として利ざやが先行して拡大し、保有債券の期間が短く、自己資本に余裕がある——という姿です。日銀当座預金に積み上がった資金にもプラス金利が付与されるため、メガバンクは金利上昇の恩恵を受けやすいポジションにあるという見立ても出ています。
利上げに弱い型は、その逆です。地域の競争で預金金利を先に上げざるを得ず、貸出は長期固定が多くて値上げが数年遅れ、低金利期に積み上げた長期債券の含み損が自己資本を削り、売却して入れ替える余力もありません。しかも預金者の年代構成から、将来の流出リスクを抱えています。
強調しておきたいのは、この2つは型であって、特定の金融機関の評価ではないという点です。実際にどちらに近いかは、その金融機関の開示資料を開かなければ分かりません。
そこで宿題です。自分が持っている、あるいは買おうか迷っている金融機関を1社選び、直近と1期前の決算短信・有価証券報告書から、次の5つを紙に書き出してみてください。預金の利回り(2期分)、貸出金の利回り(2期分)、金利改定期間別の貸出残高、有価証券関係注記の取得原価と時価、自己資本比率とその適用基準。書き写すだけで、判断の材料はそろいます。
9. まとめ
論点を5行で回収します。
- 銀行の儲けの骨格は、資金運用収益から資金調達費用を引いた資金利益。まずは運用利回り・調達利回り・その差を2期分書き写すところから始める
- 預金ベータは利上げの取り分の分け方を示す。業態差・地域差が実際に観測されており、ネット銀行等は上昇幅が大きく、信用金庫は比較的低位とされる
- 貸出の値上げは契約の改定時期の順番で届く。2026年6月の利上げの住宅ローン変動金利への反映は2026年秋ごろ、既存の借り手の返済額へは2027年1月以降が有力とされる
- 含み損は損益計算書にすぐ出ないが、債券を入れ替える自由を奪い、利ざやの改善を遅らせる
- 自己資本は「天井」。ここに余裕があるかどうかで、向かい風に耐えながら追い風を待てるかが決まる
「銀行選別」とは、利上げという同じ風に対して、この5つの数字の組み合わせが違うために、結果が分かれることです。風の強さを当てる必要はありません。風の受け止め方の違いを読めれば十分です。
では、次の決算で何を見るか。自分が順算した利ざやの変化が、発表された実績と合っていたかどうか。その1点だけで構いません。合っていれば前提が正しかったということですし、外れていれば、5つのうちどれを読み違えたかが分かります。検算とは、そういう作業である。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。