事業モデル
BridgeBio Pharmaは、遺伝性疾患の患者に向けた医薬品の発見、開発、提供を行うバイオ医薬品企業です。同社は、ATTR-CM治療のための経口薬や、モリブデン補酵素欠乏症の治療薬、さらには低用量インフィグラチニブなどの製品を展開しています。
また、カルシウム受容体に関する経口薬や、特定の筋疾患、遺伝性疾患を対象とした遺伝子治療法の開発にも取り組んでいます。ノバルティスやバイエルなどの大手企業と提携・ライセンス契約を結び、多角的なアプローチで製品開発を進めています。
KPI
最新の財務データによると、FY2025の売上高は502,071,000 USD(=5億ドル)を記録しています。これは前年度の221,902,000 USD(=2.2億ドル)と比較して、大幅な成長を示しています。
一方で、営業利益率は依然としてマイナス圏にあり、研究開発への投資が継続していることが伺えます。同社は879,891,000 USD(=8.8億ドル)の現金および現金同等物を保有しており、事業継続のための資金を確保しています。
業績推移
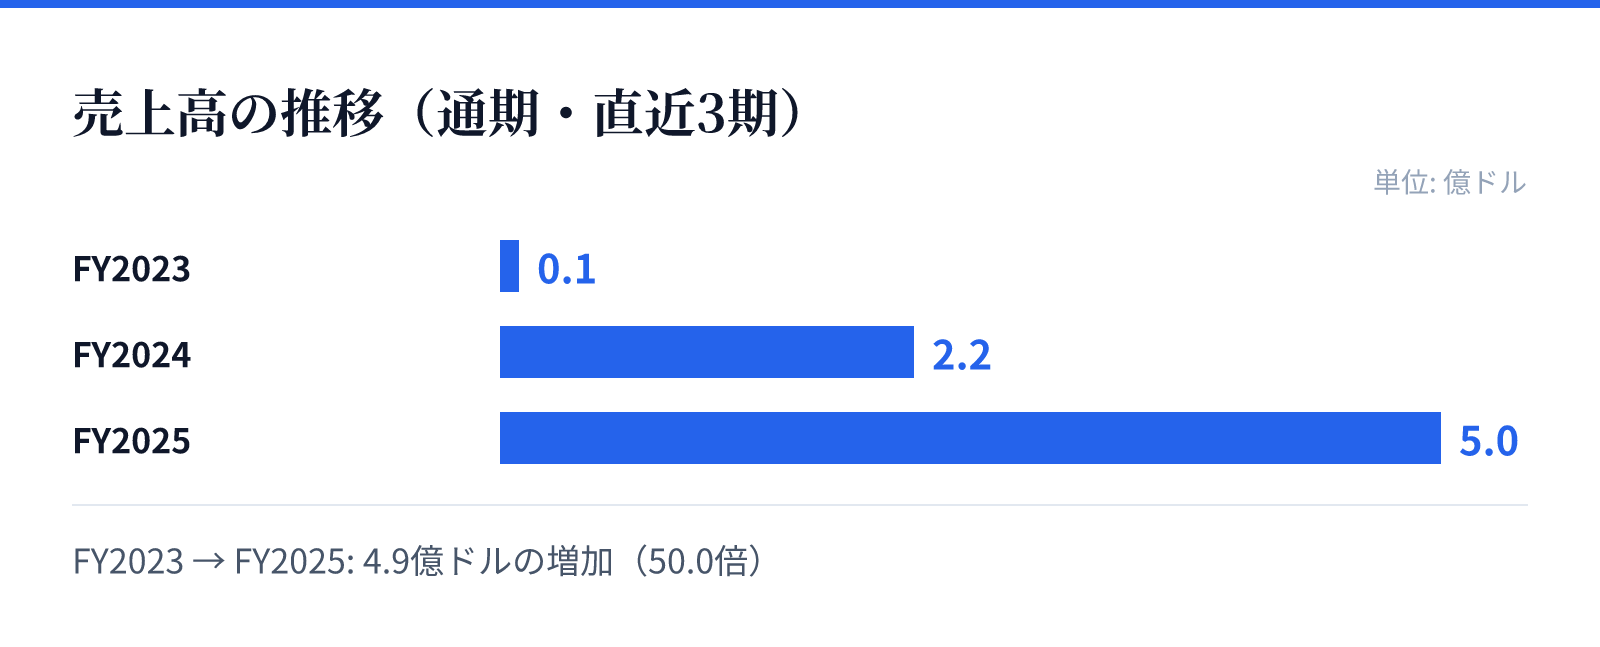
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.1億ドル。
FY2024の売上高は2.2億ドル。
FY2025の売上高は5.0億ドル。
成長ドライバー
同社の成長は、複数の主要なパイプラインが臨床試験の第3相段階にあることに支えられています。特にATTR-CMや、特定の遺伝性疾患に対する治療薬の進展が、将来の収益拡大の鍵となります。
また、遺伝子治療法を含む多様な治療モダリティの開発も成長の源泉です。パートナーシップを通じて確立された技術基盤と、希少疾患というニッチな市場での存在感が、将来の成長を牽引する要因となります。
リスク
バイオテクノロジー企業としての特性上、臨床試験の進捗や規制当局の承認プロセスが事業の成否を左右する大きなリスクとなります。特に第3相試験の結果次第で、将来の収益見通しが大きく変動する可能性があります。
また、現在の財務状況では営業利益率がマイナスとなっており、研究開発費の増大が継続するリスクがあります。製品の承認が得られない場合、投資回収が困難になる可能性も考慮する必要があります。
競合
同社は、希少疾患や遺伝子治療という高度な専門性が求められる領域で競合他社と対峙しています。特定の疾患に対する独自の治療法や、高度な技術を要する遺伝子治療の提供により、独自のポジションを築いています。
大手製薬企業との提携関係は、競合に対する優位性を確保するための戦略的な動きとみられます。独自の知見とパートナーシップの組み合わせにより、競争の激しいバイオ医薬品市場での存在感を高めています。
バリュエーション
現在の市場データにおいて、同社の株価は81.07ドル、時価総額は約158億ドルとなっています。PBRは-6.29倍と算出されており、バイオテクノロジー企業特有の評価構造を反映しています。
投資判断にあたっては、現在の高い時価総額と、将来のパイプライン承認による収益化の可能性を比較検討する必要があります。現在の財務状況と将来の成長ポテンシャルのバランスが、投資価値を評価する重要な要素となります。