事業モデル
同社は米国の中小企業を対象に、経営コンサルティングの知見と人事アウトソーシングのツールを統合した管理プラットフォームを提供しています。具体的には、給与計算や税務、労働者災害補償の管理を代行するプロフェッショナル・エンプロイヤー・サービスを展開しています。
さらに、オンデマンドや短期のスタッフ派遣、直接採用、長期的な現場管理サービスなど、多岐にわたる人材関連サービスを提供しています。建設、廃棄物管理、製造、輸送、ヘルスケア、小売など、非常に幅広い産業分野の顧客基盤を保有しています。
KPI
直近の財務データにおいて、FY2025の売上高は1,240,298,000 USD(=12.4億ドル)を記録しています。この期間の売上高は前年比で8.4%の成長を見せており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2023の5.7%からFY2025の5.0%へと緩やかに低下する傾向にあります。しかし、ROE(自己資本利益率)は20%を超える水準を維持しており、効率的な資本運用が行われていることが示唆されます。
業績推移
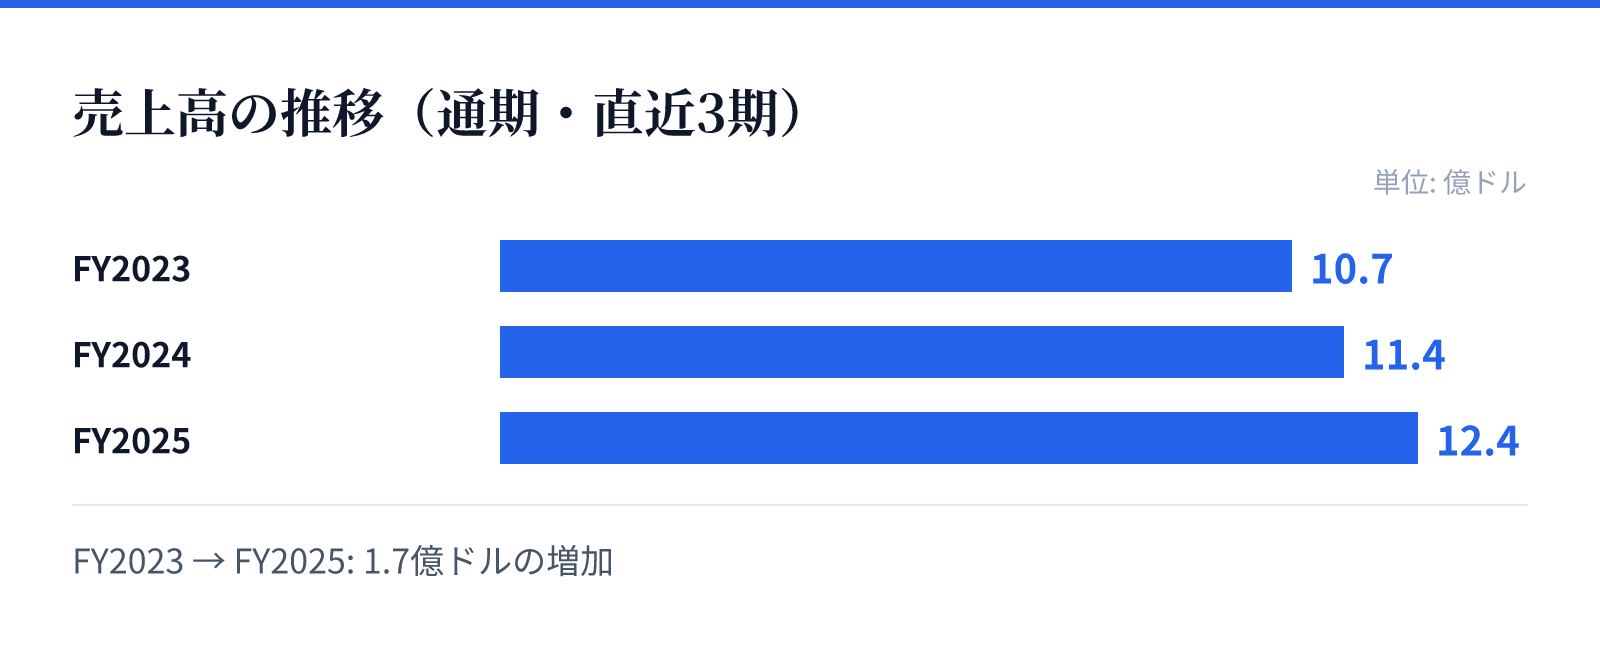
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.7億ドル。
FY2024の売上高は11.4億ドル。
FY2025の売上高は12.4億ドル。
成長ドライバー
同社の成長は、多様な産業分野における広範な顧客基盤と、高度な管理プラットフォームの提供に支えられています。特に、給与管理やコンプライアンス対応を代行するサービスは、中小企業の運営負担を軽減する重要な要素です。
売上高はFY2023の1,069,307,000 USD(=10.7億ドル)から、FY2025には1,240,298,000 USD(=12.4億ドル)へと着実に増加しています。この成長は、人材不足や管理の複雑化が進む市場環境において、同社の提供する包括的なソリューションが求められていることを示しています。
リスク
事業構造上、労働法規制や雇用関連のコンプライアンスへの依存度が高く、法規制の変更が運営コストに影響を与える可能性があります。また、労働市場の動向や人件費の上昇は、提供するサービスのコスト構造に直接的な影響を及ぼす要因となります。
営業利益率が直近数年で微減傾向にあることは、競争の激化や運営コストの増大を示唆している可能性があります。今後も、効率的なオペレーションの維持と、コスト増に対する適切な価格転嫁のバランスが重要となります。
競合
同社は、建設や製造、ヘルスケアなど多岐にわたる業界で競合他社と競合しています。これらの分野では、人材の確保と管理の効率化が共通の課題となっており、同社の統合型プラットフォームが差別化要因となります。
特に、単なる人材派遣にとどまらず、給与計算や税務を含む高度な管理機能を統合している点が強みです。多様な産業に対応できる柔軟なサービス体制が、広範な市場における競争優位性を支える基盤となっています。
バリュエーション
現在の株価は33.42ドルであり、時価総額は約8.1億ドル(810百万USD)となっています。PERは24.94倍、PBRは3.95倍と算出されており、市場からの評価を反映しています。
配当利回りは0.95%となっており、安定した事業基盤を持ちつつも成長への再投資も継続していることが伺えます。これらの指標は、同社の安定した事業モデルと、人材管理という不可欠なサービスへの需要を反映した水準です。