事業モデル
同社は成長資本、事業売却、および買収を専門とするプライベート・エクイティ企業です。主な投資対象は、ビジネスサービス、インフラサービス、建設、エネルギー、およびインダストリアル分野に集中しています。
グローバルな投資機会を追求しており、投資先に対しては多数派の支配権を取得する戦略を採っています。投資に対する目標リターンは、少なくとも15%から20%に設定されています。
KPI
直近の財務データでは、売上高はFY2023の551億ドルからFY2025の275億ドルへと推移しています。一方で、営業利益率はFY2023の6.4%からFY2025には15.1%へと大幅に上昇しました。
最新のFY2025における売上高は前年比で32.4%減少していますが、純利益は前年比で73.3%増加しています。また、同社は34.5億ドルの現金および現金同等物を保有しています。
業績推移
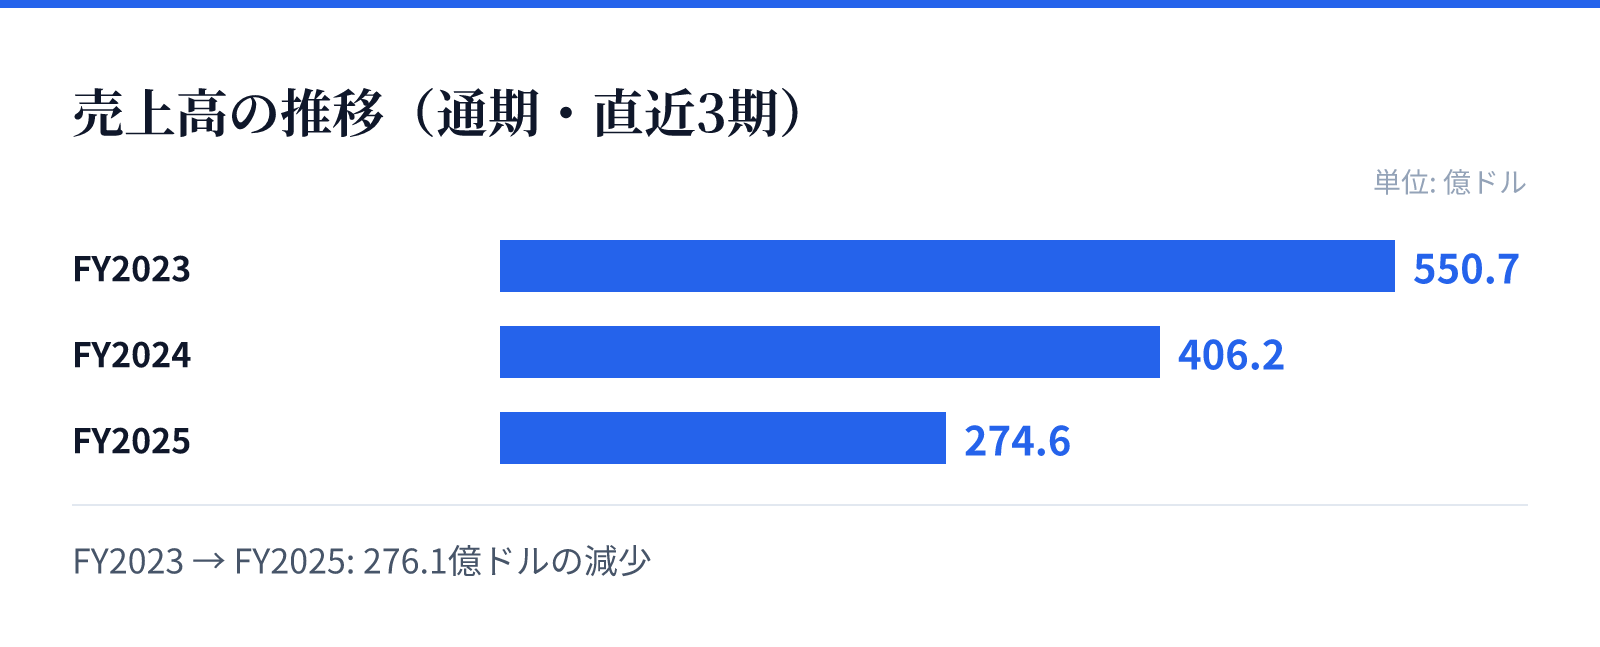
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は550.7億ドル。
FY2024の売上高は406.2億ドル。
FY2025の売上高は274.6億ドル。
成長ドライバー
同社の成長は、投資先の選別と効率的な運営による利益率の改善に支えられています。売上高の減少にもかかわらず、純利益が前年比で大幅に増加している点は、収益性の高い事業への集中を示唆しています。
特にインフラやエネルギーといった基盤的な分野への投資は、長期的な安定性を追求する戦略と合致しています。目標とする15%から20%の投資リターンを達成するための戦略的なポートフォリオ構築が進んでいます。
リスク
売上高が直近数年で大幅に減少していることは、投資戦略の転換や事業の切り離しによる影響を受けているとみられます。急激な売上減少が将来的な事業規模の縮小に繋がる可能性には注意が必要です。
また、グローバルな投資を前提としているため、各地域の経済状況や規制の変化が投資リターンに影響を与える可能性があります。投資先における支配権の維持と、目標とする高いリターンを確保するための運営能力が問われます。
競合
同社はプライベート・エクイティとして、多岐にわたる産業分野で競合他社と競合しています。特にインフラやエネルギーといった重要インフラ分野での投資機会の獲得は、高度な専門知識と資本力が求められる領域です。
グローバルな投資範囲をカバーしているため、国際的な競合他社との競争にさらされています。独自の投資判断と、特定のセクターにおける強固なネットワークが競争優位性の源泉となります。
バリュエーション
現在の株価は28.24ドルであり、時価総額は約58億ドルとなっています。PBRは1.07倍と算出されており、資産価値に対して比較的安定した評価を受けています。
配当利回りは0.87%となっており、投資家に対して一定の還元が行われています。財務推移から、規模の拡大よりも利益の質を重視する経営姿勢が市場に反映されているとみられます。