事業モデル
Bicara Therapeuticsは、固形腫瘍を対象とした二機能性治療薬の開発を行う臨床段階のバイオ医薬品企業です。マサチューセッツ州ボストンに拠点を置き、2018年に設立されました。
主力製品であるficerafusp alfaは、臨床的に検証済みの表皮成長因子受容体標的モノクローナル抗体と、ヒト形質転換増殖因子ベータを結合させた二機能性抗体です。この革新的なアプローチにより、固形腫瘍の治療に向けた新たな選択肢の提供を目指しています。
KPI
同社は現在、製品の商業化に向けた研究開発段階にあるため、直近3期において売上高はすべて0 USD(=0ドル)となっています。従業員数は103名を擁し、研究開発体制を構築しています。
財務指標を見ると、ROEはFY2024に-13.8%、FY2025に-34.4%と推移しており、投資段階特有の財務状況を示しています。一方で、最新のFY2026における純利益は前年比で59.3%の増加を記録しています。
業績推移
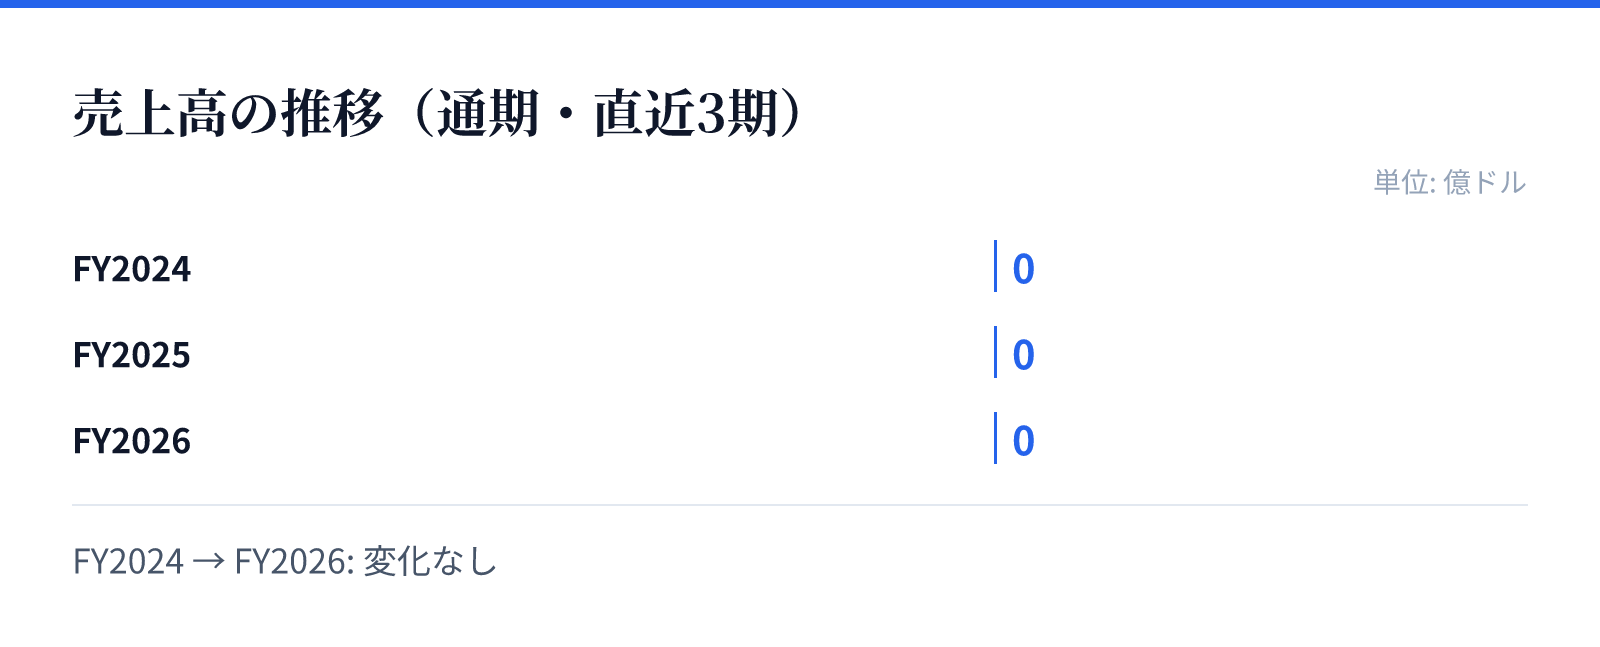
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の柱は、主力パイプラインであるficerafusp alfaの臨床開発の進展に依存しています。二機能性抗体という独自の技術基盤が、同社の競争優位性を支える重要な要素となります。
また、現在の財務状況において、同社は323,462,000 USD(=3.2億ドル)の現金および現金同等物を保有しています。この潤沢な資金は、今後の研究開発の継続と臨床試験の推進に向けた重要な原動力になるとみられます。
リスク
バイオテクノロジー企業として、主要なリスクは臨床試験の成否および規制当局による承認の可否に直結しています。製品の商業化に至るまでの期間が長く、その間の資金調達や研究開発費の増大が課題となる可能性があります。
また、売上が現時点で発生していないことから、事業の継続性は将来の臨床試験の結果や、提携パートナーとの契約状況に大きく左右されるとみられます。研究開発の進捗が遅れた場合、財務的な圧迫が生じるリスクも内包しています。
競合
固形腫瘍の治療薬市場は競争が激しい分野であり、同社は独自の二機能性抗体技術によって差別化を図っています。既存の治療法と比較して、より効果的な治療手段を提供できるかが市場での地位を左右します。
競合他社との比較においては、ficerafusp alfaの臨床データがどれだけ優位性を示せるかが鍵となります。独自の抗体設計技術が、競合するバイオ医薬品企業に対する優位性を確立できるかが期待されます。
バリュエーション
最新の市場データに基づくと、同社の株価は23.58ドル、時価総額は約15.6億ドル(1,560百万USD)となっています。バイオテクノロジー企業としての成長期待が、現在の市場評価に反映されています。
また、PBRは3.32倍となっており、将来のパイプラインに対する投資価値が評価の基礎となっています。現在の市場評価は、同社の保有する知的財産や開発中のパイプラインのポテンシャルに基づいたものとみられます。