事業モデル
BioCryst Pharmaceuticalsは、遺伝性血管性浮腫(HAE)やその他の希少疾患を対象とした医薬品の開発および商業化を行うバイオテクノロジー企業です。同社は、インフルエンザ治療薬のペラミビルや、HAE治療のための経口セリンプロテアーゼ阻害剤であるORLADEYOなどの製品を展開しています。
また、複数の製薬企業や研究機関と提携・ライセンス関係を構築しており、広範なネットワークを通じて製品の普及を図っています。ノースカロライナ州に拠点を置き、1986年の設立以来、希少疾患領域における治療法の提供に注力しています。
KPI
最新の財務データにおいて、同社は顕著な成長の兆しを見せています。FY2025の売上高は874,837,000 USD(=8.7億ドル)に達し、前年度比で94.1%の増加を記録しました。この成長に伴い、営業利益率は39.0%へと大幅に改善しています。
一方で、ROEはFY2023の49.7%からFY2025には-221.4%へと大きく変動しており、利益構造の変化が反映されています。また、同社は現在154,972,000 USD(=1.5億ドル)の現金および現金同等物を保有しています。
業績推移
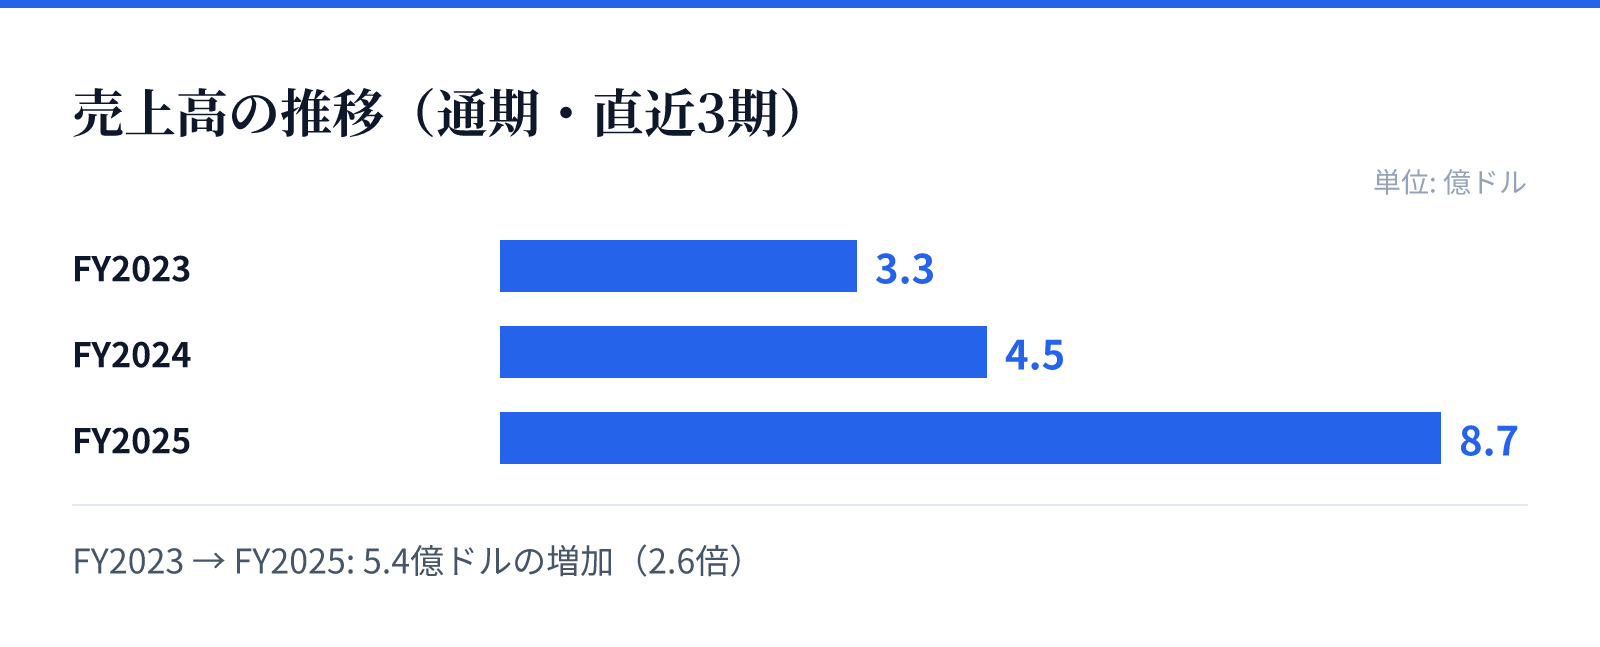
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.3億ドル。
FY2024の売上高は4.5億ドル。
FY2025の売上高は8.7億ドル。
成長ドライバー
同社の成長の主な原動力は、希少疾患に対する革新的な治療薬のパイプラインにあります。現在、HAE向けのモノクローナル抗体であるNavenibartが第3相試験に進んでおり、将来的な成長への期待が高まっています。
さらに、網膜疾患向けのAvoralstatや、アトピー性皮膚炎向けのSTAR-0310など、複数の疾患に対する臨床試験が進行中です。これらのパイプラインが承認され市場に投入されることで、さらなる事業拡大が見込まれます。
リスク
バイオテクノロジー企業としての特性上、新薬の開発には高い不確実性が伴います。現在進行中の複数の臨床試験が、期待通りの結果を得られるか、あるいは規制当局の承認を得られるかが重要な焦点となります。
また、特定の疾患に対する治療薬に依存するビジネスモデルであるため、競合する新薬の登場や規制環境の変化がリスク要因となります。特に、開発段階にある製品の多くが、将来の収益を支えるための重要な柱となるため、その進捗は慎重に見極める必要があります。
競合
同社は希少疾患というニッチな領域において、独自の治療法を提供することで競争優位性を築こうとしています。HAEやその他の希少疾患に対する特異的なアプローチは、一般的な疾患に対する治療法とは異なる市場ポジションを確立しています。
また、複数の製薬企業や研究機関との提携関係は、研究開発におけるリソースの確保や市場へのアクセスにおいて重要な役割を果たしています。これらのパートナーシップを通じて、競合他社に対する優位性を維持し、市場での存在感を高める戦略をとっています。
バリュエーション
最新の市場データに基づくと、同社の株価は$9.68となっており、時価総額は約24.7億ドル(2,474百万USD)です。PBRは-5.44倍と算出されており、現在の市場評価を反映しています。
投資判断にあたっては、直近の売上高の急増と利益率の改善を評価しつつ、将来のパイプラインの進捗を注視する必要があります。現在の時価総額と、将来の成長見込みのバランスを考慮した評価が求められる局面です。