事業モデル
Beam Therapeuticsは、深刻な疾患に苦しむ患者に向けた精密な遺伝子治療薬の開発を行っています。同社は血液疾患や遺伝性疾患のポートフォリオにおいて、鎌状赤血球症向けの細胞療法や、肝臓を標的とした脂質ナノ粒子(LNP)を用いた複数の治療薬を開発しています。
また、抗体ベースのコンディショニングと多重遺伝子編集を組み合わせたESCAPEプラットフォームの開発も進めています。さらに、PfizerやVerve Therapeutics、Orbital Therapeuticsといった企業と提携し、肝臓、筋肉、中枢神経系などの希少疾患や心血管疾患に対する治療法の開発に取り組んでいます。
KPI
最新の財務データにおいて、FY2025の売上高は139,743,000 USD(=1.4億ドル)を記録しています。この数値は前年度の63,518,000 USD(=6,352万ドル)と比較して、前年比で120.0%の成長を見せています。
一方で、営業利益率は-274.6%となっており、研究開発への投資が継続している状況がうかがえます。純利益についても前年比で78.8%の増加を記録しており、事業の進展に伴う財務状況の変化が見て取れます。また、同社は219,825,000 USD(=2.2億ドル)の現金および現金同等物を保有しています。
業績推移
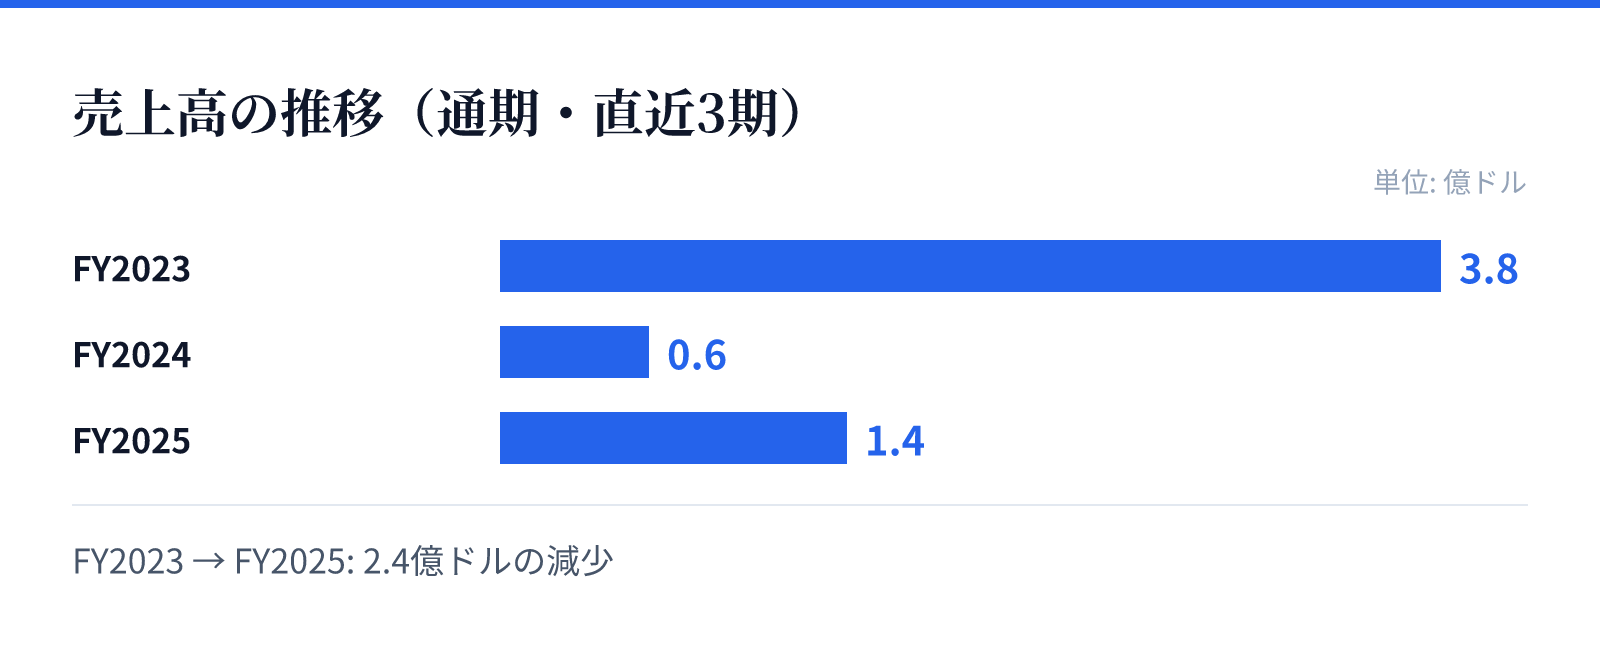
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.8億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は1.4億ドル。
成長ドライバー
同社の成長は、独自の遺伝子編集技術を用いた複数のパイプラインの進展に支えられています。特に、肝臓を標的としたLNP製剤を用いた複数の疾患に対する治療法の開発は、重要な成長の柱となります。
また、Pfizerとの提携によるin vivoベース編集プログラムや、Verve Therapeuticsとの心血管疾患治療に向けた提携も成長を後押しする要因です。これらの戦略的提携により、技術の検証と市場への展開を加速させる体制を整えています。
リスク
バイオテクノロジー企業として、新薬の開発には高い技術的ハードルと不確実性が伴います。特に、複雑な遺伝子編集技術を用いた治療法は、臨床試験の成功や規制当局の承認を得るまでに多大な時間とコストを要する可能性があります。
また、現在の財務状況において営業利益率が大幅なマイナスとなっていることは、将来的な収益化に向けた資金調達や研究開発費の管理が重要であることを示唆しています。研究開発の進捗が遅れた場合、事業の継続性や評価に影響を与える可能性があるため、継続的なモニタリングが必要です。
競合
同社は、高度な遺伝子編集技術と独自のプラットフォームを武器に、競合他社との差別化を図っています。特に、特定の疾患に対する精密なアプローチや、独自のLNP技術の活用により、治療の有効性を高める戦略をとっています。
また、大手製薬企業との提携を通じて、技術の優位性を証明しつつ、市場におけるプレゼンスを確立しようとしています。複数の疾患に対するパイプラインを同時並行で進めることで、特定の領域における競争優位性を確保することを目指しています。
バリュエーション
最新の市場データにおいて、同社の株価は28.33ドルとなっています。時価総額は約29.3億ドル(2,926百万USD)と評価されています。
また、株価純資産倍率(PBR)は2.65倍となっており、現在の市場評価を反映しています。これらの指標は、同社の持つ技術的ポテンシャルと、将来の成長に対する市場の期待を反映した数値となっています。