事業モデル
同社は電子回路の電源、保護、接続を支える製品の設計、製造、販売を行っています。事業は電源・保護ソリューション、接続ソリューション、磁気ソリューションの3つの主要な製品グループに分類されます。
これらの製品は、ネットワーク、電気通信、コンピューティング、一般産業、高速データ伝送、防衛、商用航空、輸送、e-モビリティなど、多岐にわたる産業分野で活用されています。販売網は、戦略的なアカウントマネージャー、独立した販売代理店、および北米、欧州、中東、アジアの認定販売代理店を通じて構築されています。
KPI
最新の会計年度であるFY2025において、同社は売上高675,455,000 USD(=6.8億ドル)を記録しています。この期間の営業利益率は15.9%に達し、効率的な運営体制が示されています。
また、同社は306,106,000 USD(=3.1億ドル)の現金および現金同等物を保有しています。これらの数値は、同社が安定した事業基盤と流動性を維持しながら運営されていることを示唆しています。
業績推移
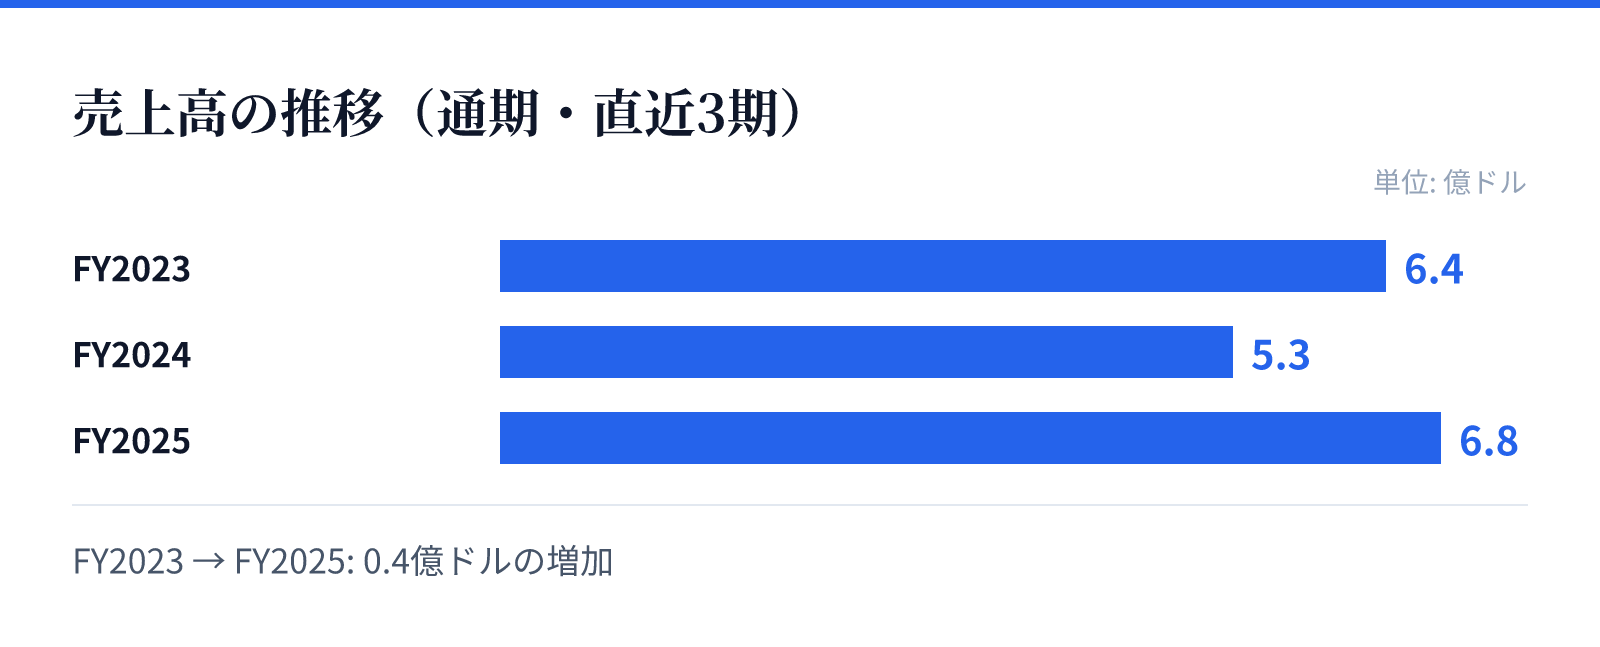
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.4億ドル。
FY2024の売上高は5.3億ドル。
FY2025の売上高は6.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で26.3%増加しています。さらに、純利益は同期間で50.2%の成長を記録しており、非常に強い成長の勢いが見て取れます。
過去数年間の推移を見ると、FY2023からFY2024にかけては売上高が減少し、営業利益率も低下する局面がありました。しかし、最新のFY2025では売上高、利益率、ROEのすべてにおいて回復および上昇の傾向に転じています。
リスク
同社の製品は、防衛、商用航空、e-モビリティといった高度な技術革新が求められる分野で広く採用されています。これらの分野における技術基準の変化や、サプライチェーンの変動が事業に影響を与える可能性があります。
また、製品ポートフォリオが多岐にわたるため、各市場の需要動向を正確に把握し続ける必要があります。特に高度な接続ソリューションや磁気ソリューションの分野では、技術革新のスピードに対応する継続的な投資が求められるとみられます。
競合
同社は、電源供給から磁気ソリューションまで、電子回路に関連する広範なコンポーネントを提供しています。競合他社と比較して、多様な産業分野への対応能力が強みとなります。
特に、高速データ伝送やe-モビリティといった成長分野における製品ラインナップは、競争優位性を築く要因となります。各分野における技術的要件への適合性が、市場シェアを維持するための重要な要素となります。
バリュエーション
現在の市場データにおいて、同社の株価は247.98ドル、時価総額は約35.3億ドル(3,527百万USD)となっています。PERは63.42倍、PBRは3.94倍と算出されています。
配当利回りは0.11%となっており、投資家に対しては配当よりも成長性を重視する評価軸が示されています。これらの指標は、同社の成長期待が市場価格に反映されていることを示唆しています。