事業モデル
同社は、1870年の設立以来、多種多様なアルコール飲料の製造、蒸留、瓶詰め、輸入、輸出、およびマーケティングを展開しています。主な製品群には、スピリッツ、ワイン、ウイスキー、リキュール、RTD(Ready-to-Drink)などが含まれます。
主要なブランドとして、Jack Daniel’sやWoodford Reserve、Old Forester、Herradura、Fords Ginなどが挙げられます。また、中古樽の販売やバルクウイスキーの販売、契約による瓶詰めサービスの提供も事業内容に含まれています。
販売チャネルは多岐にわたり、卸売業者や小売業者、政府機関を通じて、世界各地の消費者に直接、あるいは流通網を通じて製品を届けています。事業拠点は米国を中心に、欧州、アジア、中南米など世界各地に広がっています。
KPI
最新の会計年度(FY2026)において、同社は39.3億ドル(=39.3億ドル)の売上高を記録しています。この期間の売上高は前年比で1.2%の減少となっており、慎重な市場環境を反映しているとみられます。
収益性の面では、FY2026において29.3%の営業利益率を達成しています。これは前年度の30.5%と比較するとわずかな低下ですが、依然として高い水準を維持しています。
資本効率を示すROEについては、FY2024の29.1%からFY2025の21.8%、FY2026の17.8%へと推移しています。また、同社は3.1億ドル(=3.1億ドル)の現金および現金同等物を保有しています。
業績推移
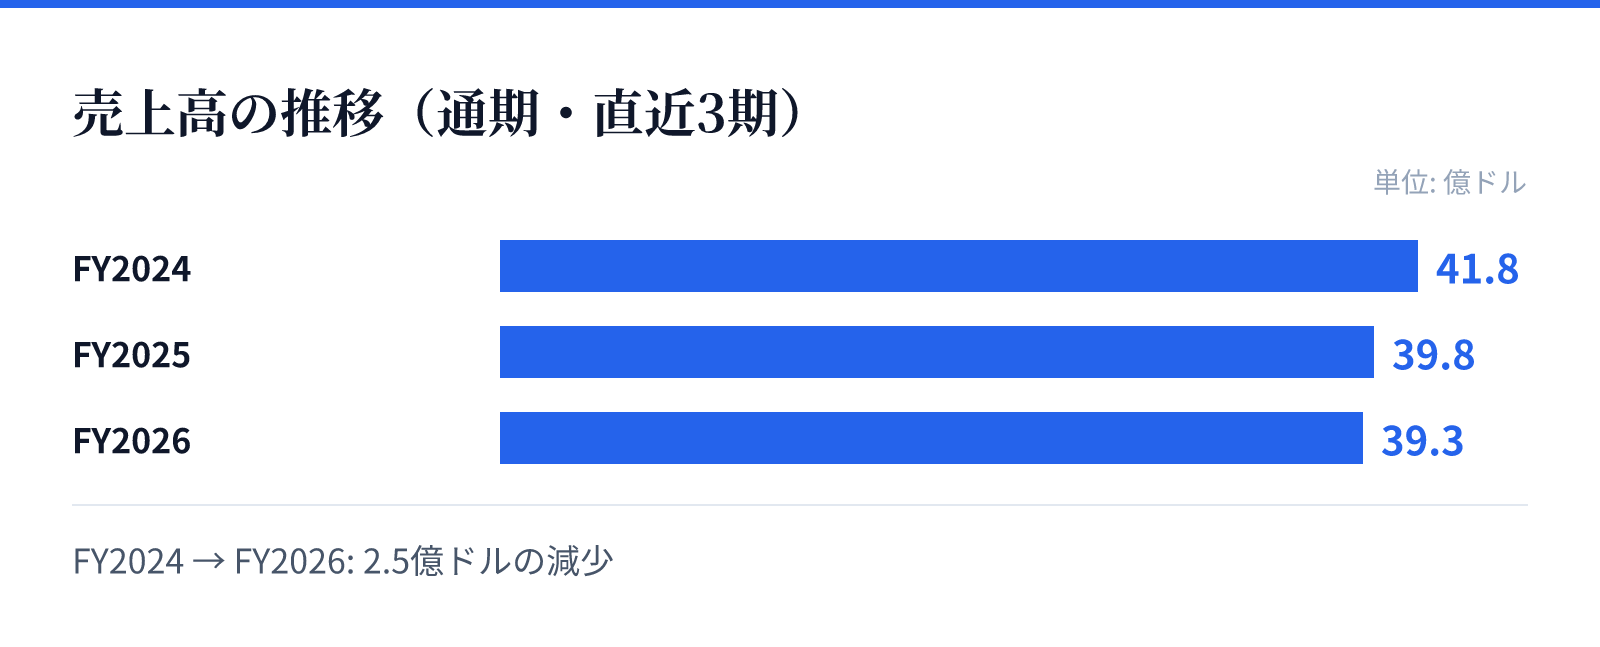
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は41.8億ドル。
FY2025の売上高は39.8億ドル。
FY2026の売上高は39.3億ドル。
成長ドライバー
同社の成長は、Jack Daniel’sやWoodford Reserveといった強力なブランドポートフォリオに支えられています。これらのブランドは、プレミアムな市場において高い認知度と忠実な顧客基盤を確立しています。
製品ラインナップの多様性も成長の要因です。ウイスキーだけでなく、テキーラ、ジン、ラム、リキュールなど幅広いカテゴリーを展開することで、多様な消費者の嗜好に対応しています。
グローバルな展開も重要な要素です。米国、ドイツ、オーストラリア、イギリス、カナダ、メキシコなど、世界各地の市場で展開しており、国際的な販売網が安定した収益基盤を支えています。
リスク
直近の財務データにおいて、FY2026の純利益が前年比で17.7%減少している点は注視すべき要素です。売上高の減少幅(1.2%)に比べ、利益の減少幅が大きいことから、コスト構造や市場環境の変化の影響を受けている可能性があります。
また、アルコール飲料の製造・販売は、各国の規制や法規制の影響を強く受ける業界です。輸出入や販売において、各国政府の規制や規制の変更が事業の安定性に影響を与える可能性があります。
原材料の調達や物流コストの変動も、利益率に影響を与える要因となります。特にグローバルに展開する事業モデルでは、サプライチェーンの安定性が重要となります。
競合
同社は、競争の激しいアルコール飲料市場において、強力なブランド力を武器に差別化を図っています。Jack Daniel’sなどの象徴的なブランドは、競合他社に対する強力な参入障壁として機能しています。
製品の多様性も競争優位性の源泉です。ウイスキーからテキーラ、リキュールまで幅広いカテゴリーをカバーすることで、特定のカテゴリーに依存しない安定した市場シェアを確保しています。
また、長年の歴史に裏打ちされた流通ネットワークと、世界各地の政府や卸売業者との強固な関係も、競合他社に対する優位性を支える重要な要素となっています。
バリュエーション
同社の株価は29.35ドルとなっており、時価総額は約135億ドル(13,468百万USD)と評価されています。市場における評価の指標として、PERは19.06倍、PBRは3.35倍となっています。
配当利回りは3.18%となっており、株主への還元も一定の水準で行われています。これらの指標は、同社の安定した事業基盤とブランド価値を反映した数値といえます。
投資判断にあたっては、高い営業利益率を維持しつつ、近年の純利益の推移や成長率の動向を注視する必要があります。現在のバリュエーションは、ブランドの強みと市場での地位を反映した水準にあります。