事業モデル
同社は米国および国際市場において、超音波画像診断ソリューションの開発、製造、販売を行っています。主力製品であるButterfly iQ+およびiQ3は、単一の手持ちプローブで全身の画像撮影を可能にし、スマートフォンやタブレット、病院のコンピュータシステムと連携する仕組みを備えています。
さらに、移動性と安定性を兼ね備えたButterfly Moveや、膀胱スキャン向けの専用製品、獣医学向けシステムなど、多様なニーズに対応する製品群を展開しています。また、デバイスとワークフローを統合するCompass AIや、教育用プラットフォームであるScanLabなど、AI技術を活用したソフトウェアソリューションも提供しています。
KPI
直近の財務データによると、売上高はFY2023の6,590万ドルから、FY2024には8,206万ドル、FY2025には9,761万ドルへと推移しています。最新のFY2025における売上高は、前年比で19.0%の成長を記録しています。
一方で、営業利益率はFY2023の-221.0%から、FY2024には-90.7%、FY2025には-88.5%となっており、依然として赤字圏内での推移となっています。ROEについても、FY2023の-60.8%からFY2025の-39.3%へと改善傾向にあるものの、依然としてマイナスの水準にあります。
業績推移
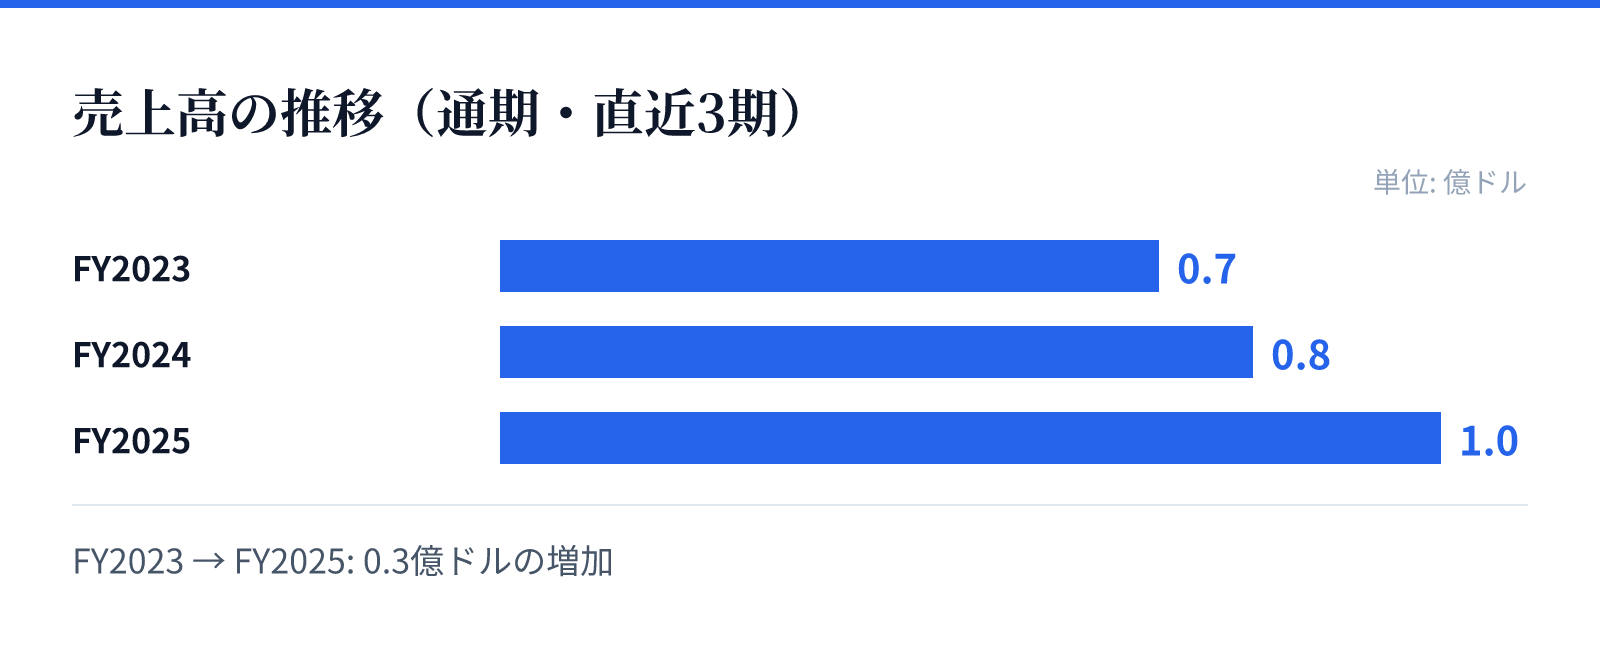
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.7億ドル。
FY2024の売上高は0.8億ドル。
FY2025の売上高は1.0億ドル。
成長ドライバー
同社の成長の柱は、高度な技術を統合した製品ラインナップの拡充と、AI技術の活用にあります。Compass AIの導入により、デバイス、ワークフロー、部門を統合するエコシステムの構築を目指しており、単一のデバイス販売に留まらない価値提供を追求しています。
また、ScanLabのような教育用プラットフォームの提供は、医療従事者のスキル向上を支援し、製品の普及を促進する要因となります。これらのソリューションは、医療現場のデジタル化と効率化の需要を取り込むための重要な成長エンジンとして機能しているとみられます。
リスク
財務面における主なリスクは、依然として継続している営業赤字と、それに伴う収益性の低さです。売上高は成長傾向にあるものの、営業利益率がマイナスであることから、研究開発や市場拡大に向けた投資負担が依然として大きいことが推察されます。
また、高度な医療機器分野であるため、製品の信頼性や技術革新のスピードが競争優位性を左右する要因となります。将来的な収益性の改善には、現在の売上成長をいかに効率的なコスト構造へと転換できるかが重要な課題となります。
競合
同社は、手持ち型デバイスの利便性と、高度な画像解析を可能にするAI技術の融合によって競合他社との差別化を図っています。特に、スマートフォンやタブレットとの連携を前提としたシステムは、従来の大型装置と比較して高い利便性を提供します。
また、教育プラットフォームやワークフロー統合システムを提供することで、単なる機器メーカーからソリューションプロバイダーへの転換を図っています。これらの統合的なアプローチにより、医療現場における独自のポジションを確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は8.95ドル、時価総額は約23.8億ドルとなっています。この時価総額に対する株価純資産倍率(PBR)は12.50倍と算出されています。
投資判断にあたっては、現在の高いPBRが将来の成長期待をどの程度織り込んでいるかを精査する必要があります。同社は1.2億ドルの現金および現金同等物を保有しており、今後の事業拡大に向けた資金的な裏付けを有しています。