事業モデル
Biohaven Ltd.は、免疫、神経、腫瘍の3つの主要な治療領域において、新薬の発見、開発、および商用化に注力するバイオ医薬品企業です。同社はコネチカット州ニューヘブンに拠点を置き、2022年に現在の社名に変更されました。
同社は、グレーブス病や関節リウマチ向けのBHV-1300、IgA腎症向けのBHV-1400など、複数の臨床試験段階にある製品を保有しています。また、パーキンソン病向けのBHV-8000や、局在性てんかん向けのOpakalimなど、多様な疾患に対するパイプラインを構築しています。
KPI
同社の財務状況において、直近の3年間(FY2024からFY2026)の売上高はすべて0 USD(=0ドル)となっており、研究開発段階の企業としての特性を示しています。一方で、ROEはFY2024の-199.9%から、FY2025には-1418.8%へと大きく変動しています。
最新のFY2026における純利益は、前年比で82.3%の増加を記録しています。また、同社は2.7億ドル(=273,074,000 USD)の現金および現金同等物を保有しており、今後の開発活動に向けた資金基盤を有しています。
業績推移
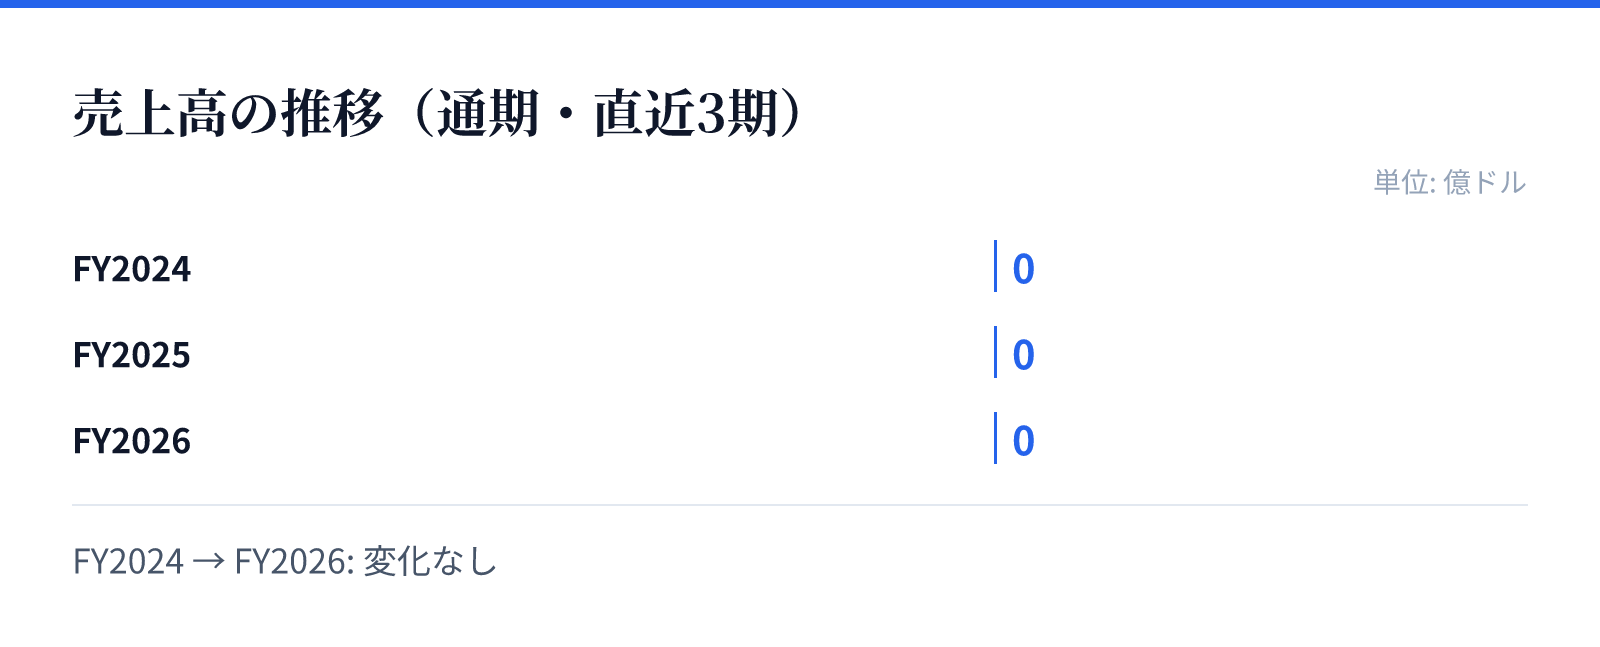
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、現在進行中の複数の臨床試験の進展に強く依存しています。特に、パーキンソン病向けのBHV-8000や、局在性てんかん向けのOpakalimは、それぞれ第3相臨床試験の段階にあり、商用化に向けた重要なマイルストーンとなります。
さらに、肥満症向けのBHV-2000や、痛み疾患向けのBHV-2100など、第2相臨床試験段階の製品も多数存在します。また、前臨床段階のパイプラインも豊富であり、重症筋無力症や1型糖尿病など、幅広い疾患へのアプローチが将来の成長の源泉となります。
リスク
バイオ医薬品企業としての特性上、新薬の臨床試験における成功率や承認の可否が事業の成否を分ける大きな要因となります。現在進行中の第2相および第3相試験において、期待される有効性や安全性が証明されない場合、開発の中止や遅延が生じる可能性があります。
また、売上高が現在0 USD(=0ドル)であることから、製品の商用化に至るまでの期間、継続的な研究開発費の支出が財務への圧迫要因となる可能性があります。特定の疾患に対する治療法が確立されるまでの期間、資金の効率的な運用が求められる状況にあります。
競合
同社は免疫、神経、腫瘍という広範な治療領域において、独自のパイプラインを展開しています。競合他社との差別化は、各疾患に対する独自のアプローチや、臨床試験の進捗状況によって左右されるとみられます。
特に、パーキンソン病やてんかんといった疾患領域では、既存の治療法に対する優位性の証明が重要となります。同社は、複数の疾患に対して独自の化合物(BHVシリーズ等)を開発することで、市場における独自のポジションを確立することを目指しています。
バリュエーション
同社の株価は2026年8月24日時点で13.68ドルとなっており、時価総額は約20.7億ドル(2,066百万USD)です。この時価総額に基づいたPBRは168.89倍と、非常に高い評価水準となっています。
投資判断においては、現在の高いPBRが将来のパイプラインの成功に対する期待を反映しているかを見極める必要があります。同社は現在売上を計上していないため、評価は主に将来の臨床試験の進捗と、それに基づく市場シェアの獲得見込みに依存しています。