事業モデル
同社はブラジル、イギリス、および国際的な地域において、公共事業に関連する投資資産の所有および運営を行っています。具体的には、規制下にあるガスおよび電力事業、ならびに規制下の天然ガス輸送システムの運営に従事しています。
ブラジルではリオデジャネイロ、サンパウロ、ミナスジェライス州において約2,000キロメートルの天然ガス輸送パイプラインを運営しています。また、イギリスにおけるガスおよび電力の接続、さらに長期契約に基づく20フィート換算ユニットのインターモーダルコンテナのグローバルなフリートを保有しています。
KPI
直近の財務データにおいて、FY2023の売上高は25億ドルを記録しており、営業利益率は66.2%に達しています。翌年のFY2024には売上高が36.7億ドルへと大幅に増加し、営業利益率は60.4%を維持する推移を見せました。
最新のFY2025における売上高は36.7億ドルと前年比で0.1%の微増にとどまっていますが、純利益は前年比で60.4%の増加を記録しています。ROEについても、FY2023の-27.8%からFY2024には48.5%へと劇的な改善が見られました。
業績推移
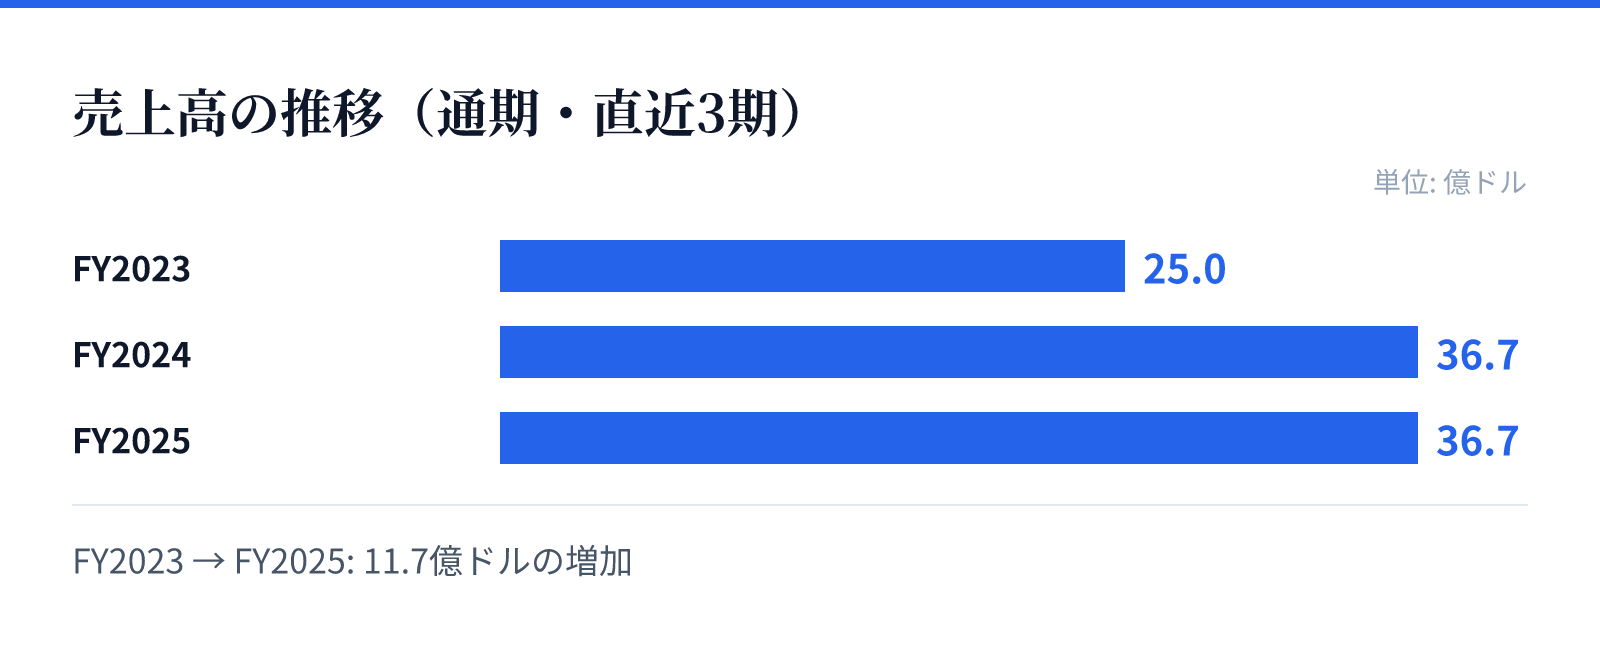
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.0億ドル。
FY2024の売上高は36.7億ドル。
FY2025の売上高は36.7億ドル。
成長ドライバー
同社の成長は、ブラジルやイギリスといった主要な市場における規制下にあるインフラ資産の安定した運営に支えられています。特に天然ガス輸送や電力供給といった公共性の高い事業は、長期的な契約に基づいた安定した収益源を提供しています。
また、グローバルなコンテナ輸送ネットワークの保有も重要な要素です。長期契約に基づくコンテナ運用の展開は、物流インフラとしての強固な基盤を構築しており、安定した事業展開を支える要因となっています。
リスク
事業の多くが規制下にあるガスや電力のインフラに依存しているため、各国の規制環境の変化が事業運営に影響を及ぼす可能性があります。特にブラジルやイギリスといった特定の地域における規制内容の変更は、運営コストや収益性に直結する要因となります。
また、国際的なコンテナ輸送事業においては、グローバルな物流動向や長期契約の維持状況が重要となります。これらのインフラ資産の維持管理コストや、国際的な物流環境の変化が事業の安定性に影響を与える可能性があると考えられます。
競合
同社は、ブラジルやイギリスといった特定の地域において、天然ガスや電力といった重要なインフラ分野で強固な地位を築いています。これらの事業は規制下にあるため、参入障壁が高く、競合他社に対する優位性を確保しやすい構造となっています。
また、グローバルなコンテナ輸送ネットワークを保有していることも、物流分野における競争優位性の源泉です。長期契約に基づく運営体制は、競合他社との差別化要因となり、安定した事業基盤の構築に寄与しているとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は39.22ドル、時価総額は約48.2億ドルとなっています。配当利回りは4.60%と、投資家にとって魅力的な水準を維持しています。
一方で、PBRは-3.13倍と算出されています。これらの指標は、同社が保有するインフラ資産の価値と、現在の市場評価を反映した数値となっています。