事業モデル
同社は1774年の創業以来、フットベッドに基づいたサンダルやクローズドトゥシューズなどの履物製品を製造・販売しています。さらに、スキンケア製品やアクセサリーも提供しており、多角的な製品展開を行っています。
販売チャネルは、自社運営の小売店舗ネットワークやeコマースサイトに加え、ビジネス・ツー・ビジネス(B2B)のルートも活用しています。これらの多角的なチャネルを通じて、アメリカ、欧州、中東、アフリカ、アジア太平洋を含む広範な地域で製品を展開しています。
KPI
最新の会計年度における売上高は2,097,429,000 USD(=21億ドル)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は26.3%を記録しており、効率的な運営体制が構築されていることを示唆しています。
また、同期間のROEは12.8%となっており、資本を効果的に活用して利益を生み出していることがわかります。これらの指標は、同社が安定した収益基盤を構築していることを裏付けています。
業績推移
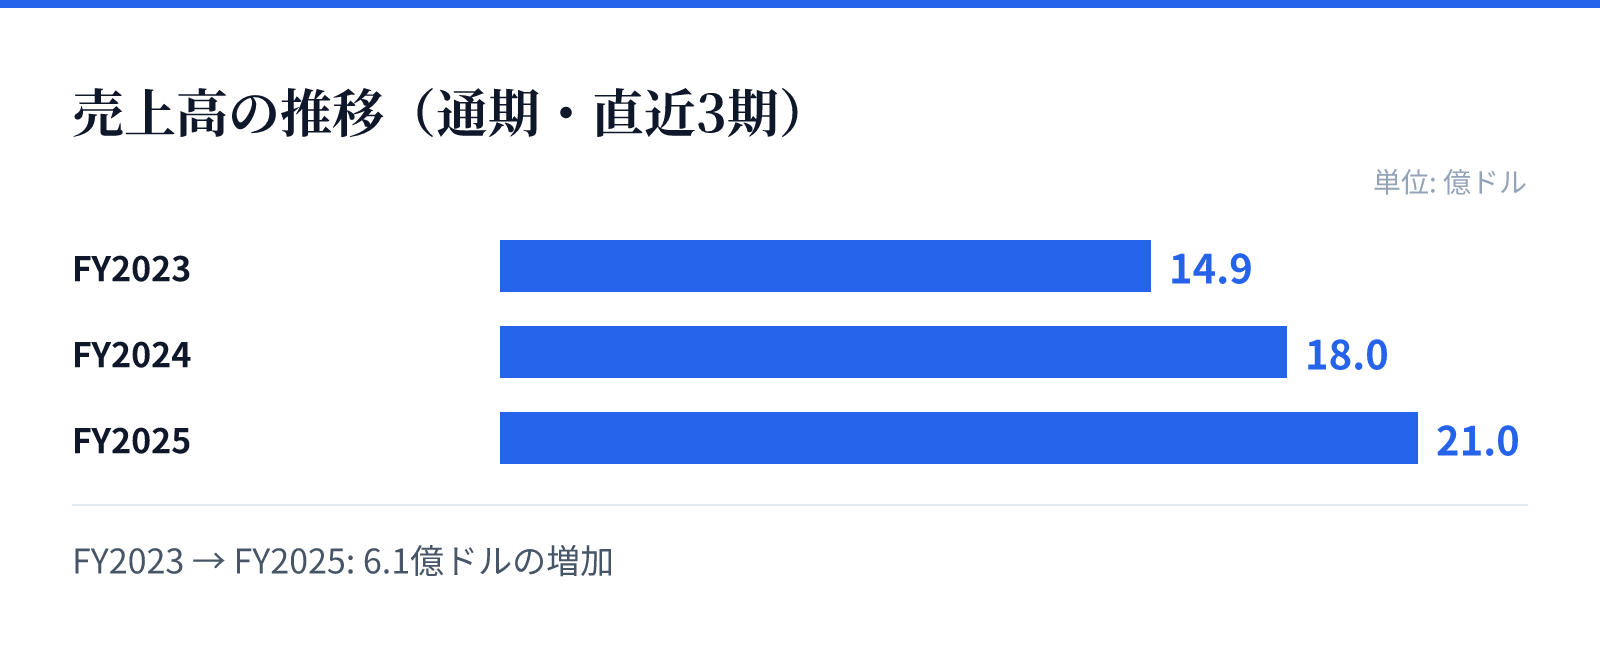
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.9億ドル。
FY2024の売上高は18.0億ドル。
FY2025の売上高は21.0億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,491,911,000 USD(=14.9億ドル)からFY2025の2,097,429,000 USD(=21億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比(YoY)で16.2%増加しています。
利益面においても顕著な成長が見られ、FY2025の純利益は前年比で81.8%の大幅な増加を記録しています。営業利益率もFY2023の19.9%からFY2025の26.3%へと上昇しており、収益性の改善が加速していることが見て取れます。
リスク
同社はグローバルな市場で展開しているため、各地域の経済動向や消費者の嗜好の変化が事業に影響を与える可能性があります。また、広範な地域での展開には、各地域の物流やサプライチェーンの安定性が重要となります。
事業の成長は、ブランドの認知度や製品の品質に対する信頼に大きく依存しています。競合他社との差別化を維持するための継続的なマーケティングや、製品開発の革新が求められる環境にあります。
競合
同社はフットウェアおよびアクセサリーの分野において、独自のブランド価値を確立しています。サンダルやクローズドトゥシューズといった定番商品に加え、スキンケア製品への展開により、顧客との接点を広げています。
独自の販売ネットワークとeコマンスの活用により、競合他社との差別化を図っています。多角的なチャネル展開により、特定の販売ルートに依存しない強固な販売基盤を構築しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は35.3ドル、時価総額は約58.3億ドル(5,829百万USD)となっています。PERは16.73倍、PBRは1.92倍と算出されています。
これらの指標は、同社の成長性と市場での評価を反映しています。現在のバリュエーションは、同社の強固なブランド力と近年の大幅な利益成長を背景とした評価に基づいているとみられます。