事業モデル
Brookdale Senior Living Inc.は、米国国内においてシニア向け居住コミュニティの所有、管理、運営を行っています。事業は、独立型居住、介助およびメモリーケア、継続ケア退職コミュニティ(CCRC)の3つのセグメントで構成されています。
独立型居住セグメントでは、主に中高所得層のシニア向けに設計された施設を提供しています。介助およびメモリーケアセグメントでは、24時間の介助や認知症患者向けの専門的なケアを提供し、CCRCセグメントでは、身体能力や医療ニーズに応じた多様な居住形態とサービスを提供しています。
KPI
直近の財務データによると、FY2025の売上高は3,194,066,000 USD(=31.9億ドル)を記録しています。この期間の営業利益率は2.7%となっており、前年度の1.8%から改善の動きが見られます。
同社のROEは、FY2023の-46.8%からFY2024の-95.0%を経て、FY2025には587.0%へと劇的な変化を見せています。また、同社は265,204,000 USD(=2.7億ドル)の現金および現金同等物を保有しています。
業績推移
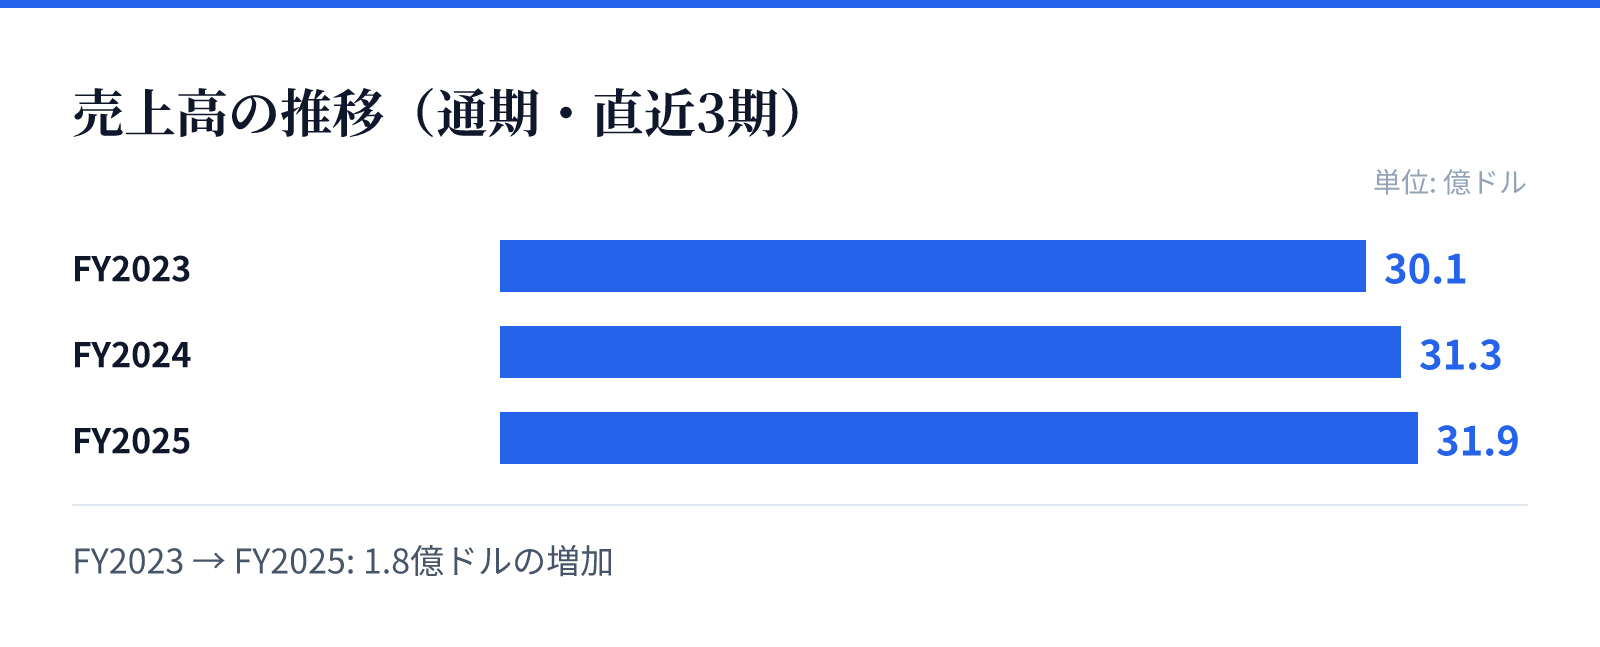
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は30.1億ドル。
FY2024の売上高は31.3億ドル。
FY2025の売上高は31.9億ドル。
成長ドライバー
売上高はFY2023の3,006,756,000 USD(=30.1億ドル)から、FY2025の3,194,066,000 USD(=31.9億ドル)へと着実に推移しています。最新のFY2025における売上高は前年比で2.2%の成長を記録しました。
収益性の指標である営業利益率は、FY2023の0.8%からFY2024の1.8%、FY2025の2.7%へと上昇傾向にあります。この推移は、運営効率の改善や提供サービスの付加価値向上が寄与しているものとみられます。
リスク
財務トレンドにおいて、FY2025の純利益は前年比で30.1%の減少を記録しており、収益の安定性には注意が必要です。また、ROEの急激な変動は、一時的な要因や会計上の要因が含まれている可能性を示唆しています。
シニア向け住宅事業は、労働力不足や医療コストの変動といった外部要因の影響を受けやすい構造にあります。特に、高度なケアを必要とするメモリーケアやCCRCの運営においては、人件費の動向が利益率に直接的な影響を与えるリスクがあります。
競合
同社は、独立型居住から高度な医療ケアを要するCCRCまで、幅広いニーズに対応する多層的なサービスを展開しています。この幅広いポートフォリオは、競合他社に対する差別化要因となります。
特に、認知症患者向けのメモリーケアや、複数の居住形態を統合したCCRCの運営能力は、シニア層の多様なニーズを捉えるための重要な競争優位性となります。地域密着型の運営体制を構築することで、安定した顧客基盤の確保を目指しています。
バリュエーション
最新の市場データにおいて、同社の株価は12.12ドル、時価総額は約28.9億ドル(2,894百万USD)となっています。PBRは-100.17倍と、特殊な計算結果を示しています。
投資判断にあたっては、売上高の着実な伸びと営業利益率の改善傾向を評価する必要があります。一方で、純利益の減少やROEの極端な変動など、財務のボラティリティを考慮した慎重な分析が求められる局面です。