事業モデル
同社は米国、カナダ、および国際市場において、スクールバスの設計、エンジニアリング、製造、販売を行う企業です。事業は「バス」と「パーツ」の2つのセグメントで構成されており、Type C、Type D、および特殊なバスを提供しています。
製品には、ディーゼルエンジンに加え、プロパン、ガソリン、圧縮天然ガス、電気といった多様な代替動力オプションが含まれます。また、交換用部品の販売や製品に関連する延長保証の提供も行っています。
販売チャネルは、ドロップシップやディーラーネットワーク、直接販売など多岐にわたります。政府機関や自治体、独立したサービスセンターへの販売に加え、フォード・モーター社との提携による次世代商用シャーシの開発も進めています。
KPI
最新の会計年度における売上高は1,480,099,000 USD(=14.8億ドル)に達しています。この期間の営業利益率は11.3%を記録しており、効率的な運営体制が示されています。
同社の財務基盤を支える現金および現金同等物は116,824,000 USD(=1.2億ドル)を保有しています。これらの数値は、安定した事業運営を支えるための流動性を確保していることを示唆しています。
過去数年間の推移を見ると、売上高は着実に増加しており、事業規模の拡大が確認できます。また、高いROEを維持しており、資本を効率的に活用して利益を生み出す能力を有しています。
業績推移
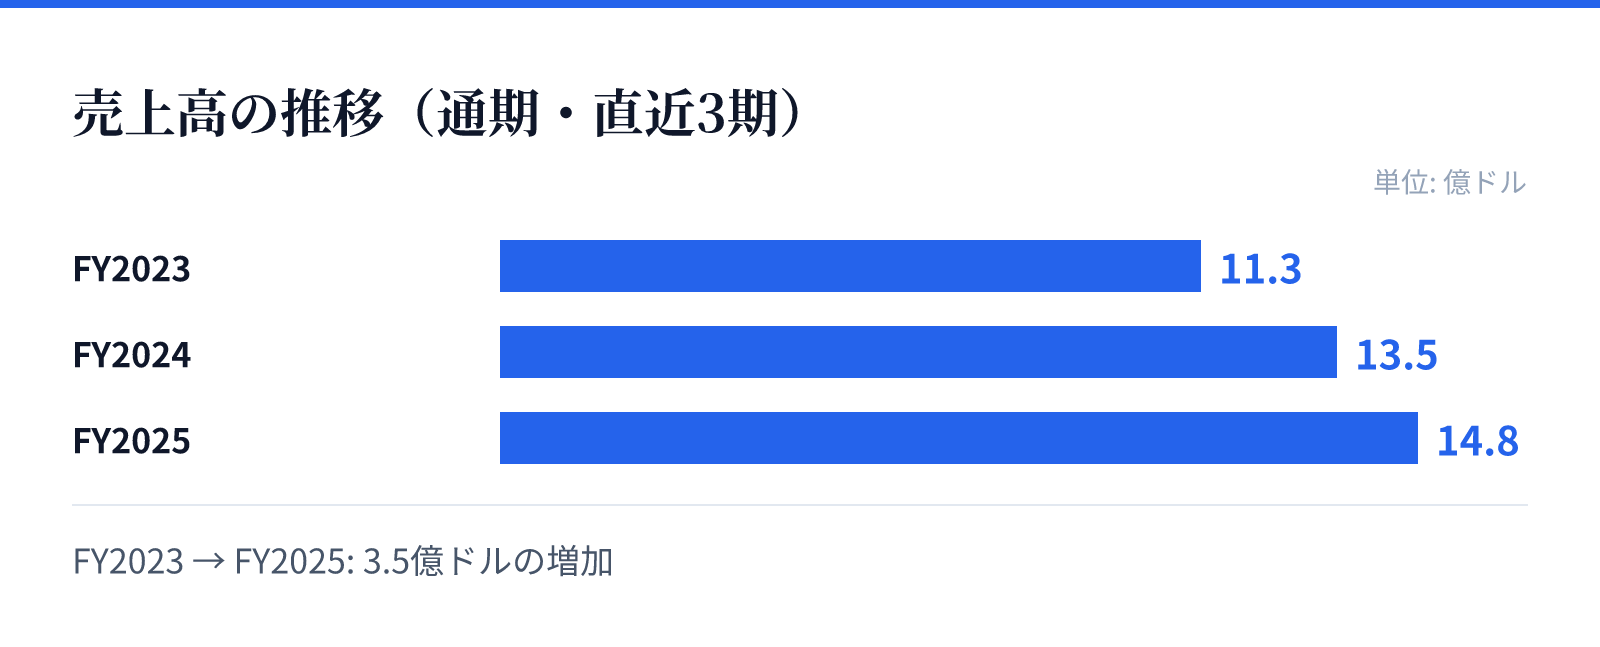
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.3億ドル。
FY2024の売上高は13.5億ドル。
FY2025の売上高は14.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比(YoY)で9.9%増加しています。同時に、純利益は前年比で21.0%の大幅な伸びを記録しています。
成長の要因として、電気や天然ガスといった代替動力への対応が挙げられます。多様なエネルギー源への対応は、環境規制への適応と顧客の多様なニーズへの対応を可能にしています。
また、フォード社との提携による次世代シャーシの開発も、将来的な製品ラインナップの強化に寄与するとみられます。これらの取り組みが、安定した売上成長と利益率の向上を支える要因となっています。
リスク
同社の事業は、スクールバスという特定のニッチな市場に依存しているため、教育関連の予算や公共政策の影響を受けやすい構造です。特に政府や自治体への直接販売が含まれるため、公共支出の動向が売上に影響を及ぼす可能性があります。
また、代替動力への移行が進む中で、各技術の普及速度や規制の変化が事業環境に影響を与える可能性があります。技術革新への対応が遅れた場合、市場シェアの維持に課題が生じる可能性があります。
サプライチェーンの安定性も重要な要素です。部品供給の遅延や原材料コストの変動は、製造コストや納期に直接的な影響を与える可能性があるため、継続的な管理が求められます。
競合
同社はスクールバス市場において、特定のニッチな領域で強固な地位を築いています。特に、多様な動力源(プロパン、天然ガス、電気など)への対応能力は、競合他社に対する優位性となります。
広範なディーラーネットワークと、政府機関や自治体との直接的な関係構築が、参入障壁を高める要因となっています。また、フォード社とのような大手メーカーとの提携も、競争優位性を高める要素です。
部品販売や延長保証の提供といったアフターマーケットの展開も、顧客の囲い込みに寄与しています。これらの多角的なアプローチにより、競合他社との差別化を図っているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は58.95ドルとなっており、時価総額は約18.7億ドル(1,867百万USD)です。この規模に対し、PERは7.32倍と、市場平均と比較して比較的割安な水準で評価されています。
PBRは2.85倍となっており、保有資産に対する時価の評価を反映しています。これらの指標は、同社の安定した事業基盤と収益性を反映した数値といえます。
投資判断においては、低PERながらも成長性の高い売上・利益の推移を考慮する必要があります。現在のバリュエーションは、同社の強固な市場地位と将来の成長可能性を織り込んだ結果とみられます。