事業モデル
同社は米国および国際的な市場において、カジュアル、ポリッシュカジュアル、およびファインダイニングのレストランを運営しています。事業は米国および国際的なフランチャイズセグメントを通じて展開されています。
展開するレストランのポートフォリオには、4つの主要なコンセプトが含まれています。これには、カジュアルなステーキハウスのOutback Steakhouse、本格的なイタリア料理を提供するCarrabba’s Italian Grill、Bonefish Grill、そして現代的なステーキハウスであるFleming’s Prime Steakhouse & Wine Barが含まれます。
KPI
直近の財務データによると、FY2025の売上高は3,955,996,000 USD(=39.6億ドル)を記録しており、前年比で0.1%の微増となっています。同期間の営業利益率は2.8%となっており、前年度の5.2%から低下する推移を見せています。
一方で、同社はFY2025において純利益の黒字転換を達成しています。ROE(自己資本利益率)についても、FY2024の-94.5%からFY2025には2.5%へと改善しており、財務基盤の安定化に向けた動きが見て取れます。
業績推移
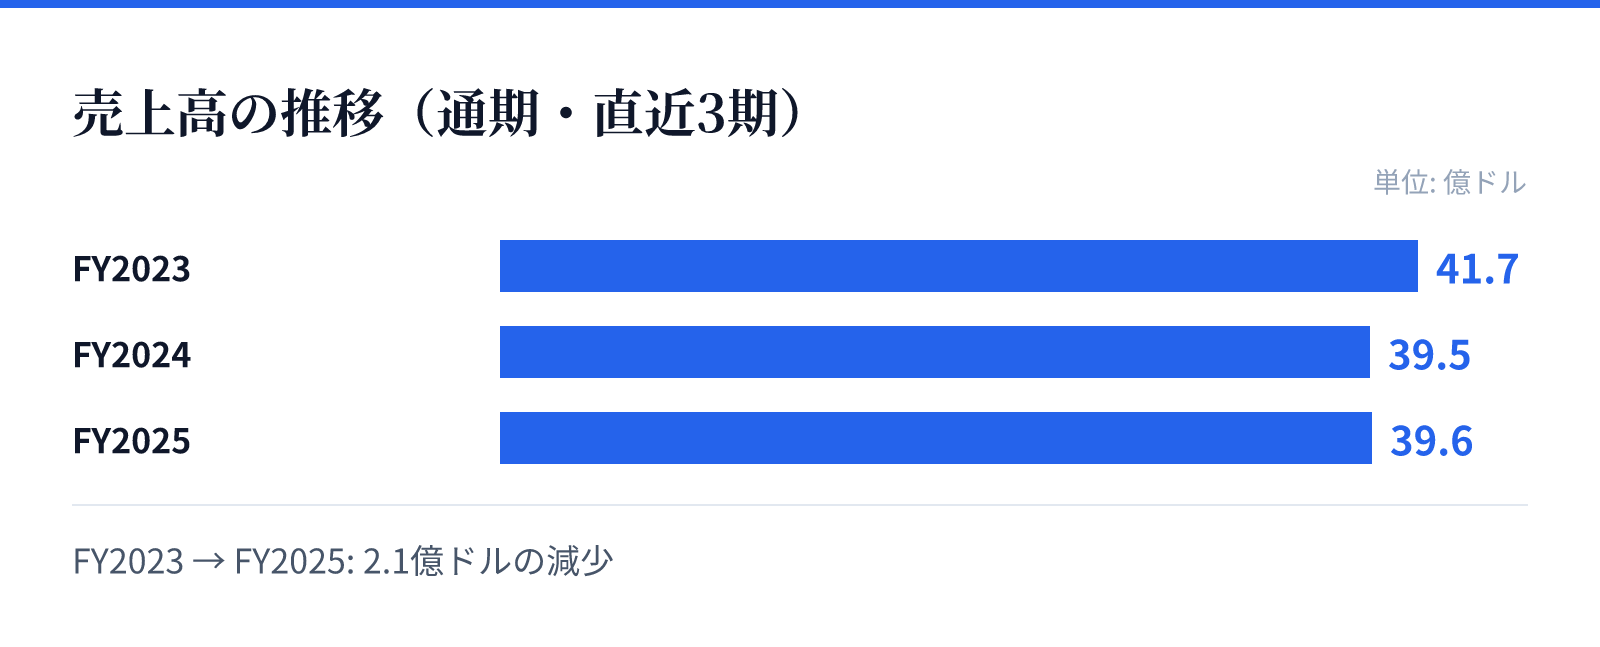
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は41.7億ドル。
FY2024の売上高は39.5億ドル。
FY2025の売上高は39.6億ドル。
成長ドライバー
同社の成長は、複数のブランドポートフォリオによる多様な顧客層へのアプローチに支えられています。特に、ステーキやイタリアンといった定番のカテゴリーで強固なブランド基盤を構築しています。
直近の売上推移は横ばい傾向にあるものの、純利益の黒字転換は重要な転換点とみられます。今後の成長は、運営効率の改善による営業利益率の向上と、各ブランドの顧客基盤の維持に依存するとみられます。
リスク
営業利益率がFY2023の7.6%からFY2025の2.8%へと低下している点は、コスト管理やオペレーションの効率性に課題があることを示唆しています。原材料費の高騰や人件費の上昇が、利益を圧迫する要因となっている可能性があります。
また、売上高の伸びが限定的であることから、既存店舗の生産性向上や新規顧客の獲得が課題となります。収益性の改善が伴わなければ、将来的な成長の鈍化や利益の不安定化を招くリスクがあるため、効率的な運営体制の構築が求められます。
競合
同社は、カジュアルからファインダイニングまで幅広い層をターゲットとする競合の多い外食市場で事業を展開しています。複数のブランドを保有することで、特定のカテゴリーに依存しない多角的な展開を行っています。
競合他社との差別化には、各ブランドの独自性の維持と、高品質な食体験の提供が不可欠です。市場競争が激しい中、ブランド価値の維持と顧客ロイヤルティの確保が、持続的な競争優位性を築くための鍵となります。
バリュエーション
現在の株価は11.44ドルであり、時価総額は約9.8億ドル(980百万USD)となっています。PERは36.90倍、PBRは2.27倍と算出されており、市場からの評価を反映しています。
投資家にとって注目すべき点は、5.63%という高い配当利回りです。純利益の黒字転換と安定した配当は、現在の株価水準において、安定性を求める投資家にとっての重要な判断材料となります。